SECCION Crisis monetaria: US/EURO, dolar vs otras monedas

Gráfico del tipo de cambio del Dólar Americano al Euro - Desde dic 1, 2008 a dic 31, 2008

Evolucion del dolar contra el euro

US Dollar to Euro Exchange Rate Graph - Jan 7, 2004 to Jan 5, 2009

V. SECCION: M. PRIMAS

1. SECCION:materias primas en linea:precios


[Most Recent Quotes from www.kitco.com]


METALES A 30 DIAS click sobre la imagen
(click sur l´image)

3. PRIX DU CUIVRE

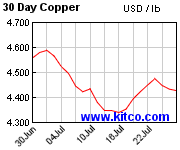
  Cobre a 30 d [Most Recent Quotes from www.kitco.com]

4. ARGENT/SILVER/PLATA

5. GOLD/OR/ORO

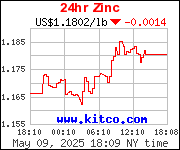
6. precio zinc

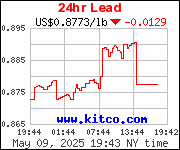
7. prix du plomb

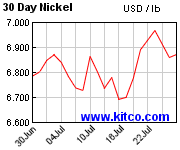
8. nickel price

10. PRIX essence


petrole on line

Find out how to invest in energy stocks at EnergyAndCapital.com.

azucar

azucar
mercados,materias primas,azucar,precios y graficos azucar i otros

16 ene 2009

USA:BANK OF AMERICA PIERDE 1,790 M TERCER TRIMESTRE

Bank of America tuvo pérdidas millonarias en el último trimestre del 2008

11:16 | En ese período tuvo un saldo negativo de US$1.790 millones. Ayer recibió una inyección de US$20.000 millones por parte del Gobierno de EE.UU.

Nueva York (Reuters).- Horas después de recibir una inyección de capital estatal de 20.000 millones de dólares, Bank of America y su controlado Merrill Lynch anunciaron que perdieron una suma similar en el cuarto trimestre, mientras que Citigroup también reveló enormes pérdidas.

Bank of America Corp (Bofa) reportó un saldo negativo de 1.790 millones de dólares, mientras que Merrill Lynch & Co sufrió una pérdida de 15.310 millones de dólares. Citigroup anotó una de 8.290 millones de dólares y anunció que se dividirá en dos.

En la noche del jueves, el Gobierno de Estados Unidos anunció que dará 20.000 millones de dólares adicionales al Bofa para la absorción de Merrill, mientras que el Senado dio el visto bueno para liberar la segunda mitad del paquete de rescate financiero de 350.000 millones de dólares.

Pero en una nueva evidencia de que los mercados no están respondiendo a los cientos de miles de millones que los gobiernos están inyectando en empresas y las fuertes bajas de tasas de interés, el gobernador del Banco de Japón, Masaaki Shirakawa, dijo que las condiciones financieras están empeorando rápidamente en la segunda mayor economía global.

Gran Bretaña está intentando anunciar otro rescate bancario la semana que viene, dijo una fuente del Tesoro a Reuters, mientras que Irlanda nacionalizó Anglo Irish Bank para salvar del colapso al tercer mayor banco del país.

"Estamos en una nueva ola de la crisis bancaria", dijo Bernard McAlinden, estratega de NCB Stockbrokers en Dublín.

"Hubo créditos incobrables. Al problema se sumó la debilidad de la economía. Entonces créditos decentes se han tornado en malos. Es un círculo vicioso", agregó.

Pero los mercados de Asia y Europa decidieron solo mirar el lado positivo y subían luego de que el Senado de Estados Unidos aprobara el rescate financiero y se anunciara la ayuda al Bank of America.

TEMOR EN LOS MERCADOS
Las acciones de Bank of America y Citigroup se habían desplomado el jueves por la incertidumbre sobre el futuro de los dos gigantes.

"Claramente estamos de nuevo en un período de temor en los mercados y, específicamente, temor sobre los bancos", dijo Tim Ghriskey, analista de Solaris Asset Management en Nueva York.

Bank of America recibirá 20.000 millones de dólares del Estado a cambio de acciones preferentes y un respaldo federal de hasta 118.000 millones de dólares para créditos incobrables, de acuerdo a un plan conjunto de la Reserva Federal, el Tesoro y el organismo federal de seguro de depósitos.

La inyección de capital se suma a los 25.000 millones de dólares que el banco ya recibió del Programa de Alivio para Activos en Problemas (TARP, por su sigla en inglés) y apunta a absorber las pérdidas crediticias de Merrill, que adquirió el 1 de enero.

Citigroup, que ya recibió 45.000 millones de dólares del programa de rescate, dijo hoy que se reestructurará en dos unidades, una para enfocarse en banca universal y la otra en corretaje y administración de activos a nivel minorista, mientras que se desprenderá de negocios débiles y activos en problemas.

PERU:BMUNDIAL SOBRE POBREZA

BMUNDIAL:POBREZA EN PERU
View SlideShare document or Upload your own.

PERU:CRECIMIENTO REGIONAL DESIGUAL

La distancia entre pobres y ricos se elevó en 17 de los 24 departamentos

8:47 | Según el Banco Mundial, entre el 2004 y el 2007, años de crecimiento económico, la desigualdad entre ambos grupos no disminuyó

En el Perú no existen datos recientes sobre la acumulación de la riqueza ni del incremento o descenso de la pobreza, que serían tan relevantes para generar políticas de redistribución. En el 2003, la Cepal indicó que el 20% más pobre de la población recibía apenas el 3,8% del ingreso nacional, mientras que el 20% más rico percibía el 55%. Hemos analizado algunos indicadores que nos permiten afirmar que en estos años de crecimiento, en los que el 'chorreo' debería haber reducido la brecha entre pobres y ricos, la desigualdad se incrementó.

En teoría, 1 punto de crecimiento del PBI reduce 1 punto de pobreza. Sin embargo, según el Banco Mundial (BM), el crecimiento del Perú no ha sido equitativo para todas sus regiones. Mientras que la pobreza se redujo 2,6% en la costa urbana, en la selva rural se contrajo 0,7% y en la sierra rural 0,3%. El cálculo del BM del coeficiente de Gini, que mide la desigualdad (en el que 1 es el mayor y 0 el menor), indica que entre el 2004 y el 2007, este se mantuvo en 0,41 (incluso subió a 0,42 en el 2006). Es decir, en los años de crecimiento, la desigualdad se mantuvo firme como una roca. Peor aún, el BM indicó que el crecimiento no benefició a los pobres rurales. En esos años, el consumo aumentó para todos los niveles socioeconómicos, pero a tasas diferentes. En el sector más pobre casi no se incrementó y en los más ricos, 6%.

Según el BM, la pobreza pudo reducirse 4 puntos más en ese período (30% más de lo que disminuyó), pero la mala redistribución evitó que la pobreza se contrajera más agresivamente. En poblados como los de Anchonga, la pobreza pudo bajar 11 puntos, sin embargo solo se redujo 5.

Cálculos de Raúl Mauro, investigador de Desco, indican que el Gini tampoco bajó. Sus cifras por departamento señalan que la desigualdad creció en 17 de los 24 departamentos entre el 2004 y el 2007. Por ejemplo, el análisis de Mauro señala que La Libertad, donde existe pleno empleo, la inequidad se elevó, así como la delincuencia, lo que convirtió al departamento en el más desigual del país. Para Javier Escobal, de Grade, y Pedro Francke, de CIES, el país, irónicamente, a medida que crece, se hace más injusto.

PERU:CRECIMIENTO DESIGUAL, ELCOMERCIO

La desigualdad en el país aumentó pese al crecimiento económico

7:38 | El Banco Mundial asegura que la riqueza se concentra en las urbes. Para los más pobres la inflación en el 2007 se sintió tres veces. La brecha entre sectores crece

Por Luis Felipe Gamarra

Los últimos 90 meses de crecimiento del PBI se conocen generosamente en América Latina como el 'milagro peruano'. Sin embargo, existe un distrito que pone en perspectiva lo que significaron estos últimos años de bonanza macroeconómica. En el 2002, el Mapa Distrital de la Pobreza del MEF señaló que Anchonga (Huancavelica) había alcanzado el título más disputado pero menos apetecido por los distritos abandonados del país: el más pobre entre los pobres.

Entonces, de los 14,6 millones de pobres, 5.974 habitaban en Anchonga. Según el MEF, sus pobladores vivían con S/.20 al mes (S/.0,60 al día y S/.240 al año). Su agricultura era de supervivencia. Sus parcelas se encontraban en parajes resecos sin canales de regadío. Salvo por una carretera que los conectaba con el anexo más cercano, Anchonga estaba al otro lado del mundo: las trochas que unen el lugar con otros poblados eran transitables en el verano, y en los meses de frío los caminos se deshacían. Desde que Anchonga se creó, en 1945, no existe agua ni desagüe. Ningún hombre de este valle conoce una universidad.

Paradójicamente, en este distrito quedaba una de las cinco principales plantas de Minera Buenaventura, en la que se procesaba el oro que salía de la mina Julcani, que operó más de 50 años. A pesar de que en ese departamento queda la Central Hidroeléctrica del Mantaro, que alimenta de energía eléctrica al 30% del país, en Anchonga solo se conoce la luz del sol. La tercera parte de Huancavelica no posee luz.

IRONÍAS DEL DESARROLLO
¿Habrá habido 'chorreo' en Anchonga desde que la economía empezó a crecer? El último Mapa de Pobreza del Foncodes señala que este dejó de ser el lugar más pobre del Perú. A pesar de que mantiene su estado histórico de pobreza, existen seis distritos más pobres que Anchonga en Huancavelica, en donde se concentran los índices más altos de desnutrición y analfabetismo. En esta región, ocho de cada diez peruanos no posee baños. Seis de ellos cocina en pisos de tierra.

De acuerdo con el último reporte del 2007 del INEI, la pobreza en Huancavelica se ha incrementado durante los mismos años de crecimiento. En el 2004, la pobreza era de 84,8%. En el 2007, alcanzó el 85,7%, a pesar de que los recursos por canon se multiplicaron por cuatro en los últimos tres años y alcanzaron los S/.120 millones en el 2008.

Para Gustavo Yamada, profesor de la Universidad del Pacífico, el problema radica en la redistribución. Según Yamada, se necesitarían más de 88 años de crecimiento constante, por encima de los 5 puntos, sin índices de inflación superiores a los 2 puntos, para que distritos andinos y rurales como Anchonga salgan de la pobreza. En valles como el del Mantaro, la palabra milagro ha perdido su significado.

CRECIMIENTO DESIGUAL
El país ha crecido aceleradamente. En miles de millones, el PBI se incrementó en 32% desde el 2002. En estos años, el excedente de explotación (utilidades) pasó de 58,7% a 65% en el PBI. En el 2007, las 1.000 empresas más rentables del país, según un análisis de la consultora Gerens, generaron valor económico por encima de los US$5.055 millones para sus accionistas. Sin embargo, a pesar de que entre las 1.000 empresas existían solo 52 mineras y petroleras, estas concentraron el 80% del valor generado por todas: más de US$4.044 millones.

Si revisamos el Perú Top 10.000, veremos que entre las primeras 20 compañías, 14 son mineras y petroleras. Es decir, la riqueza se ha concentrado en sectores como la minería, agroindustria, construcción y manufactura, en los que la inversión privada se hizo presente. Ello aceleró el crecimiento de las zonas costeñas urbanas, empezando por Lima Metropolitana.
Sin embargo, las zonas rurales andinas, que concentran el 73% de pobres, quedaron al margen del 'milagro peruano', así como la selva urbana y rural. Incluyendo Anchonga.

Para el Banco Mundial (BM), debemos poner una lupa sobre los últimos datos de pobreza. Este organismo opina que el crecimiento generó bienestar en las zonas urbanas; pero, en el ande, donde viven 2 de cada 3 pobres extremos, la pobreza se redujo en algunos puntos decimales.

DESIGUALDAD Y CAPACIDAD
Si comparamos el gasto familiar del 10% de los peruanos más pobres con el 10% de los más ricos, veremos que la distancia entre ambos se ha elevado dramáticamente. Para Juan Chacaltana, de Centro de estudios para el desarrollo y la participación (Cedep), el ingreso del 10% más rico (al que pertenece menos del 8% del país) incrementó el promedio, lo que generó cifras engañosamente positivas. Por otro lado, la inflación, como lo demostró en el 2007 la Universidad del Pacífico, depende del segmento al que se pertenece. Para el sector E, la inflación del 2007 fue de 8,2%, tres veces más que para el resto de peruanos.

Para los economistas consultados, se necesita integrar a los pobres a la economía moderna a través de programas intensivos de generación de capacidades, y no de asistencialismo, como Juntos, que reduce tímidamente algunos índices de pobreza. Ellos consideran que esta situación no cambiará por efectos 'milagrosos' del crecimiento. Pero aún, en épocas de crisis e inflación como las que se avecinan, podríamos retroceder lo ya avanzado. En mayo, cuando el INEI revele las cifras de pobreza del 2008, recordemos a Anchonga. Ese distrito nos dirá lo que realmente estamos avanzando.

En Lima Metropolitana también creció la brecha
El crecimiento no ha sido equitativo para todos los limeños. De acuerdo con Ipsos Apoyo, en Lima Metropolitana, mientras que el ingreso de una familia (cinco personas) del sector A supera los S/.12.000 al mes, una del sector E alcanza los S/.660. En promedio, la clase media, formada por los sectores B y C (53% de limeños), ha mantenido sus ingresos, así como sus gastos. Es decir, la mejora no se ha percibido. El porcentaje de limeños que consideran que sus ingresos no alcanzan para cubrir sus gastos se mantiene superior al 50%. Sin embargo, el nivel socioeconómico A elevó sus niveles de gasto por encima de todos los demás sectores. 

Según los números, el segmento A (5%) se llevó S/.1.332 millones, mientras que el NSE E (40%) alcanzó S/.171 millones. En per cápita, significa que una persona del sector A gana 18 veces más que una del NSE E. Existen jefes de familia que vacacionan en Bahamas, Londres o Nueva York; y por otro lado están aquellos que no completaron la primaria, lo que limita dramáticamente sus posibilidades para salir de la pobreza.

PBI, INFLACION Y EMPLEO, DE P21

PERU: PBI DESACELERA NOVIEMBRE

PBI se desacelera y baja la proyección para 2009

Inflación nacional en 2008 cerró en 7.32%, el resultado más alto desde 1996. Desempleo en Lima subió a 7.8%, y el MEF estima que el país crecerá solo 6% este año.
A las cifras de menor crecimiento de las exportaciones y de los ingresos tributarios se sumó ayer el dato de expansión del Producto Bruto Interno (PBI), que fue de 5.08% en noviembre de 2008, la menor tasa mensual desde abril de 2006, según el INEI. 

“Es una cifra bastante baja y es un claro indicio de que la crisis ya nos está golpeando”, manifestó a Reuters Roberto Flores, analista económico de Centura SAB. Para el INEI, los feriados por la Cumbre APEC afectaron la actividad productiva del país en el penúltimo mes del año pasado.

Sin embargo, el presidente Alan García mencionó que el crecimiento acumulado llegó a 9.5% y, “cualquiera sea la cifra de diciembre, el Perú habrá crecido por encima de 9% en 2008”. 

Pese al optimismo presidencial, el ministro de Economía, Luis Valdivieso, recortó la proyección de expansión del PBI para 2009 de 6.5% a 6%. “Por lo menos creceremos 5.3%”, puntualizó. Asimismo, dijo que la inversión extranjera también caerá de US$8,000 millones a US$6,000 millones. 

El INEI también informó que la inflación nacional se ubicó en 7.32% en el año que terminó, el resultado más alto desde 1996, y superior al 6.65% para Lima Metropolitana. El grupo de consumo 'Alimentos y bebidas’ registró una variación de 10.45%.

La subida de precios se sintió más en el Cusco, que reportó una inflación de 11.49% durante el 2008. Le siguieron Chachapoyas (Amazonas), con 9.72%, y Huaraz (Áncash), con 9.44%. Puno tuvo la más baja tasa con 6.39%.
En tanto, la tasa de desempleo en Lima Metropolitana subió al 7.8% de la Población Económicamente Activa (PEA) en el trimestre octubre-diciembre de 2008, por encima del 7.5% del mismo periodo de 2007. 

La desocupación afectó en mayor medida a los limeños de entre 14 y 24 años, con una tasa de 15.7%. Según el sexo, la población femenina sufre un índice de desempleo de 9.6%. Ambas cifras son mayores que los datos reportados en el último trimestre de 2007.

OLIVIER BLANCHARD: CHIEF ECONOMIST FMI

DEUDA NETA

maquina de calcular en linea de la deuda publica neta en USA...

http://www.treasurydirect.gov/NP/BPDLogin?application=np

15 ene 2009

AMERICA LATINA:LLEGO LA CRISIS

Expertos coinciden en que la crisis ya alcanzó a Latinoamérica

21:01 | 'La idea de que estábamos fuera de la crisis era una ilusión', resumió el Secretario General Iberoamericano, Enrique Iglesias

Madrid, (EFE).- Conscientes ya de que América Latina no podrá esquivar el impacto de la crisis financiera internacional, representantes políticos, económicos y académicos de la región analizaron hoy en Madrid sus posibles consecuencias, con la mirada puesta en la toma de posesión la próxima semana de Barack Obama.

"La idea de que estábamos fuera de la crisis era una ilusión y los hechos lo vienen demostrando cada día", resumió el Secretario General Iberoamericano, Enrique Iglesias, al inaugurar el II Foro Europa-América Latina-EEUU, al que asistieron los ex presidentes de Chile Ricardo Lagos y Brasil Fernando Henrique Cardoso.

Se trata, añadió Iglesias, de la "crisis perfecta": los empresarios no invierten, los bancos no prestan, los Estados "no tienen plata" y los consumidores no consumen. Muy gráfico fue también el ex mandatario chileno Ricardo Lagos en una entrevista con Efe: "Todos están viendo que el tsunami viene", señaló.

El impacto de la crisis arroja ya cifras concretas: tras rebajar en noviembre pasado de un 3 a un 2,5 por ciento su previsión de crecimiento en la región para 2009, la Comisión Económica para América Latina y el Caribe (CEPAL) baraja ahora un porcentaje del 1,9 por ciento, siempre que haya crecimiento en el segundo semestre del año en el mundo desarrollado.

"Están las esperanzas puestas en que haya una reactivación de la economía de los desarrollados en la segunda parte del 2009. Si esto sucede, podemos estar un poquito más aliviados", dijo a Efe la secretaria ejecutiva de este organismo, Alicia Bárcena.

Consideró, no obstante, que la región "está reaccionando con bastante rapidez" a una crisis "muy profunda" y que la América Latina actual es "más fuerte" y "más capaz" y tiene "una voluntad de encontrar soluciones propias, de ser actores y no receptores".

Más crítico es Lagos, para quien "la tarea difícil hubo que hacerla antes", porque América Latina venía "de tener un 'veranito' de San Juan de cinco años, de tener un crecimiento de un 5 por ciento de promedio".

"Estamos pasando de la etapa de tomar pildoritas a la inyección en vena", continuó el ex presidente chileno, quien abogó por hacer "un seguimiento muy cuidadoso" de los planes de salvamento para garantizar su aplicación y para que no se pongan en peligro los programas sociales.

"No es posible que la crisis se enfrente con las recetas clásicas de apretar el cinturón, pero el cinturón se lo aprietan unos más que otros, porque eso está demostrado que agrava más la crisis", dijo.

Otra preocupación es que la crisis tenga consecuencias políticas en la región, sobre todo, como recordó hoy el coordinador del área de gobernabilidad democrática del Programa de Naciones Unidas para el Desarrollo (PNUD), Juan Pablo Corlazzoli, cuando entre 2009 y 2010 hay 14 elecciones presidenciales previstas en Latinoamérica.

Desde su organización, añadió, se vigilará para que la crisis no genere "tensiones que desemboquen en crisis políticas que puedan derivar en gobiernos autoritarios" que hagan frente a las dificultades "erosionando la Democracia".

Tanto Lagos como Cardoso se mostraron convencidos de que de esta crisis emergerá un nuevo modelo financiero y de que los países latinoamericanos se encuentran en mejores condiciones que en otras ocasiones para ser parte de la solución.

Por ello, "ahora" es más necesaria "todavía" la ampliación del Grupo de los Ocho (G-8) para incluir países como Brasil, un objetivo al que puede "ayudar" la llegada de Barack Obama a la Casa Blanca, en opinión del ex presidente brasileño.

El relevo en la Presidencia de EEUU es recibido con grandes expectativas en América Latina, aunque también con el convencimiento de que "le tocó un mal momento" y "no va a poder hacer" mucho de lo que le gustaría, en palabras de Cardoso.

"¡Hay que ver qué paquete tiene de regalo de entrada en materia de seguridad internacional!", destacó, al respecto, el ex presidente del Gobierno español Felipe González.

Tanto Lagos como González subrayaron cómo la llegada de Obama puede poner fin al unilateralismo que ha marcado la política exterior de George W. Bush y facilitar un diálogo más de "igual a igual" con Latinoamérica, siendo conscientes de que "sin EEUU no podemos enfrentar los problemas del mundo, aunque Estados Unidos solo no pueda".

El Foro fue organizado por la Secretaría General Iberoamericana, el centro Inter-American Dialogue y el Real Instituto Elcano.

13 ene 2009

crise: quels enseignements..?

Quels enseignements retenir de la crise financière et économique de 2008 ?


Que peut-on retenir de la période de crise que nous traversons depuis l’été 2007 et qui s’est accélérée et aggravée depuis le 15 septembre 2008  ?
Il y a tant de leçons à tirer que je ne peux prétendre à l’exhaustivité. Je vais cependant faire part, dans ce texte court, de quelques remarques qui me semblent fondamentales.

L’avenir nous apprendra sans aucun doute encore beaucoup sur le passé, depuis au moins 30 années.
 
D’abord, la crise et surtout son ampleur n’ont été vraiment anticipées par personne. Ni les économistes observateurs spécialisés, ni les acteurs de cette économie. Or, s’il est de bon ton de stigmatiser une certaine incapacité sur ce point parmi les économistes qui sont supposés - selon quelques pourfendeurs récurrents - bons à rien ou presque, en revanche les acteurs de l’économie qui n’ont pas été plus perspicaces sont largement épargnés de ce point de vue.

Il serait plus convenable de pratiquer davantage la neutralité car, il me semble qu’il n’est pas constructif de critiquer sans cesse les uns pour leurs limites analytiques quand les autres ne font pas mieux. D’une part, nombre d’acteurs sont à l’origine de la crise et d’autre part, ils n’ont même pas anticipé le retour violent du boomerang, la crise et toute sa gravité.

Je reste convaincu que c’est bien de la complémentarité des points de vue qu’une meilleure compréhension des mécanismes économiques, financiers, monétaires, sociaux, …, peut provenir et favoriser l’émergence d’un système plus stable.
 
Ensuite, la crise financière qui a tout révélé, et non pas déclenché, a des causes microéconomiques et des origines macroéconomiques interdépendantes.
 
Du point de vu microéconomique, le comportement des banques en matière d’octroi de crédit n’a pas été à la hauteur des devoirs de précaution qui s’imposent, notamment en matière de solvabilité. En substituant une forme de solvabilité actif (patrimoine) à une forme de solvabilité revenu, les banquiers ont commencé à fabriquer les germes de leurs futures pertes. Une situation dans laquelle la solvabilité n’est assurée que dans la mesure ou l’actif acheté voit son prix augmenter n’est de facto pas durable car dès l’instant où les prix baissent, les défauts des emprunteurs augmentent … Lorsque l’effet de richesse se retourne, la pyramide tend à s’effondrer comme un vulgaire château de cartes.

De plus, la pratique d’une titrisation débridée des créances (afin d’obtenir une meilleure et plus grande répartition des risques en regroupant des créances à risque faible isolément, en se soustrayant aux contraintes prudentielles, …) en contribuant à faciliter et à accroître la distribution du crédit, a soutenu la dynamique de gonflement de la bulle immobilière et financière.

Si on ajoute à ceci la grande complexité des produits (ABS, MBS, CDS, …) qui ont porté la titrisation, produits si complexes que seuls quelques spécialistes y comprenaient quelque chose (et encore …), on comprend que les acteurs concernés (banques et autres instituions financières) ont joué un rôle majeur dans le déclenchement et la propagation de cette crise. En effet, la diffusion du risque via son partage et son émiettement par la titrisation ont rendu l’information sur le degré d’exposition à celui-ci d’une grande opacité. C’est le revers de la médaille de la titrisation, le côté obscur du système.

 Quand la confiance aveugle et panurgienne devient défiance généralisée, le mur est proche.

Comme plus personne ne savait qui possédait quoi, ni combien, les marchés se sont asséchés au sens ou lorsque la liquidité de marché tend vers zéro, plus personne ne peut vendre car personne ne souhaite acheter, et les prix des actifs immobiliers et financiers s’effondrent. Ceux-ci entrainent ipso facto dans leur sillage les bilans des sociétés concernées qui chutent successivement comme dans un jeu de dominos. Les pertes en capital se cumulent, la solvabilité se dégrade, les défauts se multiplient, la liquidité disparaît etc … La baisse entraîne la baisse comme la hausse suscitait de nouvelles hausses quelques semaines, mois, plus tôt.
 
Les problèmes microéconomiques évoqués – titrisation des créances basé sur des produits complexes, opacité sur les risques, solvabilité richesse, … - doivent être résolus tant au niveau des banques, des assureurs, des autres acteurs financiers que des régulateurs. Les responsabilités des acteurs privés sont suffisamment importantes pour ne point les ignorer ou les sous-estimer. D’ailleurs, la littérature économique abonde sur ces thèmes.
 
Pourtant, cette crise présente également des fondements macroéconomiques majeurs. En effet, les Etats et les banques centrales sont largement responsables de la persistance de déséquilibres financiers et monétaires internationaux qui portaient en eux, depuis des années, un potentiel de crise systémique. Néanmoins, le récent G20 n’en a rien dit !

Comment expliquer que les systèmes monétaires et financiers internationaux mis en place et maintenus par les Etats de l’OCDE, par les pays occidentaux, par les EU, l’UE et la ZE, les pays émergents et exportateurs de pétrole, …, puissent permettre que de tels déséquilibres persistent ?

Comment se fait-il que, paradoxalement, ce sont les excédents de la Chine et des pays exportateurs de pétrole qui financent le déficit des paiements des Etats-Unis ? Autrement dit, comment justifier à l’aune de la logique économique de base que ce sont les pays les moins développés, ceux ou les perspectives de rentabilité et de croissance sont les plus élevées, qui financent la croissance de l’économie la plus riche  ?

Le fait que le pays le plus riche, ayant un taux d’épargne quasiment nul, puisse consommer et investir de manière durablement excessive parce que des économies beaucoup moins développées épargnent énormément, mais investissent relativement peu au regard des besoins d’investissement qu’ils ont et transfèrent leurs capitaux vers les EU ou les agents peuvent ainsi continuer à consommer et investir comme des brutes, est une véritable énigme contemporaine.
 
Les excédents commerciaux de la Chine ont pour contrepartie un gonflement exponentiel des réserves de change de la banque centrale qui n’a pas hésité à acheter les dollars qu’elle recevait et des actifs en dollars en créant de la monnaie domestique pour éviter une appréciation du renminbi par rapport au dollar. Ce comportement en matière de change étant une conséquence de la crise monétaire et de change qu’ont connu de nombreuses économies asiatiques à la fin des années 90. L’objectif est non seulement de maintenir un haut degré de compétitivité prix, mais de surcroit, une plus grande capacité de défense du taux de change contre une éventuelle dépréciation brutale.
 
Or, ces dollars accumulés vont revenir vers les Etats-Unis. Ils vont venir gonfler la base monétaire et donc y alimenter la création monétaire. La combinaison d’une politique monétaire excessivement expansionniste (des taux d’intérêt durablement bas pour lutter contre la crise de la « Nouvelle économie » et des nouvelles technologies au tournant des années 2000) et l’afflux des dollars en provenance de Chine vers les EU a produit un excès durable de liquidité macroéconomique (monétaire) qui a entretenu les conditions pour le crédit facile, la titrisation, la demande d’actifs, le gonflement de bulles spéculatives, …., et finalement la crise actuelle dans toutes ses dimensions.
 
En résumé, c’est bien la combinaison de déséquilibres monétaires et financiers internationaux et de comportements inappropriés au niveau microéconomique qui est responsable du déclenchement de la crise, de sa propagation et de son ampleur.
 
Nous pouvons clairement déduire de cet épisode, en cours, qu’un régime de croissance basé sur l’endettement privé est insoutenable à moyen terme. Il n’est pas possible de soutenir durablement la croissance d’une économie dans laquelle les inégalités de revenu se sont accrues, une économie ou le seul moyen de maintenir un haut niveau de consommation, de croissance, est de permettre l’endettement des plus pauvres. Soutenir la consommation via l’effet de richesse (lié à la hausse des cours des actifs acquis) quand les gains de productivité d’une économie ne suffisent plus à augmenter simultanément les profits et les salaires réels (pourvoir d’achat) ne peut être une solution durable. L’endettement ne peut résoudre le problème des inégalités.
 
En conclusion, il me semble que les problèmes financiers, monétaires, économiques et sociaux du monde ne pourront être résolus tant que les Etats, la puissance publique, ne mettront pas collectivement en place un système dans lequel les déséquilibres macroéconomiques de grande ampleur aux niveaux nationaux, régionaux et mondiaux, ne seront plus soutenables. Il est indispensable de repenser et changer non seulement les principes de fonctionnement des acteurs au niveau macroéconomique mais également au niveau microéconomique. Ces changements doivent s’opérer à un niveau global car la globalisation, et les interdépendances qu’elle crée, impose des réponses concertées et coordonnées face aux risques de déflation et de dépression.
 
Si la globalisation pose des problèmes multiples et indiscutables de divers points de vue, il ne me semble pas pertinent d’en déduire que c’est la fin de l’histoire pour le triangle Economie de Marché - Capitalisme - Démocratie. S’il est facile de tirer sur l’ambulance, de « trouver » des coupables et responsables, il est beaucoup plus difficile ensuite de proposer un système de remplacement qui soit cohérent, réalisable et qui ne relève pas que de la chimère, de l’utopie, de l’incantation.
 
In fine, il y a donc loin de la coupe des critiques aux lèvres des propositions…
 

BOLSA:GRANDES PERDEDORES

October 9, 2008, 6:43 PM

biggest-losers.jpg

It was exactly a year ago (give or take a day) when the Dow Jones Industrial Average established its all-time high of 14,279. Friday morning it will open at 8,579—a 40 percent drop. Most of us whose meager wealth is tied up in 401(k) plans have suffered a beating of similar magnitude. But just how have the obscenely affluent fared? VF.com took a look at the nation's 25 richest people whose fortunes are primarily derived from one or two publicly traded stocks.

The result? Not so great! On top of the list (or the bottom, depending on how you look at it) is Sheldon Adelson. The cantankerous casino mogul's shares in his Las Vegas Sands have plummeted 91 percent since reaching their peak last October, shedding a staggering $24.8 billion from his net worth. The collective fortune of Google's founding wunderkinds, Sergey Brin and Larry Page, dropped $12 billion. Even Wall Street savior Warren Buffett got whacked, giving up $16.3 billion of his considerable paper wealth.

And you thought you were taking it on the chin.


NameCompanyBillions Lost/$Peak Value/$Current Value/$% Loss
Sheldon AdelsonLas Vegas Sands24.927.52.691%
Walton clanWal-Mart21.1108.086.919%
Warren BuffettBerkshire Hathaway16.366.049.725%
Sergey Brin & Larry PageGoogle12.121.69.556%
Bill GatesMicrosoft12.029.717.740%
Larry EllisonOracle8.527.118.631%
Charles & Rupert JohnsonFranklin Resources8.513.34.864%
Harold HammContinental Resouces7.610.32.774%
Steve BallmerMicrosoft6.215.39.140%
Stephen SchwarzmanBlackstone
Group
4.96.92.071%
Rupert MurdochNews Corp.4.87.62.863%
Charles SchwabCharles Schwab4.68.13.557%
Micky ArisonCarnival Cruise Line4.59.75.246%
Jeff BezosAmazon4.510.05.545%
Pierre OmidyareBay4.47.22.861%
Michael DellDell4.27.63.456%
Daniel OchsOchs Ziff4.15.00.982%
Sumner RedstoneCBS, Via3.66.02.460%
Steve WynnWynn Resorts2.94.31.468%
Tom WardSandRidge Energy2.42.90.582%
Steve JobsApple, Dis2.34.92.646%
Mitchell & Steven RalesDanaher2.25.53.340%
Gordon MooreIntel2.14.82.744%
Ronda Stryker & familyStryker Corp.2.16.44.333%
Dan DuncanEnterprsie Products2.04.92.942%


Photo illustration by Hamish Robertson.

Photo credits: Bill Gates by Andy Mettler; Sergey Brin by James Duncan Davidson/O'Reilly Media; all others from AP Photos.

ENTREVISTAS TV CRISIS GLOBAL

NR.: Director, no presidente ---------------------------------------------- Bruno Seminario 1 ------------------------- Bruno Seminario 2 -------------------- FELIX JIMENEZ 1 FELIZ JIMENEZ 2 FELIX JIMENEZ 3, 28 MAYO OSCAR DANCOURT,ex presidente BCR ------------------- Waldo Mendoza, Decano PUCP economia ---------------------- Ingeniero Rafael Vasquez, parlamentario 24 set recordando la crisis, ver entrevista en diario

Etiquetas

Peru:crisis impacto regional arequipa,raul mauro

Temas CRISIS FINANCIERA GLOBAL

QUIEN SOY?
claves para pensar la crisis

MATERIAS PRIMAS
-Metales
-Cobre
- plata
- oro
- zinc
- plomo
- niquel
- petroleo

-Tipo de cambio

- LA CRISIS

- BOLSA VALORES
- BANCOS
- PBI PAISES
- USA: DEFICIT GEMELOS
- UE: RIEN NE VA PLUS

CONTAGIO: CANALES

- PERU: DIAGRAMA DE CONTAGIO
- PERU: IMPACTO EN BOLSA
- MEXICO: HAY CRISIS?

LA PRENSA
COMENTARIO DE HOY

- DIARIOS DE HOY
NLACES

Coyuntura
Bancos centrales
Paginas Recomendadas

BLOGS

economiques
Interes

VIDEO

- Economia videos
- Crisis financiera global

TRICONTINENTAL

- AFRICA: daniel
- EUROPA: helene
- ASIA:
- AMERICA

COLUMNAS AMIGAS

Chachi Sanseviero

ETIQUETAS
por frecuencia de temas
por alfabetico

EVENTOS

FOTOS DEL PERU

GONZALO EN LA RED

JOBS
VOZ ME CONVERTIDOR
CLIMA
SUDOKU
PICADURAS

LOGO

LIBRO de GONZALO

La exclusion en el Peru

-Presentacion

- introduccion

- contexo economico

- crisis de la politica

- excluidos de las urbes

- excluidos andinos

- contratapa

VIDEOS ECONOMICOS
Crisis Enero 2009
Krugman
Globalizacion 1
Globalizacion 2
Crisis Brasil
Crisis bancaire
Karl marx revient

TODOS LOS DERECHOS RESERVADOS

GOOGLE INFORMA


PRESS CLIPPINGS-RECORTES PRENSA-PRESSE..

ETIQUETAS alfabetico