SECCION Crisis monetaria: US/EURO, dolar vs otras monedas

Gráfico del tipo de cambio del Dólar Americano al Euro - Desde dic 1, 2008 a dic 31, 2008

Evolucion del dolar contra el euro

US Dollar to Euro Exchange Rate Graph - Jan 7, 2004 to Jan 5, 2009

V. SECCION: M. PRIMAS

1. SECCION:materias primas en linea:precios


[Most Recent Quotes from www.kitco.com]


METALES A 30 DIAS click sobre la imagen
(click sur l´image)

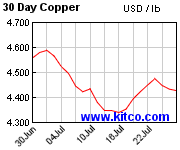
3. PRIX DU CUIVRE

  Cobre a 30 d [Most Recent Quotes from www.kitco.com]

4. ARGENT/SILVER/PLATA

5. GOLD/OR/ORO

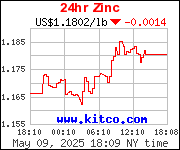
6. precio zinc

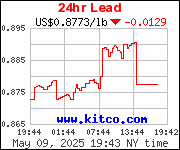
7. prix du plomb

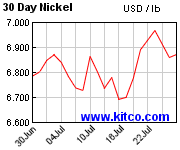
8. nickel price

10. PRIX essence


petrole on line

Find out how to invest in energy stocks at EnergyAndCapital.com.

azucar

azucar
mercados,materias primas,azucar,precios y graficos azucar i otros

30 sept 2008

DERNIERS HITS DE LA CRISE

MI IMPLODE EST UNE BONNE LECTURE

TRICHET SUR LA CRISE? MARS 2007

J.C Trichet (président de la banque centrale européenne), mars 2007, interrogé sur la recession aux USA.

"Non, nous n'envisageons pas cette éventualité, donc pas de récession."

Il suffit de "ne pas envisager" pour que ça n'arrive pas...n'est-ce pas merveilleux ?

MAS HUMOR NEGRO:PAULSON? MARS 2007

Henry Paulson (secrétaire d’état américain au Trésor), mars 2007, totalement émerveillé par l'état de l'économie US et mondiale :

"Je suis rassuré au sujet de notre économie"

"Toutes les économies sont en croissance, l'inflation est basse et les liquidités abondantes" "The global economy is more than sound," Paulson said. "It's as strong in the last couple of years as I've seen in a lifetime.

GREENSPAN: NOVEMBRE 2005

Alan Greenspan, toujours, nov.2005... moins de 18 mois avant la crise bancaire associée au retournement de l'immobilier !

"même si les cycles économiques n'ont pas disparu, la flexibilité a rendu les état-unis et la plus grande part de l'économie générale plus solides et plus résistants."

"Même si nous ne pouvons écarter la possibilité d'une baisse du prix des logements, cette baisse, si elle se produit ne devrait pas avoir d'impact macroéconomique important. Le système bancaire national et la financiarisation des hypothèques rend cela improbable."

GREENSPAN: MARS 2006

*le bêtisier des banquiers centraux
*

Voici quelques unes des meilleures citations des dirigeants de la FED, de la banque centrale européenne, et autres grands maîtres de l'économie. A relire maintenant et surtout dans quelques mois et quelques années pour passer de bons moments.

D'abord une déclaration visionnaire d'Alan Greenspan (ex-président de la FED), en avril 2005 s'émerveillant des innovations financières et de la croissance des prêts à risque ("subprime loans")...deux ans avant la crise du secteur des "subprime loans".

"Innovation has brought about a multitude of new products, such as subprime loans... With these advances in technology, lenders have taken advantage of credit scoring models and other techniques for efficiently extending credit to a broader spectrum of consumers... Where once more marginal applicants would simply have been denied credit, lenders are now able to quite efficiently judge the risk posed by individual applicants and to price that risk appropriately.

These improvements have led to rapid growth in subprime mortgage lending...

“This fact underscores the importance of our roles as policymakers, researchers, bankers, and consumer advocates in fostering constructive innovation that is both responsive to market demand and beneficial to consumers”

Traduction : l’innovation a apporté une multitude de nouveaux produits comme les prêts à risques.

Avec ces avancées technologiques, les prêteurs ont tiré profit des modèles d’évaluation du risque-crédit et d’autres techniques pour étendre les prêts à un plus grand nombre de consommateurs. Alors qu’avant beaucoup d’emprunteurs marginaux se voyaient refuser le crédit, les prêteurs sont maintenant capables d’évaluer efficacement le risque associé à ceux-ci. Ces améliorations ont conduit à une forte croissance du prêt hypothécaire à risque.

Ce fait montre l’importance de notre rôle, en tant que décideurs politiques, chercheurs, banquiers pour porter des innovations constructives qui correspondent au marché et profitent aux consommateurs.

ASIA:BOLSAS CAEN

Las bolsas asiáticas caen con fuerza tras el desplome de Wall Street
0:06 | La Bolsa de Hong Kong perdía 5,49% en la apertura mientras que el índice Nikkei de en Tokio retrocedió hasta 4,94%

Beijing /Tokio/Manila (EFE).- Los mercados de Asia registraron fuertes caídas en la apertura de hoy, arrastradas por lo ocurrido ayer en Wall Street, tras el rechazo al plan de rescate del Gobierno de los EEUU para superar la crisis financiera.

La negativa de la Cámara de Representantes estadounidense a aprobar el proyecto presentado por el presidente Bush hundió ayer el índice Dow Jones, que perdió un 6,98 por ciento y registró la mayor bajada en puntos de su historia: 777,68 puntos.

El efecto en las bolsas de todo el mundo no se hizo esperar y llega a Asia, en lo que los analistas no han dudado en calificar como un nuevo "martes negro".

La Bolsa de Hong Kong perdía a media sesión 433,02 puntos, 2,42 por ciento, frente a una caída del 5,49 por ciento en la apertura. El índice Hang Seng se situó a 17.447,66 puntos en mitad de la jornada, cerca de mínimos históricos pero no tanto como se esperaba por el descalabro de Wall Street.

La Bolsa hongkonesa es muy sensible a los cambios de la Bolsa norteamericana y en las últimas semanas ha registrado fuertes pérdidas, arrastrada por la crisis financiera de EEUU.

El índice Nikkei de la Bolsa de Tokio se desplomó hoy en la apertura un 4,07 por ciento al perder 477,90 puntos hasta 11.265,71 puntos. Esa caída se agravó minutos después al perder 579,87 puntos, o un 4,94 por ciento, hasta 11.163,74 puntos.

La Bolsa de Seúl también abrió con grandes pérdidas al bajar el Kospi 69,96 puntos, el 4,8 por ciento, hasta 1.386,4 puntos.

El indicador de valores tecnológicos Kosdaq también bajó el 5,2 por ciento en la apertura al perder 23,49 puntos hasta 422,56 puntos.

Los más afectados en el parqué de Seúl fueron el sector financiero, las compañías de acero e incluso grandes exportadores, como Samsung, que cedió un 4,41 por ciento, o Hyundai Heavy Industries, que bajó el 6,64 por ciento.

Por otra lado, en Australia y Nueva Zelanda, las bolsas bajaron más de un cuatro por ciento durante la apertura.

El primer ministro australiano, Kevin Rudd, se apresuró a pedir a los senadores estadounidenses que vuelvan a las negociaciones lo más pronto posible para aprobar el plan y evitar el desangre de los parqués.

"Nuestra actitud ante la crisis, al igual que otros amigos y aliados de Estados Unidos, es la de urgir al Congreso de Estados Unidos a que pase ésta u otra medida similar antes de final de semana", dijo el mandatario australiano.

"Los mercados asiáticos son muy dependientes de lo que pasa en Estados Unidos. Especialmente, los de Malasia", dijo hoy Kaladher Govindan, analista jefe de la compañía de inversión malasia TA Securities.

"Lo que importa ahora es cómo dar la vuelta al fenómeno, si el Gobierno estadounidense propondrá un plan alternativo o no", añadió el experto.

En Malasia, el indicador compuesto KLCI de la plaza bursátil de Kuala Lumpur recortó 17,10 puntos, equivalentes al 1,68 por ciento, y abrió en 1.002,62 puntos.

El resto de plazas también registraron profundas pérdidas.

En Vietnam, el índice VNIndex de la plaza bursátil de Ciudad Ho Chi Minh (antigua Saigón) restó 22,20 puntos, el 4,63 por ciento, hasta quedar en 456,8 .

En Singapur, el índice Straits Times de la ciudad-estado cayó 86,39 puntos, el 3,66 por ciento, en la apertura, que lo dejaron en 2.274,95 puntos.

En Filipinas, el índice PSEI de la bolsa de valores de Manila perdió 67,38 puntos en los primeros minutos de negociación, el 2,58 por ciento, hasta 2.540,20 puntos.

En Tailandia, el índice SET de la Bolsa de Bangkok descendió hasta 575,49 puntos,tras perder 25,80, el 4,2 por ciento.
En Indonesia, la Bolsa permaneció cerrada por ser festivo.

USA:DESPUES DEL NO AL PLAN

El rescate fracasa, el Dow se desploma, ¿y ahora qué?

La paralización de los mercados de crédito podría llevar a la economía a una recesión prolongada

lanacion.com | Wall Street Journal | Martes 30 de setiembre de 2008

CRISIS: MAS HUMOR NEGRO

La crisis de los Estados Unidos no tendría gran impacto en el Perú
23:15 | Según los especialistas, debido a que hay una menor dependencia comercial. No obstante, la se vería afectada por la restricción de la capacidad de crédito


El gerente de Estudios económicos del BBVA Hugo Perea, lamentó que no se haya aprobado en el Congreso de los Estados Unidos el paquete de rescate financiero de 700.000 millones de dólares, propuesto por la administración de George Bush, porque ocasionaría una crisis mayor a en dicho país.


Respecto al impacto que tendría la crisis de los Estados Unidos en el mercado local el especialista de BBVA dijo en el programa "Rumbo Económico" que "afortunadamente ya no dependemos comercialmente de Estados Unidos como antes, por lo cual la crisis no nos afectaría demasiado".


Asimismo, Perea explicó que el paquete de rescate representa 6 veces el PBI del Perú, lo cual preocupa a la ciudadanía norteamericana porque si este plan no funciona, todo ese dinero afectaría al bolsillo del contribuyente a través de mayores impuestos.


Por su parte, Felipe Vásquez de Velasco, gerente general de Interfondos de la empresa de Fondos Mutuos del Grupo Interbank, compartió la posición del especialista de BBVA y dijo que "la realidad de la economía del Perú, ha cambiado y actualmente dependemos en menor porcentaje de la economía de Estados Unidos, aunque sí de la economía de China".


A su vez, agregó que aunque hay cierto nerviosismo por lo que está pasando en Estados Unidos, aún se mantiene la esperanza de que esta situación se supere.


Por su parte, el economista Bertrand Delgado Calderón de IDEA Global, manifestó que la economía latinoamericana, se vería afectada por la restricción de la capacidad de crédito, aunque negó que alguno de los países latinos, puedan caer en una recesión profunda ni este, ni el próximo año.


Por otro lado, Germán Alarco, investigador de Centrum Católica, señaló que todo el mundo centra la crisis norteamericana en un problema del mercado hipotecario, pero explicó que hay un problema estructural en la economía que requiere de mucha demanda y gasto

JAPON COMPRA MORGAN STANLEY

Un banco japonés compró parte del Morgan Stanley

El grupo nipón Mitsubishi UFJ se convirtió en el accionista mayoritario del importante banco de inversión al desembolsar US$ 9000 millones; junto a Goldman Sachs era el único que había logrado sobrevivir a la crisis

lanacion.com | Economía | Lunes 29 de setiembre de 2008

BRASIL: LULA SOBRE CRISIS,DEVALUACION

CRISIS FINANCIERA GLOBAL

ABC CRISIS, LN ARG

Las preguntas y respuestas de la crisis financiera

Envíe su pregunta a

lanacion.com | Economía | Lunes 29 de setiembre de 2008

BRASIL;CIERRE DE BOLSA

El cimbronazo regionalSe hundieron las bolsas en Buenos Aires y San Pablo

El Merval se derrumbó 8,65% por el rechazo del Congreso estadounidense al plan de Bush, la caída del banco Wachovia y la incertidumbre local; subió el riesgo país; San Pablo cayó 9,36%

lanacion.com | Economía | Lunes 29 de setiembre de 2008

BANCOS FORTIS,BRADFORD,WACHOVIA, CAEN

Una nueva ola de rescates bancarios inyecta otra dosis de incertidumbre en las bolsas

En Londres, el gobierno anunció que se hará cargo de Bradford & Bingley; Fortis, el minorista más grande de Bélgica, debió ser salvado por tres gobiernos europeos

lanacion.com | Economía | Lunes 29 de setiembre de 2008

USA:BERNANKE SOBRE EL PLAN

Bernanke había asegurado que el rescate restablecería el crédito

"Esta legislación debería ayudar a restaurar el flujo del crédito a las familias y las empresas, que es esencial para el crecimiento económico y la creación de empleos", dijo el titular de la Fed

lanacion.com | Economía | Lunes 29 de setiembre de 2008

USA: CRISIS HUMOR NEGRO

Kuczynski: Vamos a tener un freno en crecimiento pero saldremos bien librados
23:11 | El ex ministro de Economía minimizó los efectos que la crisis financiera en Estados Unidos tendrá en el Perú

La crisis financiera en Estados Unidos preocupa a todo el mundo pero a juicio del ex ministro de Economía y Finanzas Pedro Pablo Kuczynski esta no tendrá un efecto devastador en el país.

"La crisis va a ser muy importante en el extranjero, pero aquí creo que vamos a capear el temporal. A los ahorristas: no se preocupen tanto, vamos a tener un freno en el crecimiento, pero vamos a salir bien librados", señaló el ex ministro del Gobierno de Alejandro Toledo.

En diálogo con Canal N, el economista estimó que la gran crisis financiera respondió a un exceso de confianza por parte de los bancos y entidades financieras y a una lenta reacción en los organismos federales estadounidenses.

"Diría que esto no puede pasar dos o tres días. El Gobierno de Estados Unidos debe usar este tiempo para reformar su propuesta, poner algún límite a los sueldos de los presidentes de los bancos que van a recibir esta plata, sanciones por demandas de accionistas que se han sentido violados financieramente", refirió.

Según Kuczynski, el sistema judicial de ese país se encargará de aquellos malos banqueros, pero "siempre es bueno un saludo a la bandera que ayude más a los deudores hipotecarios que a los bancos".

usa: wsj pierde 1.2 b ayer

Wall Street perdió en un día casi el doble del presupuesto del plan de rescate
20:38 | El valor bursátil de las empresas cotizadas en la Bolsa de Nueva York descendió hoy en más de US$ 1,2 billones


Nueva York (EFE).- El valor bursátil de las empresas cotizadas en la Bolsa de Nueva York descendió hoy en más de 1,2 billones de dólares, casi el doble del presupuesto del plan diseñado por Washington para acudir al rescate del sector financiero.

El mismo día en que la Cámara de Representantes de Estados Unidos rechazó el plan de rescate promovido por la Administración de George W. Bush con un presupuesto de 700.000 millones de dólares, el índice Dow Jones Wilshire 5000, el que mejor refleja el valor conjunto de las firmas cotizadas en Nueva York, perdió un 8,27 por ciento.

Ello supone que el valor bursátil de todas esas compañías ha descendido en un día en más de 1,2 billones de dólares. Desde que se puso en marcha en 1980, es la primera vez que ese índice refleja un descenso en un sólo día que equivalga a más de un billón de dólares.

Además, y según datos de ese índice citados por el responsable de finanzas de The New York Times en su blog, la pérdida en los últimos doce meses asciende a 4,2 billones de dólares.

El Dow Jones cerró hoy con la mayor caída en puntos de su historia (777,68 puntos) y la más pronunciada porcentualmente desde los atentados del 11 de septiembre de 2001 (-6,98%).

Al final de la sesión se encontraba en su nivel más bajo desde hace casi tres años, concretamente desde el 27 de octubre de 2005, y un 21,86 por ciento por debajo del que tenía hace un año.

Por su parte, el S&P 500 cerró con una caída del 8,8%, lo que supone su mayor descenso desde hace más de dos décadas (desde octubre de 1987) y la séptima más pronunciada de su historia.

El Nasdaq, donde se agrupa gran parte de los valores tecnológicos cotizados en Nueva York, cerró con una caída del 9,1%, la tercera mayor en porcentaje de su historia y también la más pronunciada desde el "crash" de 1987.

Google cayó en ese mercado por debajo de los 400 dólares por acción por primera vez en dos años y cerró con una caída del 11,6%, mientras que Apple se anotó un descenso del 17,9%.

Aunque Wall Street se llevó la palma, las caídas fueron generalizadas en todo el mundo y, por ejemplo, la Bolsa de Brasil llegó a cerrarse, por registrarse descensos superiores al 10 por ciento, algo que no ocurría desde 1989.

En Europa y, pese a que allí los mercados cerraron antes de que se conociera el rechazo al plan por parte de los legisladores estadounidenses, el FTSE cayó más del 5% y registró su mayor retroceso diario desde comienzos de año.

En Viena la caída fue la mayor desde 1997 y en Toronto desde la crisis de 1987, mientras que el mercado irlandés sufrió su descenso más pronunciado en 25 años y el chileno en una década.

Mientras, el crudo se abarató en Nueva York más de 10 dólares, lo que supone el descenso más brusco desde el 17 de enero de 1991, aunque medio en porcentaje, el descenso fue del 9,8%, la mayor caída desde el 15 de noviembre de 2001.

En cambio, el oro superó los 900 dólares por onza, al estar considerado como una inversión refugio, segura en momentos de alta incertidumbre.

gonzalo garcia

gonzalo garcia

USA: NO AL PLAN

La crisis financiera globalRechazan el plan de George W. Bush en el Congreso y se derrumban los mercados financieros en el mundo

Pese al reclamo del presidente de los EE.UU., la Cámara de los Representantes se negó a avalar el plan de salvataje de US$ 700.000 millones; Wall Street vivió el peor día de su historia; más votos republicanos que demócratas en contra del proyecto oficial

lanacion.com | Economía | Lunes 29 de setiembre de 2008

29 sept 2008

UE:BOLSAS CAEN

Tension en sistema financiero europeo

USA;PAULSON NO VE EL FINAL DEL TUNEL

LA CRISIS DURARA

CONSULTQR DE FINANZAS ANALIZA BOLSA

Un analisis de las tendencias de la bolsa..

PLAN PAULSON

Comment est financé le plan Paulson ?

Le plan de sauvetage américain sera financé par le Trésor, donc par le contribuable. Les sommes seront octroyées en trois étapes : 250 milliards de dollars seront immédiatement accordés au Trésor suivis de 100 milliards octroyés, si nécessaire, à la demande du président, puis 350 milliards sujets à un nouveau vote du Congrès. Deux comités externes surveilleront la manière dont sont dépensées ces sommes.

Les faits Accord sur le plan de sauvetage du système bancaire américain

A quoi serviront ces 700 milliards de dollars ?

Le Trésor veut débarrasser les banques de leurs actifs "toxiques" à l'origine de la crise. En éliminant le "ver dans le fruit", il compte ainsi restaurer la confiance dans le système financier. En échange de cette action il obtiendra des titres de propriété dans les banques aidées. Si les institutions financières se redressent, le Trésor touchera les bénéfices, voire revendra à profit ses titres. L'Etat sera aussi tenu d'assouplir les modalités des prêts rachetés pour soulager les emprunteurs propriétaires de maisons menacées de saisies.

A quel prix seront rachetés les actifs "toxiques" des banques ?

Le Trésor s'empare de titres dont personne ne veut. Afin de recréer artificiellement un marché, il utilisera un système d'enchère inversé en invitant les banques à participer à ces différentes enchères.

Quelles sont les institutions financières susceptibles d'être sauvées ?

Les banques américaines, mais aussi des collectivités locales, des fonds de pension et des petites banques commerciales, pourront profiter de l'offre. Les banques étrangères qui disposent de filiales aux Etats-Unis seront aussi acceptées. En revanche, les fonds spéculatifs devraient être exclus du programme.

Pourquoi sauver Wall Street en priorité ?

En sauvant Wall Street, l'Etat espère s'attaquer à la racine du problème afin de relancer l'économie. Lorsque les banques sont fragilisées, elles ne sont plus en mesure d'octroyer des crédits aux particuliers et aux entreprises. Avec ce plan, "il s'agit de sauver toute l'Amérique, s'assurer qu'il y aura encore des crédits automobiles des prêts étudiants…", explique le sénateur républicain Judd Gregg.

Le plan suffira-t-il à sauver l'économie américaine ?

Pour la plupart des économistes, ce plan ne résoudra sans doute pas l'ensemble des problèmes. Pour Nouriel Roubini, professeur à l'Université de New York et l'un des premiers à avoir prédit une crise d'une telle ampleur, la récession est déjà là, mais "l'enjeu est d'éviter une crise du type de celle traversée par le Japon dans les années 1990, qui a anéanti pendant dix ans le secteur financier. Si le plan est à 100 % efficace, la récession américaine durera deux ans", estime-t-il.


Claire Gatinois

FORTIS,BB,HBOS..CRISE BANCAIRE. LM

Après les Etats-Unis, l'Europe ? Le Benelux a volé, dimanche 28 septembre, au secours de la banque Fortis pour lui éviter d'être emportée par la crise financière, alors que le gouvernement britannique s'apprête à nationaliser les prêts de Bradford & Bingley (B&B), dont les dépôts et les succursales ont été rachetés par la banque espagnole Santander. En Allemagne, la banque allemande Hypo Real Estate, menacée de faillite, a obtenu de la part d'un consortium de banques allemandes des crédits "à hauteur suffisante" pour continuer ses activités, a-t-elle annoncé tôt lundi matin dans un communiqué boursier.
En France, "tout le monde peut s'accorder pour dire que les banques françaises sont en situation de risque moins grand qu'aux Etats-Unis ou même dans d'autres pays européens", a dit sur France-Inter dimanche Claude Guéant, secrétaire général de l'Elysée. Il a dit fonder cet optimisme sur deux raisons : les banques françaises se seraient moins engagées dans l'immobilier et seraient moins parties à l'aventure dans des valeurs "fragiles", les produits financiers composés à partir des risques et des dettes des crédits immobiliers à risque américains.

LES GOUVERNEMENTS DU BENELUX AU SECOURS DE FORTIS

Les gouvernements de Belgique, des Pays-Bas et du Luxembourg, les trois pays où est principalement implantée Fortis, ont annoncé, dimanche soir 28 septembre, leur intention de nationaliser le bancassureur en y injectant un total de 11,2 milliards d'euros. Selon ce plan, l'Etat belge va mettre au pot 4,7 milliards en échange d'une participation de 49 % dans la filiale bancaire belge du groupe. Les Pays-Bas, qui avaient rechigné, vont injecter 4 milliards d'euros pour 49 % de la filiale néerlandaise, et le Luxembourg 2,5 milliards d'euros pour 49 % de la filiale luxembourgeoise, sous forme d'obligations convertibles en actions, selon un communiqué commun.

Dans le même temps, le bancassureur belgo-néerlandais, qui emploie 85 000 personnes et fait partie des vingt plus grandes banques européennes, va se séparer des actifs qu'elle avait achetés l'an dernier dans son concurrent néerlandais ABN Amro ; selon certaines informations de presse, le groupe néerlandais ING serait sur les rangs. Un prix de 10 milliards d'euros a été évoqué, très loin des 24 milliards d'euros que Fortis avait dû débourser pour s'emparer d'une partie d'ABN Amro, lors d'une OPA sur le groupe menée de concert avec les banques espagnole Banco Santander et britannique Royal Bank of Scotland. Par ailleurs, le président du conseil d'administration de Fortis, Maurice Lippens, va quitter son poste. L'option d'une nationalisation partielle s'est imposée après l'échec de négociations menées tout au long du week-end visant à trouver un éventuel repreneur privé pour Fortis. Le groupe bancaire français BNP-Paribas a fait une offre mais qui a été jugée insuffisante, tant par Fortis que les gouvernements, selon des sources proches du dossier.

SANTANDER ET LE TRÉSOR BRITANNIQUE À LA RESCOUSSE

Outre-Manche, B&B devrait devenir la deuxième banque britannique reprise par les pouvoirs publics après le sauvetage de Northern Rock, en février. La banque espagnole Santander a annoncé dimanche soir le rachat de ses dépôts et de ses 200 succursales pour 400 millions de livres (503 millions d'euros). Les 2,7 millions de comptes de B&B représentent un total de 21 milliards de livres. L'enseigne B&B va perdurer, mais les comptes seront transférés à la banque Abbey, établissement britannique acquis en 2004 par Santander, a précisé un porte-parole.

Le Trésor britannique a mené d'intenses discussions ce week-end en vue du sauvetage de la neuvième banque de crédits immobiliers britannique. Une déclaration du ministre des finances, Alistair Darling, est attendue lundi, avant l'ouverture des marchés. Selon la BBC, B&B devrait être nationalisée et son portefeuille de créances hypothécaires fusionné avec celui de Northern Rock.

Le Trésor aurait préféré un sauvetage par un repreneur privé mais, en pleine crise mondiale du crédit et avec un marché immobilier en plein marasme, aucune autre banque n'a voulu reprendre les 41 milliards de livres sterling (51,67 milliards d'euros) de créances immobilières de B&B, qui représentent 3,4 % de tout le portefeuille hypothécaire au Royaume-Uni. Le gouvernement britannique a supervisé ce mois-ci la reprise de HBOS, la première banque du pays pour le crédit immobilier, par sa rivale Lloyds TSB, qui s'est trouvée moins exposée car elle n'était que quatrième dans ce secteur.

FRANCE:EDITORIAL DU MONDE SUR CRISE

Depuis que la crise des subprimes - ces crédits hypothécaires acrobatiques - a éclaté aux Etats-Unis à l'été 2007, chaque mois qui passe, et désormais chaque jour, accentue davantage les secousses qui ébranlent l'économie mondiale. Partie des marchés financiers, l'onde de choc a atteint celui des matières premières, fait s'effondrer une partie du système bancaire américain et met maintenant en danger l'économie "réelle", autrement dit la production, la croissance et l'emploi.

Aux Etats-Unis en premier lieu, mais par ricochet dans tous les pays, c'est une redoutable crise de confiance qui menace - en témoignent les doutes et le scepticisme que suscite le gigantesque plan de sauvetage bancaire annoncé par le gouvernement américain il y a quelques jours. Qui peut enrayer cette défiance ? Certainement pas, à ce stade, les principaux acteurs économiques, encore moins financiers, qui n'ont su ni mesurer ni maîtriser la folie des marchés - quand ils ne leur ont pas prêté la main.

Restent les factotums de la vie publique : les responsables politiques. Décriés, le plus souvent soupçonnés d'être des rhéteurs sans pouvoir, ils retrouvent là l'occasion de démontrer leur utilité. Mais le risque est évident. S'ils ne parlent pas, leur silence sera jugé coupable. S'ils parlent, le doute s'insinue immédiatement : quelle prise ont-ils réellement sur la crise ? George W. Bush vient de se livrer à l'exercice, sur un mode alarmiste, voire dramatique, sans craindre d'évoquer "une récession longue et douloureuse".

Toutes proportions gardées, le défi est le même pour Nicolas Sarkozy, qui devait s'exprimer à Toulon jeudi 25 septembre : trouver les mots pour éviter que l'inquiétude ne se transforme en "panique" (dixit G. W. Bush) ; mais sans laisser croire aux Français que la crise est sous contrôle, puisque rien ne permet, pour l'heure, d'affirmer qu'elle l'est.

Bref, le président de la République doit, autant que possible, rassurer sans endormir, expliquer sans affoler, reconnaître les limites de son pouvoir sans accentuer la défiance sur sa réalité même. En sachant que l'enjeu est décisif pour les trois années à venir : contrairement à son homologue américain, il n'est pas en fin de mandat.

18 sept 2008

USA; RESOLUTION TRUST, MEDIDAS ANTICRISIS

CRISIS FINANCIERA GLOBAL
Estados Unidos lanza un paquete de medidas contra la crisis

Gobierno y Congreso anuncian que las medidas se centrarán en dar solución a los activos fallidos del mercado hipotecario que tienen en sus balances las instituciones financieras

19/09/2008 | Actualizada a las 02:35h

Washington, 18 sep (EFECOM).- El presidente de la Reserva Federal, Ben Bernanke, el secretario del Tesoro, Henry Paulson, y los líderes del Congreso de EE.UU. acordaron hoy lanzar un paquete de medidas legislativas de manera «expeditiva» para afrontar la crisis.


* La Bolsa de Nueva York se recupera animada por las últimas inyecciones de liquidez y sube un 3,59%
Paulson dijo que el paquete será el más "integral" de los que se han aprobado hasta el momento para resolver la restricción de crédito en los mercados internacionales, y deberá ser aprobado por el Congreso.

Los legisladores y los altos funcionarios económicos anunciaron que el acuerdo final sobre este paquete, que se centrará en dar solución a los activos fallidos del mercado hipotecario que tienen en sus balances las instituciones financieras, pueda estar listo en «cuestión de horas».

La reunión de hoy con los legisladores es el último movimiento del Gobierno de Estados Unidos para apaciguar a los mercados financieros, que en los últimos días han vivido fuertes turbulencias ante el riesgo de quiebra de grandes entidades financieras que invirtieron en activos del mercado hipotecario.

El propio secretario del Tesoro reconoció, en una breve comparecencia ante la prensa el jueves por la noche, que detrás de esta grave crisis se encuentra la «falta de liquidez» de los activos que tienen las instituciones financieras, y que no encuentran salida en los mercados.

Por eso, el principal objetivo del paquete de medidas será resolver el "estrés" al que está sometido el mercado de los activos hipotecarios, y que tiene su origen en la crisis inmobiliaria y el hundimiento de las hipotecas de alto riesgo en Estados Unidos.

Una gran cantidad de bancos de inversión, fondos y aseguradoras invirtieron en activos vinculados a las hipotecas de alto riesgo, lo que ha dañado de manera alarmante la calidad de sus balances.

De hecho, el banco de inversión Lehman Brothers tuvo que solicitar la quiebra el pasado lunes, Merrill Lynch fue vendida a bajo precio al Bank of America, y la aseguradora AIG, la mayor del país, fue intervenida por la Reserva Federal.

El presidente de la Reserva Federal dijo, al término de la reunión, que: «esperamos trabajar con el Congreso para resolver la crisis financiera y conseguir que nuestra economía funcione de nuevo».

La presidenta de la Cámara de Representantes, Nancy Pelosi, que actuó como anfitriona de la reunión, aseguró que el «tiempo es crucial» en el diseño de este paquete de medidas, y que el acuerdo podría quedar completamente cerrado en las próximas horas. "Esperamos movernos rápido", dijo.

Un portavoz del Tesoro, Brookly McLaughlin, dijo que a pesar de que no hay planes de cuando saldrán las medidas, Paulson, Bernanke y otros funcionarios, esperaban seguir trabajando durante el fin de semana para completar todos los detalles del plan.

El líder de la mayoría demócrata en el Senado, Harry Reid, dijo por su parte que espera que el Gobierno y la Reserva Federal, junto con los legisladores, «lleguen a un acuerdo en cuestión de horas, más que de días».

Hoy, la bolsa de Nueva York cerró con una fortísima subida de más de 400 puntos, la mayor de los últimos seis años, al desvelarse que entre las medidas podía figurar la creación de una agencia federal que se hiciera cargo de los activos dañados de los bancos.

Esta agencia sería similar a la que se creó a finales de los años 80 durante la crisis de las cajas de ahorros, denominada Resolution Trust Corporation, que se hizo cargo de los activos dañados de las entidades quebradas.

Otro precedente de intervención del Gobierno Federal se produjo durante la crisis de la Gran Depresión, en la década de 1930, cuando la corporación Home Owners Loan emitió bonos para financiar a las instituciones financieras.

La reunión de esta noche se produce horas después de que el presidente George W. Bush asegurara que su Gobierno está haciendo todo lo posible para mitigar los efectos de la crisis financiera que ha sacudido con fuerza los mercados bursátiles durante esta semana.

USA: LECTURA DE LA CRISIS

Wharthon examina la crisis

CRASH 2008

rash’ de 2008: el final de una era
Eduardo Segovia
Publicado en Economía by reggio en Septiembre 16th, 2008

Vivimos tiempos históricos, que serán recordados por las generaciones venideras. De los cinco grandes de la banca de inversión de Wall Street, la crisis ya se ha llevado a tres por delante: Bear Stearns (1923-2008), comprado en marzo por JP Morgan con la garantía del Gobierno de EEUU; Lehman Brothers (1850-2008), que se declaró en suspensión de pagos el viernes por la noche ante la falta de compradores; y Merrill Lynch (1914-2008), que ha preferido venderse a Bank of America antes de correr la misma suerte. Es el fin de una era. El final de la banca de inversión de los últimos 75 años, es decir, de los supervivientes a la última gran purga financiera producida tras el crash de 1929.

La peor crisis en más de siete décadas vuelve la vista atrás con un mismo origen. Si entonces fueron los trust financieros -hibridos entre fondos de inversión y hóldings financieros-, esta vez han sido los SIV (Special Investments Vehicles), otras criaturas híbridas, las que han desatado un efecto dominó que ha terminado por llevarse por delante a los brókers más sofisticados, a los ingenieros de la burbuja crediticia y de las inversiones en activos de deuda hipotecaria. El final de los Gordon Gekko.

Después de esta purga, sólo quedan dos bancos de inversión puros independientes (JP Morgan también es banco minorista): Goldman Sachs y Morgan Stanley. Y el hecho de que hayan sobrevivido hasta ahora tampoco les garantiza nada en el futuro, a la vista del desastroso entorno actual. Bear Stearns era realmente el más afectado por la crisis subprime, pero las autoridades norteamericanas decidieron salvarlo por el riesgo sistémico de dejar caer un banco de inversión con enormes posiciones cruzadas con el resto del sector, cuya falta de contrapartida podía provocar un colapso total del sistema. Además, era el más pequeño de los cinco y se suponía que no iba a haber más entidades en riesgo de quiebra –una previsión bastante ingenua, como queda demostrado ahora-. Así que se le concedieron garantías a JP Morgan de que no sufriría pérdidas por activos tóxicos ocultos por un importe de hasta 29.000 millones.

El problema es que, después de este rescate vino el de Fannie Mae y Freddie Mac, justificado por la necesidad de salvar el mercado hipotecario pero con un coste inicial de 140.000 millones de dólares (que acabarán siendo el doble o el triple). Con un déficit público galopante y una caída de los ingresos fiscales -sobre todo por los beneficios empresariales- y sin un riesgo para el ciudadano de a pie como el de las hipotecarias, el Gobierno no ha accedido esta vez a dar garantías a los posibles compradores de Lehman Brothers (691.000 millones de dólares en activos).

La consecuencia ha sido que, con la tremenda desconfianza que hay en el mercado, Barclays, Bank of America y cualquier otro posible interesado, como Goldman Sachs o HSBC, se levantaron de la mesa. Conclusión: suspensión de pagos y un dificilísimo proceso por delante para deshacer todas esas posiciones abiertas con Lehman. Para eso se ha formado el megafondo de 70.000 millones de dólares entre 10 de los mayores bancos del mundo.

El caso más sorprendente es el de Merrill Lynch, el tercer banco de inversión con activos por casi un billón de dólares. Aunque obviamente tenía problemas, nadie pensaba que fueran más graves que los del resto del sector. Como evidencia el tempus de los acontecimientos, se ha salvado por los pelos, después de haber vendido cartera subprime este verano. A pesar del rescate, lo que menos entienden los analistas es la alta prima pagada, del 70% respecto al cierre del viernes, en vista de la situación del sector y de los 50.000 millones de activos de alto riesgo que va a meter en su balance con la compra. El mercado tampoco lo entiende: anoche Bank of America se derrumbó el 21,3% en Wall Street.

La idea es que Bank of America se hace con un negocio muy rentable -el broker minorista-, amplía enormemente su negocio de banca de inversión y logra una exposición global de la que carecía; de hecho, esta compra le convierte en el mayor banco del mundo. Los analistas de Citigroup,sin embargo, sólo se explican este precio si Bank of America quería ahuyentar a otros potenciales compradores. Algunas fuentes aseguran que este banco ya tenía una altísima exposición a activos tóxicos de Merrill y que, en esas circunstancias, comprarse el broker entero merecía la pena.

Goldman y Morgan no lo tienen fácil
Los dos supervivientes, Morgan Stanley y Goldman Sachs, presentarán resultados esta semana (viernes y sábado, respectivamente) y se esperan beneficios en ambos casos, aunque los analistas han rebajado las previsiones en las últimas semanas ante el agravamiento de la crisis. Goldman (con unos activos de 1,1 billones de dólares y una capitalización de 60.000 millones) es la entidad que mejor ha capeado la crisis: de hecho, en 2007 incrementó con fuerza su beneficio al ponerse bajista en activos subprime. Las estimaciones de los analistas son una caída del beneficio del 72% en el trimestre.

Para Morgan (activos de 1,03 billones y capitalización de 41.000 millones), que ha sufrido un mayor impacto de la crisis pero que ha tomado las medidas más acertadas para salir del agujero, se espera una caída del 44%. Además, muchos analistas creen que no podrá mantenerse independiente después de las compras de Bear Stearns y Merrill Lynch. Dado que la economía está al borde de la recesión en EEUU y Europa, las bolsas se hunden, las operaciones corporativas están congeladas, los hedge funds han reducido su operativa por culpa de las pérdidas y la salida de patrimonio y, por supuesto, el fuerte proceso de desapalancamiento (reducción del endeudamiento) que disparó su crecimiento en los últimos años, las perspectivas no son nada halagüeñas. Por si esto no fuera poco, el sector afronta mayores restricciones legales a su operativa futura para evitar otra crisis como ésta, lo que dificultará volver a crecer. La única salida que parece viable para Goldman y Morgan es recortar costes, sobre todo laborales –vamos, despidos masivos-, pero quizá la masacre no sea excesiva. Al fin y al cabo, aunque el pastel a repartir sea más pequeño, ahora hay menos competidores entre los que repartirlo.

PERU: CLAVES PARA COMPRENDER LA CRISIS

CLAVES PARA COMPRENDER LA CRISIS FINANCIERA MUNDIAL por Oscar Miranda de P21

NROUBINI ABOUT THE NATIONALIZATIONS..,RGE

< Go To Nouriel Roubini's Global EconoMonitor Main Page
The transformation of the USA into the USSRA (United Socialist State Republic of America) continues at full speed with the nationalization of AIG
PrintShare
Delicious Digg Facebook reddit Technorati
Nouriel Roubini | Sep 17, 2008

Last week we argued that, with the nationalization of Fannie and Freddie, comrades Bush, Paulson and Bernanke had started transforming the USA into the USSRA (United Socialist State Republic of America). This transformation of the USA into a country where there is socialism for the rich, the well connected and Wall Street (i.e. where profits are privatized and losses are socialized) continues today with the nationalization of AIG.

This latest action on AIG follows a variety of many other policy actions that imply a massive - and often flawed - government intervention in the financial markets and the economy: the bailout of the Bear Stearns creditors; the bailout of Fannie and Freddie; the use of the Fed balance sheet (hundreds of billions of safe US Treasuries swapped for junk toxic illiquid private securities); the use of the other GSEs (the Federal Home Loan Bank system) to provide hundreds of billions of dollars of “liquidity” to distressed, illiquid and insolvent mortgage lenders; the use of the SEC to manipulate the stock market (restrictions on short sales); the use of the US Treasury to manipulate the mortgage market (Treasury will now for the first time outright buy agency MBS to manipulate and prop up this market); the creation of a whole host of new bailout facilities (TAF, TSLF, PDCF) to prop and rescue banks and, for the first time since the Great Depression, to bail out non-bank financial institutions; the recent extension of the collateral available for the TSLF and PDCF facilities to a much wider range of toxic securities including equities and thus allowing the Fed to effectively manipulate even the stock market; and a whole range of other executive and legislative actions (including the recent bill to provide a public guarantee to mortgages for banks willing to reduce their face value).
RGE Spotlight Issues: Fed To Rescue AIG In A $85-$90 Billion Deal And Take An 80% Stake GSEs Not Nationalized But in 'Conservatorship', Bail-Out for Creditors, Shareholders Trimmed But Not Wiped Out

So, with the nationalization today of AIG, comrades Bush, Paulson and Bernanke welcome you again to the USSRA. At least in the case of Fannie and Freddie these two institutions were semi-public to begin with as they were Government Sponsored Enterprises (GSEs). Now we get instead the first pure case of a fully private company, actually the largest insurance company in the world, being nationalized. So the US government is now the largerst insurance company in the world. So the transformation of the USA into the USSRA goes a step further.

Let me now flesh out in more detail my arguments on why this government AIG takeover is reckless, flawed and should have and could have been avoided. There were other ways to deal with the potential systemic effects of collapse of AIG…

First, note that the Fed and the Treasury claimed to draw a line in the sand on moral hazard with their decision not to bail out Lehman ; but two days later the financial tsunami of the century wiped out that line and led to the continuation of the mother of all moral hazard bailouts with the nationalization of AIG.

It is likely that AIG’s shareholders (both preferred and common) may be substantially wiped out; but then why does the government take only a 80% equity share in AIG? Why not 100% as it should? So, if by miracle, AIG is not liquidated, such private shareholders instead of being fully wiped out get any upside benefit from this government action.

Compared to the Fannie and Freddie bailout the risk taken by the government in the AIG case seems more limited: then, the preferred shares of the government were senior to common shares and other preferred shares but junior to the unsecured subordinated and senior debt of the agencies. In the case of AIG it appears that the US “loan” has as collateral all of the assets of AIG; if this were to be the case (a point to be clarified as the Fed statement was not clear about the seniority of a loan that has equity-like characteristics) the creditors of AIG would not be scot free as the government claim would have priority over any other secured and unsecured creditors of AIG, including possibly the insurance policy holders of AIG.

If this is truly the case (and I say “if” because the Fed has not been fully clear on the nature of its claims in the pecking order of the capital structure of AIG) the objective of the Fed in its intervention on AIG (i.e. avoiding the systemic effects of a collapse of a large and too big to fail institution) may not be achieved: i.e. if the claims of the government are senior to those of all creditors of AIG then AIG bondholders and also other creditors of AIG get whacked if AIG is insolvent (i.e. if in the effective liquidation of AIG the assets of the firm are lower than its liabilities).

But if the action of the Fed are aimed at facilitating an orderly selling of AIG’s assets how does the Fed ensure that its investment in AIG is safe? In a formal bankruptcy (Chapter 7 and 11) there is a stay on the claims of a firm’ creditors; thus a roll-off of their claims cannot occur. But in this government takeover of AIG how does one ensure that such roll-off of claims does not occur?

The only way to avoid such risk is to impose a stay - like in a formal Chapter 7 or 11 – on such claims. But if the objective of the government was to avoid a disorderly workout that a formal bankruptcy would have entailed how does one ensure – short of an effective stay on all creditors claims – that the public money provided to AIG (the $85 billion “loan”) is not used by the unsecured creditors of AIG to roll off their exposure and run out of AIG scot free? Short of such a stay the apparent seniority of the government claims implies that any short term creditor of AIG should cut off its exposure and run. And if instead (“if” because again the Fed has not given any details on this crucial issue) the government claims are ensured by an effective stay on such creditors’ roll off then why did the government intervene in AIG rather than letting it go into Chapter 7 or Chapter 11 bankruptcy court?

So this is the conundrum of the government intervention in AIG: it was made to avoid a disorderly collapse of AIG with the provision of short term liquidity; but in order to avoid short term creditors of AIG to run and be full on their claims you need to impose an effective stay on such claims; otherwise some creditors are bailed out (those with short term claims who can run) and some creditors are whacked even more (those with longer term claims that are junior to the government) and such short term creditors become effectively senior to the government. But if the government has to be truly senior relative to all of the creditors of AIG you need to impose a stay on all creditors. And if you impose such a stay you whack all creditors, you impose losses on all the AIG debt holders and you risk the systemic panic and disaster that you wanted to avoid in the first place.

If this is the case it would have been better to push formally AIG in Chapter 11 or 7 bankruptcy court and then provide the government financial support in the form of traditional debtor-in-possession (DIP) financing. If this had been done such DIP financing would be formally – as provision of new money – senior to all of the other claims on the firm. So the government decision to avoid formal Chapter 11 (or 7) is puzzling: either the government loan is truly senior to all of the claims of AIG – in which case you need a formal stay to avoid short term creditors to run away (but such stay will impose the same potential systemic risks of a formal bankruptcy) – or if such a stay is not imposed then the government claims are junior to those of the short term creditors of AIG and the objective of avoiding a run on the claims of AIG cannot be avoided.

In the case of IMF loans to distressed governments such loans have effective – but not de jure - seniority over the claims of other foreign creditors of the country but the objective of such loans – in cases of illiquidity not insolvency – is to allow the roll off of short term claims of a solvent but illiquid sovereign under the assumption that financing the capital flight will stabilize the problem and stop, at some point, the run ("Catalytic finance") (for more on this matter and issues of seniority of claims in sovereign debt crises see the book I wrote in 2004 with Brad Setser on “Bailouts versus Bailins: Responding to Financial Crises in Emerging Markets”). But in the case of AIG we have a problem of solvency and the need for an orderly wind down of AIG so as to prevent a global systemic crisis. So it is rational for short term claimants of AIG to run if their claims are junior to those of the government. And if instead those claims were not junior (i.e. a stay is formally imposed) the systemic effects of such a stay will cause massive losses to all of the creditors of AIG and will thus not prevent the systemic crisis that the government intervention was meant to avoid.

The reality is that it would have been more honest and clean and proper to take AIG to bankruptcy court and then provide the government support (the $85 billion loan) in the form of a formal debtor-in-possession (DIP) financing. Why was this solution not taken? It is not clear. Going to court may imply a credit event that triggers formal default and consequences for creditors and CDS holders and the guarantees made by AG on toxic fixed income securities. But what has happened is effectively a credit event and such triggers should be occurring regardless of whether AIG goes into formal bankruptcy court or not. The Fed and Treasury should immediately clarify on whether their intervention includes or not a formal stay on all the creditors of AIG including the holders of the short term claims against AIG.

Any fuzziness and lack of transparency on this matter would be severely destabilizing for markets and investors. To truly safeguard the government claims such a stay should be imposed; and it is not imposed the government action will allow short term creditors of AIG to run scot free with two consequences: the government claims will be at risk putting taxpayers’ money at risk; and the claims of longer term creditors of AIG will be whacked more down the line as short term creditors were allowed to be bailed out. But in that case why should different creditors of AIG be treated differently with some being bailed out and some not and with the consequence that the bailout of some implies much bigger losses to the longer term creditors of AIG? Again a formal bankruptcy court would have allowed a more fair process for allocating losses between shareholders and short term and long term creditors of the firm.

The Fed statement is also fuzzy on the claims of the insurance policy holders of AIG. Are these insurance contracts junior or senior to the government claims? You may think that holders of standard insurance (life, casualty, etc.) should be treated as senior (in the same way as small depositors of banks are insured from loss)? But should only such policy holders (individuals and non-financial firms) should be bailed out and be senior or should also the holders of AIG insurance of fixed income assets (hundreds of billions of dollars of such insurance) be bailed out? If all of such insurance contracts are safe and made whole by the government why should the government bail out investors that bought insurance of toxic products (MBS, CDOs, etc) from AIG? There is no rationale for that.

If we start bailing out those creditors of AIG (holders of bond insurance policies) we may as well nationalize also all of the other private monoline insurers. And we treat differently different bond insurers (we make whole those who bought bond insurance from a too big to fail AIG and we let go bust those who bought the same protections for a non-systemically important bond insurer) we exacerbate moral hazard as in the future no one will buy bond insurance protection from truly private and smaller bond insurers and everyone will buy it from large too-big-to-fail institutions such as AIG where such bond insurance comes now with the additional protection of an implicit government guarantee of insurance. So the US government may become – on top of the biggest insurer in the world with its takeover of AIG – also the biggest re-insurer in the world.

And how will the government decision to protect fully the small insured claimants of AIG (those who hold life and casualty insurance) affect the competition in the insurance business? If the government makes such policy holders senior to the government large and too big to fail private insurer have a massive competitive advantage relative to smaller insurance companies where the claims of the policy holders are at greater risk if the insurance company goes bust?

And, as in the case of banks involved in mortgages, where were the insurance regulators that were asleep at the wheel while AIG was using the policy holders premia not to invest into safe long term bonds but rather to insure toxic MBS and CDOs and other junk? Why were they asleep at the wheel while AIG was conducting the scam of the century getting involved into a business – bond insurance – that was toxic and caused its demise? Why was AIG allowed to become too-big-to-fail but letting it get into a business - bond insurance – where it should have not been in the first place and that caused its current bankruptcy?

So there are tons of questions that remain to be answered and the pathetic Fed statement of the Fed on the takeover of AIG does not answer creating much greater uncertainty and confusion. AIG should have been allowed to go into bankruptcy court and any government financial help to avoid systemic risk should have occurred in the form of a formal debtor-in-possession (DIP) financing. Bankruptcy court have laws and a judicial history of how claims of an insolvent firm are treated and they provide clarity to the pecking order of such claims while avoiding – via a stay – some creditors running and be made whole while others are inflicted - because of such a run - even greater losses. So instead of doing the right thing – pushing AIG into bankruptcy court and providing government DIP financing – the Fed and Treasury have formally nationalized AIG and they have created a legal mess where there will be endless confusion and lack of transparency of the government claims relative to junior and senior creditors of AIG, short term creditors and long term creditors, insurance policy holders of a traditional sort and of a non-traditional sort (life and casualty holders versus bond insurance holders).

And by nationalizing AIG the government that two days ago drew a line in the sand on no more bailout with its decision to let Lehman to go bust has now opened again the floodgates of moral hazard and of private firms’ demands to be bailed out. Already Ford and GM are requesting loans guarantees and Congress is considering them. Next will be airlines and lots of other non-financial corporate who expect now the government to bail them out. The argument of the supplicants will be: “If we are bailing out Wall Street firms such as Bear, Fannie and Freddie, AIG and soon enough banks why shouldn’t we bail out Main Street firm such as Ford and GM that are also systemic ally important? After all Bear was employing only 20 thousands or so folks while Ford and GM have hundreds of thousands of employees."

So soon enough the transformation the USA into the USSRA (United Socialist State Republic of America) will be complete: we have defeated the USSRR to create a communist economy in the most advanced free market economy in the world. And calling it socialism (even socialism for the rich, the well connected and Wall Street) is giving a bad name even to a failed experiment like socialism; this is more akin to the creation of a corporatist state (like the Italian fascism or the Germany Third Reich) where private sector interest are protected (gains privatized and losses socialized) where the government is taken over by corrupt and reckless private interests.

The paradox is that this this whole mess was creaete by a bunch of zealot fanatics who believed in the laissez faire ideology of free markets unbound by propers rules, regulation and supervision. As I wrote after the nationalization of Fannie and Freddie:

This biggest bailout and nationalization in human history [Fannie and Freddie] comes from the most fanatically and ideologically zealot free-market laissez-faire administration in US history. These are the folks who for years spewed the rhetoric of free markets and cutting down government intervention in economic affairs. But they were so fanatically ideological about free markets that they did not realize that financial and other markets without proper rules, supervision and regulation are like a jungle where greed – untempered by fear of loss or of punishment – leads to credit bubbles and asset bubbles and manias and eventual bust and panics.

The ideologue “regulators” who literally held a chain saw at a public event to smash “unnecessary regulations” are now communists nationalizing private firms and socializing their losses: the bailout of the Bear Stearns creditors, the bailout of Fannie and Freddie, the use of the Fed balance sheet (hundreds of billions of safe US Treasuries swapped for junk toxic illiquid private securities), the use of the other GSEs (the Federal Home Loan Bank system) to provide hundreds of billions of dollars of “liquidity” to distressed, illiquid and insolvent mortgage lenders, the use of the SEC to manipulate the stock market (restrictions on short sales), the use of the US Treasury to manipulate the mortgage market (Treasury will now for the first time outright buy agency MBS to manipulate and prop up this market), the creation of a whole host of new bailout facilities (TAF, TSLF, PDCF) to prop and rescue banks and, for the first time since the Great Depression, to bail out non-bank financial institutions, and a whole range of other executive and legislative actions (including the recent bill to provide a public guarantee to mortgage for banks willing to reduce their face value).

This is the biggest and most socialist government intervention in economic affairs since the formation of the Soviet Union and Communist China. So foreign investors are now welcome to the USSRA (the United Socialist State Republic of America) where they can earn fat spreads relative to Treasuries on agency debt and never face any credit risks (not even the subordinated debt holders who made a fortune yesterday as those claims were also made whole).

Like scores of evangelists and hypocrites and moralists who spew and praise family values and pretend to be holier than thou and are then regularly caught cheating or cross dressing or found to be perverts these Bush hypocrites who spewed for years the glory of unfettered wild west laissez faire jungle capitalism (and never believed in any sensible and appropriate regulation and supervision of financial markets) allowed the biggest debt bubble ever to fester without any control, have caused the biggest financial crisis since the Great Depression and are now forced to perform the biggest government intervention and nationalizations in the recent history of humanity, all for the benefit of the rich and the well connected. So Comrades Bush and Paulson and Bernanke will rightly pass to the history books as a troika of Bolsheviks who turned the USA into the USSRA. Fanatic zealots of any religion are always pests that cause havoc and destruction with their inflexible fanaticism; but they usually don’t run the biggest economy in the world. But these laissez faire voodoo-economics zealots in charge of the USA have now caused the biggest financial crisis since the Great Depression and the nastiest economic crisis in decades. So let them be shamed in public for their hypocrisy and zealotry that has caused so much financial and economic damage.

ENTREVISTAS TV CRISIS GLOBAL

NR.: Director, no presidente ---------------------------------------------- Bruno Seminario 1 ------------------------- Bruno Seminario 2 -------------------- FELIX JIMENEZ 1 FELIZ JIMENEZ 2 FELIX JIMENEZ 3, 28 MAYO OSCAR DANCOURT,ex presidente BCR ------------------- Waldo Mendoza, Decano PUCP economia ---------------------- Ingeniero Rafael Vasquez, parlamentario 24 set recordando la crisis, ver entrevista en diario

Etiquetas

Peru:crisis impacto regional arequipa,raul mauro

Temas CRISIS FINANCIERA GLOBAL

QUIEN SOY?
claves para pensar la crisis

MATERIAS PRIMAS
-Metales
-Cobre
- plata
- oro
- zinc
- plomo
- niquel
- petroleo

-Tipo de cambio

- LA CRISIS

- BOLSA VALORES
- BANCOS
- PBI PAISES
- USA: DEFICIT GEMELOS
- UE: RIEN NE VA PLUS

CONTAGIO: CANALES

- PERU: DIAGRAMA DE CONTAGIO
- PERU: IMPACTO EN BOLSA
- MEXICO: HAY CRISIS?

LA PRENSA
COMENTARIO DE HOY

- DIARIOS DE HOY
NLACES

Coyuntura
Bancos centrales
Paginas Recomendadas

BLOGS

economiques
Interes

VIDEO

- Economia videos
- Crisis financiera global

TRICONTINENTAL

- AFRICA: daniel
- EUROPA: helene
- ASIA:
- AMERICA

COLUMNAS AMIGAS

Chachi Sanseviero

ETIQUETAS
por frecuencia de temas
por alfabetico

EVENTOS

FOTOS DEL PERU

GONZALO EN LA RED

JOBS
VOZ ME CONVERTIDOR
CLIMA
SUDOKU
PICADURAS

LOGO

LIBRO de GONZALO

La exclusion en el Peru

-Presentacion

- introduccion

- contexo economico

- crisis de la politica

- excluidos de las urbes

- excluidos andinos

- contratapa

VIDEOS ECONOMICOS
Crisis Enero 2009
Krugman
Globalizacion 1
Globalizacion 2
Crisis Brasil
Crisis bancaire
Karl marx revient

TODOS LOS DERECHOS RESERVADOS

GOOGLE INFORMA


PRESS CLIPPINGS-RECORTES PRENSA-PRESSE..

ETIQUETAS alfabetico