SECCION Crisis monetaria: US/EURO, dolar vs otras monedas

Gráfico del tipo de cambio del Dólar Americano al Euro - Desde dic 1, 2008 a dic 31, 2008

Evolucion del dolar contra el euro

US Dollar to Euro Exchange Rate Graph - Jan 7, 2004 to Jan 5, 2009

V. SECCION: M. PRIMAS

1. SECCION:materias primas en linea:precios


[Most Recent Quotes from www.kitco.com]


METALES A 30 DIAS click sobre la imagen
(click sur l´image)

3. PRIX DU CUIVRE

  Cobre a 30 d [Most Recent Quotes from www.kitco.com]

4. ARGENT/SILVER/PLATA

5. GOLD/OR/ORO

6. precio zinc

7. prix du plomb

8. nickel price

10. PRIX essence


petrole on line

Find out how to invest in energy stocks at EnergyAndCapital.com.

azucar

azucar
mercados,materias primas,azucar,precios y graficos azucar i otros

25 jun 2009

BRASIL: Lula a punto de decidir sobre el Amazonas

"Lula a punto de decidir sobre el Amazonas" : http://www.bbc.co.uk/mundo/america_latina/2009/06/090624_1734_brasi_controversia_amazonas_jrg.shtml?s

PERU: KBURNEO,No estamos en recesión… Entonces, ¿en qué estamos?

No estamos en recesión… Entonces, ¿en qué estamos?
Gestion (24/06/2009)

POR KURT BURNEO.

Catedrático - Universidad San Ignacio de Loyola.

El ministro de Economía del régimen aprista señaló recientemente que, dado que el PBI al primer trimestre creció en 1.8%, previendo un crecimiento bajo en el segundo trimestre y un repunte importante en el último semestre del año, la economía no está y no estará en recesión. Entonces, ¿qué calificativo se le da a una economía (como la peruana) cuya actividad viene en términos desestacionalizados reduciéndose desde noviembre del 2008? Por supuesto, es posible entrar al preciosismo académico de discutir la definición técnica de recesión, la que usa el NBER en los EE.UU., o la definida por el comportamiento de algunas series pre establecidas, pero en fin, si no se quiere llamar a esto recesión, pues que se le llame como quiera, mas, ¿es relevante el nombre que se ponga para revertir los actuales efectos adversos: caída del empleo, recaudación, importaciones, exportaciones etc.? ¿O estos no existen tampoco?

Más importante es hacer notar la inacción macroeconómica actual de las autoridades económicas: Solo esperarían que la tasa de interés activa se reduzca como resultado de las recientes reducciones de la tasa de interés de referencia del Banco Central e impulsar la inversión y que el denominado Plan de Estímulo Económico (PEE) desde el tercer trimestre dinamice el gasto de capital y la demanda interna. Aunque dicho sea de paso, la necesidad de impulsar el gasto esconde discutibles asignaciones de recursos estatales como, por ejemplo, ahora el programa Mivivienda financiará créditos de hasta US$ 59,000. ¿Gente de limitados recursos?

La macroeconomía se complica más por la gestión reactiva en el manejo de conflictos, y así por efecto demostración, proliferan las demandas sociales basadas en acciones de fuerza, en varias localidades del país. Ello afectará adversamente la confianza de los inversores y a la vez pone en agenda que la promoción de la inversión pasa también por un indispensable grado de legitimación social, sobre todo en sectores extractivos de la economía. Obviar esto último garantiza en el tiempo la situación antes descrita, afectando negativamente la inversión privada, justo en el momento en que se viene desacelerando la demanda interna.

Por otro lado, se equivoca el ministro de Economía del gobierno aprista cuando insiste en que el PBI crecerá este año en 3.5%. Para lograr este pronóstico, entre mayo y diciembre de este año la economía peruana debería de crecer en alrededor de un (¿plausible?) 4.9%. En contraste, "fanáticos pesimistas" de una consultora local sitúan la tasa de crecimiento en 1.5% para este año; en tanto, las "aves de mal agüero" del Latin Focus Consensus redujeron su predicción de crecimiento de 3.3 a 2.9%. Si bien pareciera ser posible alguna recuperación de la demanda interna en el último cuatrimestre del año por la efectivización del PEE, de no empeorarse el contexto externo y con una oportuna política de reducción de tasas de interés de referencia por el Banco Central, en el mejor de los casos este año el crecimiento estaría en alrededor de 1.5%.

No es, pues, como las autoridades económicas piensan, que cuanto mayor sea la tasa de crecimiento anunciada más optimistas estarán consumidores e inversores. Al contrario, cuanto menos realizables sean estas proyecciones, más dudas e incertidumbre se generan en ellos, aumentando la probabilidad de desacelerarse el gasto de consumo e inversión… justamente el efecto contrario de lo buscado por el oficialismo económico.

Por otro lado, la terca insistencia en señalar –a manera de consuelo para las expectativas de la gente- que el Perú, al presentar una tasa de crecimiento pequeña para este año, está menos mal que otros países, no ayuda mucho para mejorar las percepciones macroeconómicas; excepto si se asumiese equivocadamente que los peruanos somos más felices porque argentinos, mexicanos, bolivianos y chilenos estén peor que nosotros. Al final, los anuncios del ministro de Economía sobre tasas de crecimiento, creo que deberían ser tomados con la misma seriedad que el de un anterior pronóstico suyo de un ciclo expansivo de 15 años para los precios de materias primas (predicción hecha a finales del 2007)… Se equivocó solo por 14 años para que esta sea cumplida.

FMI: El número dos cree que la crisis podrá acabar "antes de lo previsto"

Lipsky asegura que la recuperación llegará a un ritmo diferente en función de las regiones y augura que Asia saldrá de la recesión antes que otros continentes


París. (EFE).- El 'número dos' del Fondo Monetario Internacional (FMI), John Lipsky, afirmó que la crisis económica podrá acabarse “antes de lo previsto” aunque señaló que para ello hace falta “afrontar desafíos muy importantes”.

“Hay una posibilidad de que volvamos a un crecimiento positivo más pronto de lo que se esperaba, pero el desafío sigue siendo importante”, afirmó Lipsky durante una conferencia organizada en París sobre la crisis mundial y sus consecuencias en los países emergentes y en vías de desarrollo.

El 'número dos' del FMI indicó que, pese a los signos positivos, se mantiene la incertidumbre y todavía pesan “algunas amenazas” sobre la economía mundial. “El miedo a un revés grave ha sido superado y los riesgos de una crisis bancaria extensa se han atenuado”, indicó Lipsky.

Lipsky destacó la importancia de mantener las estrategias de esfuerzo financiero emprendidas en la mayor parte de los países y aseguró que éstas son particularmente importantes en las economías menos desarrolladas.

Estos países “han reaccionado mejor que en el pasado a la crisis económica”, indicó el responsable del FMI, quien aseguró que tienen “un margen más estrecho” para afrontar las dificultades. Junto al esfuerzo financiero, Lipsky destacó la importancia de vigilar las finanzas públicas para afrontar en las mejores condiciones la salida de la misma.

Según el dirigente del Fondo, los países desarrollados deben ayudar a los que están en vías de desarrollo y los pobres a afrontar las consecuencias de la crisis. “Es posible que sea necesario aportar un apoyo suplementario si los riesgos de caída se materializan pero hay poco margen presupuestario y el retorno a la viabilidad es esencial”, indicó.

Lipsky reveló que en las próximas semanas el FMI va a revisar al alza “ligeramente” sus previsiones de crecimiento económico, en particular, las relativas al año próximo.

Señaló, sin embargo, que muchos de los indicadores, en particular el desempleo, tardarán en mejorar, sobre todo en los países menos desarrollados, más afectados por la crisis porque han visto caer sus exportaciones hacia los países ricos, así como la entrada de capitales vía inversión o envíos de dinero de los inmigrantes.

El responsable del FMI afirmó que, aunque la economía está interconectada, la recuperación económica llegará a un ritmo diferente en función de las regiones mundiales y auguró que Asia saldrá de la recesión antes que otros continentes.

En el mismo foro, la ministra francesa de Economía, Christine Lagarde, por su parte, destacó la importancia de las medidas “audaces” adoptadas por el FMI, que ha triplicado la ayuda a los países más pobres por decisión del pasado G-20 de Londres. “No podemos dejar que una crisis nacida en los países ricos y que se explica por una disfunción de nuestros sistemas de regulación, ponga en entredicho los esfuerzos de desarrollo emprendidos desde hace diez años. Es un deber de solidaridad internacional”, aseguró.

En este sentido, la responsable francesa de Economía aseguró que su país pedirá en la próxima cumbre del G-20 que se revise si los objetivos de ayuda al desarrollo marcados en Londres se están llevando a cabo.

Lagarde indicó que Francia mantendrá su esfuerzo presupuestario en ayuda al desarrollo pese a la caída del Producto Interior Bruto del país. La ministra se mostró partidaria de una reforma de las instituciones internacionales, como el FMI y el Banco Mundial (BM) que de más peso a los países en vías de desarrollo y que tenga en cuenta “las responsabilidades compartidas en la gestión de los bienes públicos mundiales”.
USA:La economía se contrae 5,5% 1 trimestre 09

La caída del 6,3% en los tres últimos meses del año pasado y de 5.5% en el primer trimestre

El retroceso rebaja en dos décimas las previsiones


Washington. (EFE).- El Producto Interior Bruto (PIB) estadounidense se contrajo a una tasa anualizada del 5,5% en el primer trimestre del año, dos décimas menos que lo calculado previamente. En el último trimestre del 2008 la contracción de la economía fue del 6,3%.

El departamento de Comercio había calculado inicialmente que la recesión de enero a marzo alcanzó una tasa anualizada del 6,1%, pero en mayo la bajó al 5,7% y hoy dejó la cifra definitiva en el 5,5%.

Los analistas habían previsto que el Gobierno dejaría sus estimaciones sin cambios. La revisión de los números apunta a una ralentización de la caída de la economía estadounidense respecto a finales del año pasado debido a un repunte del consumo y una bajada más aguda de las importaciones.

Estos efectos se vieron parcialmente contrarrestados por una reducción más rápida a principios de año de la inversión en inventarios y de la construcción comercial, según informó el departamento de Comercio.

El sector automovilístico continúa siendo un freno para la economía, pero la caída se aminora. La producción de vehículos restó 1,26 puntos porcentuales al PIB en el primer trimestre del año, frente a los 2 puntos porcentuales del cuarto trimestre del 2008.

El BCE presta a los bancos el récord de 442.240 millones durante un año

SUPER REPO

Inyecta todo el efectivo que las entidades han pedido al 1%, una medida que ayudará especialmente a España por su sistema hipotecario

24/06/2009 | Actualizada a las 14:41h | Economía

Fráncfort (Alemania).(EFE).- El Banco Central Europeo (BCE) prestó a los bancos comerciales de la zona del euro 442.240 millones de euros durante un año, la cantidad máxima que la entidad ha adjudicado hasta ahora en una subasta, para facilitar la concesión de créditos a largo plazo.


El BCE inyectó todo el efectivo que las entidades de crédito solicitaron a un tipo de interés fijo del 1 por ciento, una medida que ayudará especialmente a España por su sistema hipotecario.

La entidad informó hoy de que en su primera operación de refinanciación con un año vencimiento (exactamente 371 días) participaron 1.121 bancos, un número extremadamente alto.

Con esta medida extraordinaria el BCE quiere facilitar a los bancos comerciales que concedan créditos a largo plazo y de este modo apoyar la reactivación de la economía de los países del euro, que atraviesa la peor recesión desde la Segunda Guerra Mundial.

La operación se liquidará mañana y vencerá el 1 de julio de 2010, cuando los bancos comerciales de la zona del euro deberán devolver el efectivo al BCE.

24 jun 2009

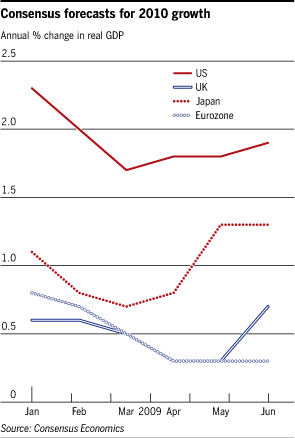
Martin Wolf’s chart of the week: consensus forecasts for 2010

June 19, 2009 3:00pm

This chart shows what the consensus of forecasts thinks of the green shoots argument.

Consensus forecasts for 2010

Consensus forecasts for 2010

COLOMBIA: RECESION TECNICA

La Fed mantiene las tasas en casi cero,

pero indica mejora del panorma econ

Dow Jones Newswires

WASHINGTON (Dow Jones)--La Reserva Federal de Estados Unidos mantuvo el miércoles las tasas de interés cerca de cero, a la vez que destacó las nuevas señales de estabilidad económica.

"La información recibida desde que el Comité de Mercados Abiertos de la Fed se reunió en abril sugiere que el ritmo de la contracción económica se está desacelerando", sostuvo el FOMC en un comunicado emitido tras su reunión de política monetaria de dos días.

"Las condiciones en los mercados financieros han, en general, mejorado en los meses recientes", agregó.

El FOMC votó 10 a 0 a favor de mantener la meta para la tasa interbancaria federal entre cero y el 0,25%, un rango mínimo histórico.

Además, el comité reiteró que probablemente mantendrá las tasas en niveles bajos durante un período prolongado.

La tasa de descuento para los bancos comerciales y de inversión también permaneció en su nivel previo, del 0,5%.

La decisión sobre las tasas coincidió con las expectativas de los economistas en Wall Street.

Por otra parte, las autoridades reiteraron que planean comprar para el final del año hasta US$1,25 billones en valores respaldados por hipotecas de empresas auspiciadas por el Gobierno y hasta US$200.000 millones en deuda de ese tipo de empresas. Como se había anunciado previamente, el banco central prevé comprar además hasta US$300.000 millones en títulos del Tesoro estadounidense para el otoño.

El FOMC no expresó preocupación hacia un posible aumento en la tasa de inflación. "Los precios de la energía y otros bienes básicos han aumentado en los últimos tiempos. Sin embargo, es probable que la sustancial cantidad de recursos desocupados sofoque las presiones sobre los costos, y el Comité espera que la inflación permanezca moderada durante algún tiempo".

Pese a ello, los miembros del banco central eliminaron referencias previas al riesgo de que la inflación podría permanecer por debajo de niveles deseados, un indicio de que no ven la deflación como un riesgo.

Fed deja tasas estables, suaviza temor a deflación


miércoles 24 de junio de 2009 15:30 GYT

Por Alister Bull y Mark Felsenthal

WASHINGTON (Reuters) - La Reserva Federal dejó el miércoles estable su política monetaria y dijo que la recesión en Estados Unidos se estaba moderando, al tiempo que dejó entrever un menor temor a que se produzca una espiral deflacionaria.

Al término de su encuentro mensual, la Fed anunció que las tasas de interés se mantienen estables en el rango de entre cero a 0,25 por ciento alcanzado en diciembre y reiteró que quedarían en esos niveles inusualmente bajos por algún tiempo más.

Ante los bajos niveles en las tasas, la Fed se ha concentrado en hacer bajar los costos de financiamiento mediante compras de bonos del Tesoro y de deuda de agencias.

En un comunicado, la Fed dijo que su compromiso para comprar 1,45 billones de dólares en deuda de agencias hacia fin de año y otros 300.000 millones de dólares en bonos del Tesoro se mantenía sin cambios, tal como esperaban los mercados.

"La información recibida desde que el Comité de Mercado Abierto de la Reserva Federal se reunió en abril sugiere que el ritmo de la contracción económica se está moderando. Las condiciones en los mercados financieros han mejorado a nivel general en los meses recientes", dijo la Fed en el comunicado.

Las acciones cayeron tras el anuncio, mientras que el dólar subió.

"Resultó exactamente como esperábamos que fuera. Fue ciertamente más sutil de lo que muchos esperaban, pero sin embargo enviaron un mensaje claro de que la inflación y la economía se mantendrán moderadas por algún tiempo", dijo Michael Woolfolk, estratega de Bank of New York-Mellon en Nueva York.

La Fed retiró de su comunicado una frase que había usado en su último comunicado de abril, en el cual había advertido que la inflación podría ubicarse debajo de los niveles deseados por un tiempo. La eliminación de esa frase sugirió una menor preocupación por el riesgo de deflación.

Si bien se mostraron algo más cómodos con el panorama sobre los precios, los funcionarios dejaron claro que la inflación aún no era una preocupación.

"Los precios de la energía y otras materias primas han subido recientemente. Sin embargo, la falta sustancial de recursos podría amortiguar las presiones en los costos, y el Comité espera que la inflación se mantenga moderada por algún tiempo", afirmó la Fed.

La Fed bajó las tasas a su actual nivel cercano a cero a fines del año pasado, dentro de su estrategia para calmar las turbulencias financieras y sacar a la economía estadounidense de la recesión en la que se encuentra desde diciembre del 2007.

Además, en marzo anunció que compraría bonos del Tesoro para hacer bajar las tasas de largo plazo y reactivar el mercado hipotecario, clave para una recuperación de la economía.

USA:The Next Inflation: When, Why and So What?

June 24, 2009, 7:13 am

Today's Economist

Casey B. Mulligan is an economics professor at the University of Chicago.

Significant inflation is on the horizon. However, this inflation will have some large benefits and, in any case, cannot be blamed on the Obama administration’s deficit spending.

Many economists and bond market commentators complain that inflation is on the horizon. One of the culprits, they say, is the large amount spent by the Obama administration on the fiscal stimulus, and potentially to be spent on health care reform. They claim that federal spending increases demand and thereby increases prices.

Even if it were true that stimulating demand would create inflation, this blame is misplaced because the fiscal stimulus has not, and health care reform will not, significantly stimulate demand. Even before the “stimulus” spending started, it was clear to me that the larger effect of the fiscal stimulus would be to reduce private demand and raise public demand, without much effect on total demand.

The recent evidence has already begun to confirm the minimal aggregate impact of the fiscal stimulus: The unemployment rate in May was nowhere near as low as what the Obama administration had claimed it would be as a result of a passing a stimulus bill.

Despite some notable exceptions — such as interwar Germany — there is little or no correlation between government spending and inflation rates. Thus, even if the stimulus law and forthcoming health care laws increased total demand, there is still no guarantee that inflation would result.

The second purported culprit is the dramatic increase in the quantity of money.

The red line in the chart below illustrates this perspective — it measures the monetary base (that is, the value of currency, coin and Federal Reserve deposits) in each month through July 1930, normalized so that October 1929 is 100 (for example, the value of 98 in April 1930 means that the monetary base was 98 percent of what it was in October 1929). The blue line measures the monetary base for 2008-9. Unlike 1929, the monetary base surged in October, November and December, for a cumulative increase of about 50 percent.

DESCRIPTIONSource: St. Louis Fed; Casey B. Mulligan

With a couple of caveats, such a large expansion of the monetary base should increase prices in the economy — that is, create inflation.

Close

One caveat is that, although the monetary base surged more than six months ago, the inflation has not happened yet. Part of the reason for the weak short-run link between inflation and the monetary base is that, these days, banks seem willing to hold excess reserves at the Fed. Second, it is conceivable that the Federal Reserve could contract the monetary base before inflation resulted.

But that begs the question: Will the Federal Reserve contract the monetary base enough — and with the right timing — to prevent inflation?

Some argue that the Federal Reserve does not have the political fortitude to endure the high interest rates that would supposedly result from such a contraction. I doubt that much endurance would be required, though, because the low interest rates that were created by the base expansion were so short-lived — such would be the length of time that a monetary base contraction would raise interest rates.

“Inflation will likely be a deliberate choice to reduce the housing market’s drag on the wider economy.”

More importantly, the Federal Reserve, and bankers more generally, recognize that some inflation would alleviate, although not fully erase, some of the damage done by the housing market to the wider economy.

Specifically, inflation would raise the prices of a great many commodities, goods and services, among which would be the price of housing. Higher housing prices would pull a number of mortgages out from under water — the case when more is owed on a mortgage that the market value of the house that collateralizes it — and thereby reduce the number of foreclosures.

The positive effects of inflation are why it is unlikely that there will be enough support at the Fed for reducing the monetary base in a way that would be consistent with low inflation. The inflation we will likely see in the coming months and years will not be an accidental by-product of big government spending, or an inability of the Federal Reserve to appreciate that money growth creates inflation.

Rather, inflation will likely be a deliberate choice to reduce the housing market’s drag on the wider economy.

G8: NUEVA Regulacion FINANCIERA

Regulatory Reforms in G7 Financial Centers

As decided at the latest G20 meeting, authorities around the world are devising micro- and macro-prudential reforms in order to strengthen the resilience not only of single financial institutions but of the entire financial system by extending oversight to all important financial institutions, products, and activities.


The United States

In the U.S., the Obama administration introduced its widely anticipated regulatory reform proposal on June 17. Its five main components include:
  1. The establishment of the Fed as systemic risk regulator and supervisor of "too-big-to-fail" institutions in return for Treasury permission requirement for extraordinary liquidity programs. The plan proposes creation of a "Council of Regulators" (formerly the President's Working Group) chaired by Treasury but with advisory powers only;
  2. The creation for the first time of a regulatory regime for all financial derivatives, as well as a requirement that the originator, sponsor or broker of a securitized vehicle retain "skin in the game" – i.e., a financial interest of at least 5% in its performance;
  3. The creation of a new Consumer Financial Protection Agency with rules against predatory lending and transparency standards at the retail level;
  4. A new resolution mechanism that allows for the orderly divestiture of any non-bank financial holding company whose failure might threaten the stability of the financial system, including investment banks, large hedge funds and major insurers such as AIG;
  5. Adopting a leadership role in the effort to improve and coordinate global regulation and supervision.

The main points of contention in Congress are likely to include the scope of the new regulatory powers conveyed to the Federal Reserve in view of the arguably minimal use it made of its already existing regulatory powers in the run-up to the crisis. Equally controversial are the need and the powers of the new Consumer Financial Protection Agency. Furthermore, some policymakers and market participants are equally worried about the potentially stifling effect of too much regulation on financial innovation.

The European Union and Switzerland

Two days after the Obama plan's introduction, on June 19, EU leaders reached agreement on a new framework for coordinated (rather than unified at EU-level) macro- and micro-prudential supervision along the lines proposed by Jacques de Larosiere and endorsed by the European Commission on June 9. Regarding the macro-prudential authority, the new European Systematic Risk Council (ESRC) will comprise EU central bank governors and will most likely be chaired by the ECB president. The Council will issue financial stability risk warnings and macro-prudential recommendations for action to supervisors and monitor their implementation. In contrast to the U.S. Federal Reserve, however, EU central bankers will not oversee and regulate systemic cross-border institutions directly. ECB vice president Lorenzo Bini Smaghi, in a June 19 speech, deplored this discrepancy.

The EU agreement also establishes a new micro-prudential authority at EU-level. In particular, the European System of Financial Supervisors, comprising three new European Supervisory Authorities, will help ensure consistency of national supervision and strengthen oversight of cross border entities. This will be accomplished by setting up supervisory colleges and establishing "a European single rule book applicable to all financial institutions in the Single Market."

Importantly, the new EU-level supervisory authority will have binding decision powers in the case of disagreement between the home and host state supervisors, including within colleges of supervisors. EurActiv cites the following example: "If Italian and Polish supervisory authorities disagree regarding recapitalization of an Italian bank operating in Poland, for example, it would be the new EU-level authority that would settle the issue with binding decisions." However, EU leaders are clear in their agreement that "decisions taken by the European Supervisory Authorities should not impinge in any way on the fiscal responsibilities of Member States." This precludes any ex ante burden-sharing provision, a very controversial issue. As EurActiv explains: "Should a major financial institution fail, there will be no European competence to establish which countries will have to foot the bill and by what means. National interests are likely to prevail again on this issue."

Up until now, then, an EU-wide resolution regime for cross-border banks remains unaddressed. While this is welcome news for Britain, which worked hard to confine any EU interference to a minimum, smaller EU countries as well as non-EU countries with large banking sectors have a problem.

Not by coincidence, Philipp Hildebrand, vice president of the Swiss National Bank, noted on a June 18 speech: "The lack of any clearly defined and internationally coordinated wind-down procedure contributes to a de facto obligation on the part of the state to provide assistance to these institutions." Small countries, in particular, will need to develop wind-down rules for crisis situations. One possible consideration, according to Hildebrand is to "split off those units of a bank that are important for the functioning of the economy and wind down the rest."

'The rest,' of course, might include foreign EU operations in need of domestic backing. In terms of pro-active regulatory interventions, the Swiss have been at the forefront with an overall leverage cap for their large institutions, an innovative ring-fencing framework for bad assets at UBS, and a risk-adjusted remuneration scheme at Credit Suisse (i.e., to pay top bankers based on the performance of the toxic waste they originated or acquired on behalf of the bank).

The UK established new resolution powers for national institutions in the Banking Act 2009 in the aftermath of Northern Rock. Large and complex financial institutions, however, still await a comprehensive solution, a fact noted in Mervyn King's June 17 speech. He noted that "one important practical step would be to require any regulated bank itself to produce a plan for an orderly wind down of its activities," i.e. akin to making a will. That kind of information would also be a valuable input for the new EU cross-border regulators.

Alternative Investment and Derivatives Regulation

In the U.S., the President's plan requires all advisers to hedge funds and other private pools of capital, including private equity funds and venture capital funds whose assets under management exceed some modest threshold, to register with the SEC under the Investment Advisers Act and provide sufficient information for effective systemic risk supervision. Similarly, under the EU Commission draft regulation, managers of hedge funds and similar 'alternative investment funds' that handle at least €500m (€100m for those using borrowed money) would have to be registered in trade repositories and provide information about leverage. For now, the draft law applies only to managers, rather than funds, because many funds are based offshore. After three years, the rules will get tougher for funds based outside the EU. Although the EU plan was under heavy attack by the industry, the latest U.S. backing should put any hope of a reversal to self-regulation to rest.

New rules in major financial centers also require all financial derivatives to be brought under the regulatory umbrella. As part of the U.S. plan, standardized credit default swaps (CDS) and other over-the-counter (OTC) derivatives will be required to clear through a central counterparty and trade on exchanges and other transparent trading venues. More customized products will be required to register with a central registry that makes aggregate data available to the public and detailed positions for regulators. In the European framework, the UK secured that the new EU supervision will not cover clearing houses for derivatives – an important objective for the City of London who is global leader in terms of trading volumes of derivatives.


23 jun 2009

Olivier Blanchard : "Je crains que les marchés ne s'affolent devant l'envol de l'endettement de certains Etats


[ 23/06/09 - 19H55 - actualisé à 19:51:00 ]

EXCLUSIF. L'économiste en chef du Fonds monétaire international fait le point sur la crise économique actuelle dans le monde. Extraits de l'interview, dont vous retrouverez l'intégralité mercredi matin.

Lors de leur dernière réunion, à Lecce le 12 juin, les ministres des Finances du G8 se félicitaient d'entrevoir la sortie du tunnel de la crise. Partagez-vous leur relatif optimisme ?

Au siège du FMI à Washington - AFP/Tim Sloan
Cliquez ici

Je dirai qu'on est encore dans le tunnel, mais qu'on en voit la sortie. Nous avons évité le scénario catastrophe d'une dépression qui était encore envisageable à l'automne dernier. Ceci est clairement derrière nous. Le risque d'un effondrement bancaire est désormais écarté. Les taux de croissance très négatifs au quatrième trimestre 2008 et au premier trimestre de cette année sont derrière nous. Pour les pays avancés, nous nous dirigeons vers une croissance zéro d'ici à la fin 2009 avant d'assister à un retour à une croissance positive. Cela dit, les gouvernements sont-ils capables de maintenir une croissance soutenue pour un retour au plein emploi dans les prochaines années ? C'est maintenant la grande question.

(...)

Vous plaidez donc pour que l'Europe, où le résultat des stress tests des grandes banques conduit actuellement seront prêts en septembre, les publie à son tour ?

Pour le Fonds, plus la transparence est grande, mieux c'est. Quelle que soit la position qu'on ait pu avoir aux Etats-Unis avant cet exercice conduit par la Réserve fédérale, la publication des résultats a eu un effet stabilisateur sur les marchés financiers. Beaucoup pensaient, par exemple, que Citigroup était en faillite. Les résultats montrent que Citigroup ne se porte pas bien, mais ces craintes étaient exagérées.

(...)

Etes-vous inquiet de l'effondrement des flux de capitaux privés vers les pays en développement ?

L'effondrement n'est pas spécifique aux pays émergents. Il concerne tous les pays. Les flux privés sont en nette régression. Au dernier trimestre 2008, les chiffres sont sidérants. Les statistiques dont nous disposons pour le premier trimestre 2009 sont nettement plus favorables. Nous assistons à un renversement de tendance. Que l'on observe les émissions obligataires d'Etat et, plus généralement, les émissions d'emprunts obligataires privés ou encore les émissions d'actions. Le retour est beaucoup plus rapide que ce qu'on pouvait envisager quelques mois plus tôt. Le problème reste dans les crédits bancaires, où le retour à la normale est plus lent. Les banques sont engagées dans un mouvement de réduction du coefficient multiplicateur de crédit. Mais la situation n'est pas aussi dramatique que redouté il y a trois mois. Les investisseurs sont Moins craintifs. De manière plus générale, les risques de crise de financement externe ont diminué. Nous n'aurons probablement pas à utiliser toutes nos nouvelles ressources. C'est plutôt une bonne nouvelle.

(...)

Voyez-vous aujourd'hui des signes inquiétants sur les marchés financiers ?

Non. Je ne décèle, pour le moment, aucune bulle ou formation de bulle. Cela dit, quelle que soit la régulation qu'on met en place, la recherche du profit restera le moteur du comportement des opérateurs de marché. Il ne faut pas se faire d'illusions : la régulation ne sera jamais parfaite et il y aura d'autres excès. PROPOS RECUEILLIS PAR NICOLAS BARRE ET RICH

PERU:BCR reduciria tasas

explicacion limitada de regla de taylor, olvida el tc

22 jun 2009

MEXICO: CAERA 9.5% EN SEGUNDO TRIM

MÉXICO, junio 22, 2009.- Actinver estima que la economía mexicana tendrá una contracción de 9.5% en el segundo trimestre de 2009, debido a los estragos que trajo como consecuencia el periodo de contingencia sanitaria.

En un análisis, la intermediaria bursátil señala que la reciente proyección del Banco Mundial (BM) sobre una contracción de 5.8% en el Producto Interno Bruto (PIB) nacional, afectó a los mercados, provocando cautela en los inversores.

Cabe señalar que en el primer trimestre del año, la economía registró una contracción de 8.2%, de acuerdo con datos del INEGI.

Al respecto de la paridad cambiaria, Actinver vaticina volatilidad y espera un soporte de 13.27 y una resistencia de 13.50 en los próximos días.

"Está apoyando al peso en el corto plazo la baja este viernes en la tasa referencial del Banxico de 0.5% a 4.75%, y la menor presión en tasas de los bonos mexicanos por la baja en tasas en EU", indica la entidad financiera.

Finalmente, añade que las elecciones intermedias del 5 de julio podrían ejercer presión en la paridad cambiaria, aunado al riesgo de una baja en la calificación de la deuda soberana del país. (El Semanario Agencia, ESA)

Roubini dice que el petróleo puede dar al traste con la recuperación


El experto afirma que la carestía del crubo, el alza de los tipos a largo plazo y los déficits presupuestarios llevarán a una recesión con forma de 'W'

EUROPA PRESS - Washington - 22/06/2009

La subida de precios del petróleo, en combinación con la incipiente subida que se aprecia en los tipos de interés a largo plazo y los déficit presupuestarios amenazan con frustar la recuperación en ciernes y provocar una recesión con forma de "doble joroba o W" hacia finales del año próximo, según advierte el economista estadounidense Nouriel Roubini.

En declaraciones a la cadena estadounidense CNBC, el profesor de la Escuela de Negocios Stern de Nueva York y presidente de RGE Monitor, conocido popularmente como Doctor Doom (Doctor Fatalidad), advierte de que los mercados se enfrentan a una significativa corrección en los próximos meses, ya que los datos macroeconómicos ofrecerán sorpresas negativas.

"El petróleo podría acercarse a los 100 dólares por barril a finales de año, lo que supondría un shock negativo para la economía", señala Roubini, quien advierte de otros peligros para la actividad derivados de los grandes déficit presupuestarios y de los tipos de interés a largo plazo.

"Existe incluso el riesgo de una recesión de doble joroba o con forma de W hacia finales del próximo año", añade el economista, cuya reputación se ha visto impulsada por la crisis, ya que desde hace varios años había advertido de los riesgos para la economía derivados de la burbuja inmobiliaria y de crédito.

En este sentido, Roubini augura que en los próximos meses el desempleo en EEUU podría alcanzar el 11%, desde el 9,4% actual, mientras que en la UE podría llegar al 10%. En el caso del Viejo Continente, el Doctor Doom advierte del riesgo para los bancos de Europa Occidental por su exposición a las economías del Este, aunque afirma que una respuesta proteccionista no sería adecuada a la crisis.

fmi: beneficiaire

france: deficit public 7.5%

FMI: MONDE, FAIBLE REPRISE

USA: OBAMA,ECONOMIE SANS BULLES

BOLSA CAE -5.32%

LUNES oscuro en la bolsa de valores

El Banco Mundial mantiene su pesimismo sobre la economía global este año

13:06 | Estima que se contraerá un 2,9%, pese a las señales de luz en algunos países. Sus cálculos contrastan con los del Fondo Monetario Internacional

Washington. (EFE).- El Banco Mundial (BM) reafirmó hoy su pesimismo sobre la economía global a corto plazo, que a su juicio se contraerá un 2,9% este año, pese a las señales de luz en algunos países, según un informe difundido hoy.

Hace unos diez días el organismo había hablado de una contracción del 3% para 2009 y hoy dio más detalles de su pronóstico, que prevé un año muy difícil especialmente para los países ricos.

Sus cálculos contrastan con los del Fondo Monetario Internacional (FMI), que suele ser la institución más agorera de las dos, pero que en esta ocasión cuenta con una contracción mundial más leve, del 1,7%, para este año.

Los mercados reaccionaron de forma negativa a las cifras facilitadas hoy por el Banco Mundial. El petróleo había caído a media sesión en Nueva York, mientras que subieron los bonos del Tesoro, la inversión segura por antonomasia.

En 2010, el Banco Mundial ve un rebote al terreno positivo, con un crecimiento global del 2%, que se ampliará al 3,2% en 2011.

Los que más sufrirán son los países desarrollados, cuyas economías se reducirán un 4,2% este año.

El Producto Interior Bruto (PIB) de Japón caerá un 6,8%, el de la Zona Euro un 4,5% y el de Estados Unidos un 3%, según sus cálculos.

En comparación, los países en desarrollo crecerán un 1,2% en 2009, tras el 5,9% del año anterior.

Pero los números positivos se deben al vigor de China e India y si se excluyen ambos países, el mundo en desarrollo registrará una contracción del 1,6%, según el Banco Mundial.

En América Latina la recesión será más profunda, al sumar un 2,3% negativo este año, mientras que en 2010 volverá a un 2% positivo, de acuerdo con los cálculos de la entidad.

En esa región solo se salvarán de la recesión este año Belize, Bolivia, Guatemala, Honduras, Guyana, Panamá, Uruguay y, especialmente, Perú, que con un crecimiento de un 3 por ciento será el líder de la zona.

México experimentará la contracción más profunda, pues perderá un 5,8% de su PIB este año, según el Banco Mundial. En Brasil la contracción será del 1,1% y en Argentina del 1,5%.

La región repuntará el próximo año, junto con el resto del mundo, aunque alcanzará un nivel de crecimiento menor que la media en los países de desarrollo, que será del 4,4% en el 2010 y del 5,7% en 2011.

BM prevé drástica caída de inversiones privadas en países pobres

10:01 | Estima que las inversiones de capital privado en dichos países se reducirán este año a 363.000 millones de dólares

Seúl/Washington (dpa) – Los flujos de capital privado hacia los países pobres se van a reducir drásticamente este año como consecuencia de la crisis económica mundial y la debilidad de los mercados financieros, según augura el Banco Mundial (BM) en un informe dado a conocer hoy en Seúl.

La institución crediticia internacional calcula que las inversiones de capital privado en los países en vías de desarrollo se reducirán este año a 363.000 millones de dólares, cifra que supone menos de la tercera parte de su volumen récord de 1,2 billones de dólares registrado en el año 2007.

El crecimiento económico en los países en vías de desarrollo y los emergentes sólo llegará al 1,2 por ciento este año, frente al 8,1 por ciento en 2007 y el 5,9 por ciento en 2008, según pronostica el Banco Mundial en su informe anual sobre las perspectivas de financiación externa para esos países, divulgado en Seúl en el marco de una conferencia sobre política de desarrollo.

Sin incluir a la India y China, el producto interior bruto de los países en vías de desarrollo se contraerá un 1,6 por ciento en 2009, por lo que habrá un aumento del desempleo y un crecimiento de la población sumida en la pobreza, advierte el BM.

Para el caso concreto de América Latina y el Caribe, el BM calcula una contracción del 2,3 por ciento del PIB este año, si bien para 2010 espera alcance un crecimiento del 2 por ciento.

Según el Banco Mundial, a pesar de que la región entró en la crisis apoyada por unas bases fiscales, monetarias y financieras “más fuertes que en el pasado”, también está sintiendo la crisis en parte por la caída de los precios de las materias primas, unido al “rápido retiro” de los fondos extranjeros.

“Las tasas de cambio flexibles en muchos países de la región lograron absorber buena parte del shock inicial y evitar problemas sistémicos incluso a pesar de que los mercados de valores se desplomaban”, valora el informe.

El Banco Mundial llamó a los países ricos a incrementar sus esfuerzos no sólo para estabilizar sus propios sectores financieros, sino también para ayudar a reactivar las inversiones privadas en los países más pobres del mundo.

“Los países en vías de desarrollo pueden dar un impulso fundamental a la recuperación (de la economía mundial), siempre y cuando las inversiones nacionales vuelvan a aumentar con la ayuda internacional, incluyendo la reanudación de los flujos crediticios internacionales”, afirmó el economista jefe del BM, Justin Lin.

Crecimiento entre mayo y diciembre debería ser 4,8% para cumplir meta del MEF

19:25 | Según el Banco de Crédito, la expansión del sector privado se ha desacelerado hasta llegar a caer 0,5% en promedio entre febrero y abril

(Andina).- Para alcanzar la proyección de crecimiento económico del Ministerio de Economía y Finanzas (MEF) de 3,5%, el promedio de crecimiento entre mayo y diciembre debería ser de 4,8%, según lo observado hasta abril pasado, señaló el Banco de Crédito del Perú (BCP).

El ministro de Economía y Finanzas, Luis Carranza, señaló en la semana que el punto de quiebre del crecimiento económico debemos haberlo tocado en el segundo trimestre y ratificó que la meta de crecimiento para este año sigue siendo de 3,5%, pese a la caída de la economia en abril (-2,01%).

El BCP indicó que la crisis mundial impactará en la economía peruana, reduciendo, de acuerdo al consenso de analistas, su ritmo de crecimiento.

“Ello se debe a los efectos adversos que esta viene mostrando sobre la demanda privada y sobre las cuentas externas”, anotó.

Añadió que en lo que va del año se observa que a pesar del crecimiento anualizado cada vez mayor de la producción del sector público, la del sector privado (incluyendo la orientada a mercado interno y a exportaciones) se ha desacelerado continuamente, hasta llegar a una caída de 0,5% en promedio entre febrero y abril.

“Aún cuando el impulso fiscal siga observándose el resto del año y cierre con una tasa de crecimiento de once por ciento, similar a la máxima alcanzada en la historia reciente, el ritmo de expansión del sector privado condiciona el resultado final”, consideró.

Refirió que en ese sentido, la clave radica en detener el ritmo al que la producción privada se viene desacelerando.

“Si la producción privada a fin de año logra crecer 3%, el menor ritmo de los últimos años, el objetivo del gobierno de crecer 3,5% se alcanzaría”, previó.

No obstante, advirtió que ello implica que la desaceleración privada se debería moderar en los próximos meses, lo que no queda claro en un contexto de recesión mundial que además se percibe como prolongada.

Agregó que un escenario alternativo es que el gasto público crezca a un ritmo anual real de 20% y el sector privado se mantenga estancado a los niveles de cierre del 2008, lo cual implicaría un crecimiento de sólo 1,3%, sin embargo este evento tendría una baja probabilidad de ocurrencia”, anotó.

Finalmente, el BCP mencionó que puntualmente su proyección de crecimiento económico a fin de año por ahora se mantiene en 3%, pero con una percepción creciente de riesgos a la baja.

PERU: EFECTOS DE BAGUA

Hechos en Bagua pueden afectar a la economía más que el 'arequipazo' del 2002

8:25 | Esta vez no se trató de hechos violentos focalizados. Las inversiones en las zonas convulsionadas se verán afectadas

Por Ricardo Serra Fuertes

Hay un conocido refrán que dice “no hay nada más cobarde que un millón de dólares”, que se refiere a que las inversiones huyen cuando se percibe que las cosas podrían ir mal.

Así, no debería sorprender que las inversiones dejen de llegar a zonas de la selva o, en general, al Perú, luego de lo ocurrido en Bagua (ver el sondeo de la página 11) o lo que podría venir en Andahuaylas. ¿Estos eventos son comparables con el “arequipazo” del 2002, que surgió como rechazo a la inversión privada en las eléctricas Egasa y Egesur?

Para el economista Kurt Burneo, no son hechos comparables. “Lo de Arequipa fue una cosa focalizada que fue revertida con anticipación. Si tuvo un efecto, quizá estuvo circunscrito a la actividad local de servicios turísticos en Arequipa. Pero no se compara con la magnitud de las inversiones para la exploración petrolera, que son cifras mucho mayores”, agregó.

Por su parte, Óscar Chávez, economista senior del Instituto de Economía y Desarrollo Empresarial de la Cámara de Comercio de Lima, opinó que la imagen negativa del Perú, tras los hechos de Bagua, podría ser eliminada dependiendo de cómo solucione las cosas el Gobierno.

“Lo de Arequipa fue en el 2002, y ese año el Perú inició el ciclo económico expansivo. La inversión privada fue creciendo y si hubo una caída de la inversión, fue zonificada”, refirió Chávez, quien agregó que si hechos como los de Bagua se repitieran de manera sistemática, evidentemente la inversión privada se vería afectada.

Patricia Teullet, gerente general de Cómex, opina que es inevitable que lo ocurrido en Bagua ahuyente a la inversión. Además, a ello se sumarían próximos hechos de incertidumbre como las elecciones regionales y generales, que tendrían un efecto similar en esta variable.

CÓMO AFECTA
La desaceleración de la inversión privada en el Perú, producto de la crisis (y que con lo de Bagua podría empeorar) afecta directamente a la demanda interna, que en el 2008 explicó el 99% del PBI. Por ejemplo, según cifras del BCR, la demanda interna crecería este año solo 2,4%, cifra mucho menor que el 12,3% del 2008.

“Con la política fiscal expansiva y el programa de estímulo económico, la demanda interna solo crecería 2,4%, y eso es porque el consumo privado y la inversión privada se están retrayendo”, dijo Chávez.

Por su parte, Burneo señaló que la inversión extranjera directa (IED) también se ve afectada por la crisis mundial, que ha debilitado los precios de los metales y, en consecuencia, a la minería, un sector clave. “La caída de los precios de los metales, a pesar de que se han recuperado algo, ha originado que la IED presente también un nivel de retracción y no se recuperará hasta que lo hagan los precios de las materias primas”, opinó.

Por su parte, Teullet dijo que para que no siga la tendencia decreciente de la inversión privada, el Perú tiene que aprovechar los proyectos que ya están asegurados, como la planta de tratamiento de agua de Taboada y el del Muelle Sur del puerto del Callao de Dubai Ports, por más de US$600 millones.

“Además, hay una iniciativa privada de Dubai por US$1.300 millones para tomar la parte norte del muelle. ¿Imaginas la señal en el orden internacional que sería poder decir que en el peor momento de la crisis el Perú capta una inversión de esa magnitud?”, refirió la economista.

ElMercurio de Chile: Gobierno peruano pierde por nocaut ante la opinión pública


Estudio publicado ayer tras las protestas en Bagua: Gobierno peruano pierde por nocaut ante la opinión pública El 57 % de los encuestados cree que los indígenas tenían la razón en el conflicto de la Amazonia. El 93% dijo que debieron ser consultados sobre los recursos naturales.

La opinión pública peruana dictó su fallo en el caso de la crisis de la Amazonia: mientras el 57% cree que la razón estaba del lado indígena, un 18% se la da al gobierno de Alan García.

La tradicional encuesta mensual de la firma Ipsos Apoyo, publicada ayer por el diario peruano El Comercio, reveló números contundentes. Así, el 93% de los entrevistados dijo que los decretos resistidos debieron consultarse con los indígenas antes de ser adoptados. Sólo el 5% opinó en contra.

El asunto no es menor, porque al final los argumentos quedaron reducidos a este punto.

Más allá de si los decretos sobre la explotación de recursos naturales eran o no buenos para la Amazonia, la pregunta era por qué el gobierno no se los comentó a los nativos, no sólo por lógica política y social, sino que además porque así lo ordena la OIT en convenios de los que Perú es suscriptor, señaló un análisis de la agencia DPA.

Consultados los peruanos sobre quién tiene la culpa de los sucesos ocurridos en Bagua, en los que murieron al menos 34 personas, un 57% mencionó al Presidente García, 39% a la ministra del Interior, Mercedes Cabanillas, y un 24% al presidente del Consejo de Ministros, Yehude Simon.

En el cuarto lugar y empatado con la Policía con 17%, está el ahora asilado en Nicaragua líder indígena Alberto Pizango, en quien el gobierno personifica responsabilidades. El 11% cree que la culpa fue de extranjeros y un porcentaje igual indica a extremistas infiltrados. Una tesis de García señala un complot ultraizquierdista con apoyo foráneo.

A las comunidades originarias sólo las culpa el 7%, mientras a las organizaciones no gubernamentales, satanizadas desde la contraparte, apenas el 5%.

Además, aunque no hay pruebas de que los indígenas muertos sean más que los diez reconocidos oficialmente, el 63% tiene la convicción de que los nativos caídos superan la cifra de policías muertos, fijada en 24.

En una amplia lista de personas o colectivos, sólo los indígenas tienen "superávit" de apoyo en la opinión pública: el 51% cree que estuvieron bien, contra el 37% que rechaza su conducta.

En ese marco y como era obvio, en este mes la aprobación del Presidente García cayó de un 30 a un 21% y la desaprobación saltó de un 62 a un 76%.

Además, el 73% quiere la salida de Cabanillas y el 63% la de Simon. Según DPA, el gobierno ha salido muy golpeado por una crisis que muchos atribuyen a su soberbia, al margen de que el 53% (contra 29%) apoye su decisión de derogar los decretos, por lo que tendrá que hilar fino si quiere recuperarse.

"En medio de todo seguimos siendo un país altamente presidencialista, con un Presidente que asume toda la culpa de lo que haga el gobierno".

Jorge Santiestevan Ex defensor del pueblo.

"El conflicto de la selva representa la peor crisis política que ha sufrido el gobierno en sus casi tres años de gestión".

Alfredo Torres Director de la consultora Ipsos Apoyo.

FICHA TÉCNICA

El sondeo de Ipsos Apoyo se realiza con una muestra de 1.000 personas de 16 ciudades del país. Su margen de error es de 3,1%.


20 jun 2009

Le monde s'inquiète du dollar et des déficits LE MONDE | 20.06.09 | 13h57

L'ampleur des déficits américains et le risque d'un effondrement du dollar continuent de susciter l'inquiétude de la communauté économique et financière internationale. L'euro s'est échangé durant la semaine entre 1,3708 et 1,4002 dollar, avant de finir vendredi 19 juin à 1,3937.

Le Trésor américain prévoit d'emprunter encore 104 milliards de dollars (74,8 milliards d'euros) la semaine prochaine. Dès novembre 2008, des économistes japonais se demandaient si les Etats-Unis n'allaient pas être contraints d'emprunter dans une autre devise que le dollar. Dans une note publiée mardi 16 juin, Mansoor Mohi-uddin, stratège sur les changes chez UBS, raconte que lors de son récent déplacement en Chine, des experts lui ont demandé si l'administration Obama n'allait pas internationaliser sa devise d'émission si un jour le marché américain ne parvient plus à absorber les nouvelles émissions de bons du Trésor. Une preuve de plus de l'inquiétude manifeste des Asiatiques à l'égard des actifs américains - et des fluctuations du dollar - dont ils sont les premiers créanciers étrangers.

"En novembre 1978, l'administration Carter a émis des bons du Trésor américain en marks et en francs suisses, rappelle M. Mohi-uddin. Mais il s'agissait alors de construire les réserves de change des Etats-Unis, plutôt que de rendre la dette américaine plus attractive auprès des investisseurs étrangers en neutralisant le risque de change."

Les chances que l'administration Obama émette des emprunts en devises lui paraissent minces actuellement. "Premièrement, poursuit-il, cela signalerait que les autorités américaines n'ont pas confiance dans le fait de pouvoir financer complètement le déficit au travers des emprunts en dollars. Deuxièmement, les Etats-Unis n'ont pas besoin de renforcer leurs réserves de change alors que les interventions sur le marché des changes sont coordonnées avec les pays du G7."

Selon les économistes de la banque japonaise Nomura, le dollar continuera d'être influencé par l'évolution de la dette américaine dans les prochains mois non seulement, car elle devrait encore s'accroître mais surtout parce qu'elle est massivement détenue par des investisseurs étrangers (à 61 % contre 15 %-20 % pour l'Europe).

DEVISE DE RÉFÉRENCE

L'agence d'évaluation financière Standard & Poor's s'est montrée rassurante en affirmant mercredi qu'elle n'entrevoyait pas de menace à court terme sur la note de dette des Etats-Unis, la meilleure possible ("AAA"). L'agence a néanmoins prévenu que "si le poids de la dette nette publique excédait celui d'autres Etats notés AAA pendant une période durable, avec peu de perspectives de mesures politiques pour remettre cette dette sur une trajectoire baissière crédible, ou si le dollar commençait à perdre son statut de devise de référence, alors la note pourrait être mise sous pression", indique-t-elle.

La tentative des pays émergents visant à s'extraire de l'influence des Etats-Unis et du dollar en créant une nouvelle monnaie de réserve n'a pas abouti. "Nous allons sans doute assister à la création d'une monnaie de réserve supranationale (...) utilisée pour les règlements internationaux", avait pourtant assuré Dmitri Medvedev, le président russe, mardi, peu avant le premier sommet des quatre grands pays émergents, les BRIC (Brésil, Russie, Inde, Chine) à Ekaterinbourg en Russie. Dans le communiqué final, nulle mention du dollar. Tout juste peut-on lire qu'il est "nécessaire d'avoir un système de devises stable, prévisible et plus diversifié".

Selon certains observateurs, il aurait été difficile d'en attendre davantage dans la mesure où les réserves de change de ces pays étant majoritairement libellées en dollar, il n'était pas non plus dans leur intérêt de le faire chuter brutalement. "Tout le débat sur la création d'une nouvelle monnaie de réserve crée néanmoins de l'incertitude en particulier pour les détenteurs d'actifs en dollars", estime-t-on chez Goldman Sachs.

Les doutes exprimés par les pays émergents auraient pu être l'occasion pour l'euro de prendre son essor, de se propulser sur la scène internationale pour dépasser le dollar dans les réserves de change. Mais les Européens ne semblent pas avoir envie actuellement d'une monnaie trop forte qui handicaperait tous les espoirs de reprise pour 2010.

Cécile Prudhomme

PERU: DEFLACION YA ESTA AQUI

RECESION CON DEFLACION, LA CRISIS SE INSTALA

Perú registró una deflación de 0.13% en mayo

17:37La inflación acumulada a nivel nacional en los cinco primeros meses del año fue de 0.05%, detalló el INEI.

El Índice de Precios al Consumidor (IPC) a nivel nacional cayó un 0.13% en mayo, resultado menor a los registrados en abril y marzo, meses en los que el índice subió un 0.02% y 0.30%, respectivamente, informó el Instituto Nacional de Estadística e Informática (INEI).

La variación acumulada del período enero – mayo del 2009 es 0.05%, mientras que la variación anualizada (junio 2008 – mayo 2009) es de 4.08%, con una tasa de crecimiento promedio mensual de 0.33%, según consigna la agencia Andina.

En el resultado de mayo fueron determinantes las reducciones en dos grandes grupos de consumo: Transportes y Comunicaciones con -0.36%, principalmente por la contracción de precios del transporte terrestre (-6.1%), en tanto que la caída del tipo de cambio influyó en los menores precios del transporte aéreo (-1.7%), así como en el equipo para transporte personal (-1.1%).

Alimentos y Bebidas con -0.31% fue especialmente influenciado por el descenso en los precios de las hortalizas y legumbres frescas (-6.6%); los tubérculos y raíces (-6%); pescados y mariscos (-1.6%); leche, quesos y huevos (-1.6%); y, en menor medida, grasas y aceites comestibles (-0.4%).

No obstante, los precios de las carnes y preparados de carne subieron en 3.4%, azúcar en 3.4% y leguminosas y derivados en 1.2%.

Contrariamente, mostraron alzas de precios: Muebles, Enseres y Mantenimiento de la Vivienda (0.50%); Vestido y Calzado (0.22%); Otros Bienes y Servicios (0.21%); Cuidados y Conservación de la Salud (0.11%); Alquiler de Vivienda, Combustible y Electricidad (0.11%); y, en menor magnitud, Esparcimiento, Diversión y Servicios de Enseñanza, (0.03%).

En mayo, de las 768 variedades que componen la canasta familiar del IPC Nacional, el 54.7% (420 productos) no registró variación o bajó de precio.

De estas, 171 variedades no han presentado variación de precios, representando el 22.3% de la canasta nacional; en tanto que 249 productos mostraron reducción en sus precios (32.5%).

Los precios de 125 productos subieron entre 0.01 y 0.30%, otros 184 productos incrementaron sus precios entre 0.31 y 4.9%, mientras que 33 productos lo hicieron entre 5 y 20%.

Solo seis variedades han registrado variación en sus precios con tasas superiores a 20%.

En mayo del 2009, 18 de las 25 ciudades donde se calcula el IPC presentaron reducción de precios, destacando cuatro ciudades ubicadas en el sur del país: Abancay (-0.78%), Arequipa (-0.74%), Tacna (-0.66%) y Cusco (-0.58%).

La variación acumulada en el período enero – mayo fue de 0.05%, ubicándose con tasas superiores a esta cifra las ciudades de Pucallpa (1.47%), Huánuco (0.61%), Tumbes (0.55, Ayacucho y Lima (0.37% cada una), Trujillo (0.35%), Moyobamba (0.33%), Puno (0.19%), Piura (0.14%) y Cajamarca (0.11%).

PERU: PBI 2.2% en 2009 consensus forecast

inflacion en 2.5%, mef estudia escenario de 1.2% pbi

PERU: CRISIS YA ESTA AQUI, SOCIEDAD INDUSTRIAS

La crisis ya está aquí


Refiere Eduardo Farah, quien advierte que los próximos meses el impacto de la turbulencia económica sería más fuerte en el país.

En la siguiente entrevista el saliente presidente de la Sociedad Nacional de Industrias (SNI), Eduardo Farah, dice que el Plan de Estímulo Económico sólo se quedó en “un discurso” y responsabiliza al Ministerio de Economía de la desaceleración de la economía. Advierte que el gobierno les viene cambiando las reglas del juego a los industriales, perjudicándolos. Revela que en una reunión que sostuvieron con el ministro Luis Carranza, para informarle de los problemas que afectan a los industriales, el titular del MEF “no llevó lápiz ni papel”.

-Actualmente vemos que las exportaciones e importaciones se han reducido, la demanda interna se ha contraído afectando fuertemente el sector industrial del país. A su parecer, ¿el gobierno tomó las medidas preventivas adecuadas?
-Definitivamente no. Nosotros advertimos hace 8 meses lo que está pasando ahora con el sector industrial, sin embargo, no se hizo las previsiones adecuadas. Este mes la recaudación tributaria ha sido bastante baja, el impuesto a la renta cayó, el movimiento económico se contrajo, las importaciones de materias primas y maquinarias se redujeron, muchos trabajadores han perdido sus puestos de trabajo, y encima estamos al borde que la cadena de pagos se rompa. A este panorama negativo se suma la política contradictoria gubernamental referente a los combustibles y al sector energético… el gobierno nos cambia las reglas del juego. ¿Qué más tiene que suceder?

-¿Cuáles son esas reglas que les cambiaron?
-Por ejemplo la de las tarifas eléctricas. Primero dijeron que el alza es de 1,4% y 2,2%, sin embargo, esto no se cumple. Actualmente a las empresas que consumen hasta 10 megas le aumentaron 11% y a las que consumen más de 10 megas le incrementaron 16% e incluso a los clientes residenciales le han subido 5,6%. ¿Cómo es entonces? ¿Cómo han hecho este milagro para que las generadoras sigan ganando más plata?, encima no permiten que entren otras generadoras con ciclo combinado. El ministro de Economía y el de Energía deben responder al respecto.

-A mayo sólo se ha ejecutado alrededor del 20% del presupuesto del PEE, pareciera que la buena intención del Estado se quedó en discurso.
-No dudo que el PEE se quedó en un discurso. A estas alturas del año es insuficiente la inversión realizada por el PEE, ese 20% es exiguo. El plan de estímulo se quedó sólo en un plan, hay un plan anticrisis pero ¿se efectúa?, que me digan ¿cuántos préstamos ha realizado el Banco de la Nación o Cofide?

-¿Son adecuadas las políticas implementadas por el ministro Carranza al frente del MEF?
-Me preguntas si son adecuadas las políticas del dueño del país (ministro Carranza). El escenario actual responde por sí sólo. Sin embargo, lo peor de la crisis no ha pasado, las cifras de mayo y junio son peor que las de abril. El Ministerio de Economía es el responsable.

-Entonces el MEF es el responsable de la fuerte desaceleración de la economía.
Así es, ya que ellos manejan la política económica del país. ¿Quién maneja la Aduana? ¿Quién pone los impuestos? Desde el 2002 nosotros venimos realizando percepciones a cuenta de la Sunat y si nos equivocamos tenemos que pagar una multa de 600%, y las percepciones las hacemos gratis… Es necesario un recambio en el Ministerio de Economía.

-¿A qué se refiere con un recambio en el MEF?
-Hace más de 15 años que continúan los mismos funcionarios en el ministerio, es necesario aires nuevos en el MEF.

-Pero a pesar de la fuerte desaceleración de la economía, el gobierno asegura que este año el Perú crecerá 3%.
-Ojalá sea así y yo me esté equivocando, y la economía reaccione el segundo semestre.

-¿Qué le parece las políticas del BCR?
-El BCR viene cumpliendo bien su papel. La reducción de la tasa de interés es buena, sin embargo parece que algunas entidades financieras no vienen cumpliendo con trasladar dicha reducción a sus tasas de interés.

-La medida gubernamental de mantener el nuevo sol fuerte frente al dólar es negativa para el sector exportador peruano, ya que le resta competividad.
-Así es, afecta al sector exportador y ayuda al sector importador, pero ellos lo saben, los funcionarios del Ministerio de Economía son conscientes de ello.

-Además del PEE ¿qué otras medidas debe implementar el gobierno para afrontar esta crisis?
-Tiene que hacer lo que están haciendo otros países, como bajar los impuestos, otorgar préstamos a mediano plazo a las empresas. Me llaman industriales peruanos, diciéndome que tienen pedidos para exportar, y a pesar que tienen cartas de crédito abiertas los bancos se niegan a otorgarles el crédito. Bueno si los bancos se oponen a dar créditos, ya que es su derecho, el gobierno está en la obligación de formar un crédito como el que iban hacer con Cofide y entregarles capital a estas empresas, a través del Banco de la Nación o Cofide.

-¿Indecopi ya respondió sobre la salvaguarda que pidieron a los hilados de algodón?
-Hace ochos meses presentamos a Indecopi una salvaguarda para los hilados de algodón, ya que los hilados de la India están quitando mercado al empresariado nacional, sin embargo el regulador nos sigue pidiendo datos tras datos, todo para que al final nos digan que no puede darnos la salvaguarda. Pareciera que el gobierno quiere que desaparezcamos. La vez pasada el ministro Carranza en una reunión del Acuerdo Nacional dijo que habían empresas que tenían que desaparecer.
-¿Han tenido oportunidad de reunirse con el ministro Carranza para informarle sobres estos problemas que afectan al sector industrial?
-La última vez que nos reunimos con el ministro (Luis Carranza) no trajo papel y lápiz.

-Los diferentes gremios empresariales cuestionan el programa gubernamental de compras estatales, ¿por qué?
-No existe un verdadero compromiso por parte de algunos funcionarios del gobierno para ayudar a las empresas nacionales. Compromiso que sí existe en Chile, Colombia, Estados Unidos, Uruguay, Argentina, entre otros países en que el gobierno adecuó leyes para promover un verdadero consumo de productos nacionales. Acá en el Perú el Estado nos había dado 20 puntos de bonificación en las licitaciones estatales, pero con un simple oficio del MEF nos quitaron los puntos.

Wilder Mayo Méndez
Redacción

usa: stanford fraud,NYT

Mas datos sobre el fraude de Stanford ponzi

ENTREVISTAS TV CRISIS GLOBAL

NR.: Director, no presidente ---------------------------------------------- Bruno Seminario 1 ------------------------- Bruno Seminario 2 -------------------- FELIX JIMENEZ 1 FELIZ JIMENEZ 2 FELIX JIMENEZ 3, 28 MAYO OSCAR DANCOURT,ex presidente BCR ------------------- Waldo Mendoza, Decano PUCP economia ---------------------- Ingeniero Rafael Vasquez, parlamentario 24 set recordando la crisis, ver entrevista en diario

Etiquetas

Peru:crisis impacto regional arequipa,raul mauro

Temas CRISIS FINANCIERA GLOBAL

QUIEN SOY?
claves para pensar la crisis

MATERIAS PRIMAS
-Metales
-Cobre
- plata
- oro
- zinc
- plomo
- niquel
- petroleo

-Tipo de cambio

- LA CRISIS

- BOLSA VALORES
- BANCOS
- PBI PAISES
- USA: DEFICIT GEMELOS
- UE: RIEN NE VA PLUS

CONTAGIO: CANALES

- PERU: DIAGRAMA DE CONTAGIO
- PERU: IMPACTO EN BOLSA
- MEXICO: HAY CRISIS?

LA PRENSA
COMENTARIO DE HOY

- DIARIOS DE HOY
NLACES

Coyuntura
Bancos centrales
Paginas Recomendadas

BLOGS

economiques
Interes

VIDEO

- Economia videos
- Crisis financiera global

TRICONTINENTAL

- AFRICA: daniel
- EUROPA: helene
- ASIA:
- AMERICA

COLUMNAS AMIGAS

Chachi Sanseviero

ETIQUETAS
por frecuencia de temas
por alfabetico

EVENTOS

FOTOS DEL PERU

GONZALO EN LA RED

JOBS
VOZ ME CONVERTIDOR
CLIMA
SUDOKU
PICADURAS

LOGO

LIBRO de GONZALO

La exclusion en el Peru

-Presentacion

- introduccion

- contexo economico

- crisis de la politica

- excluidos de las urbes

- excluidos andinos

- contratapa

VIDEOS ECONOMICOS
Crisis Enero 2009
Krugman
Globalizacion 1
Globalizacion 2
Crisis Brasil
Crisis bancaire
Karl marx revient

TODOS LOS DERECHOS RESERVADOS

GOOGLE INFORMA


PRESS CLIPPINGS-RECORTES PRENSA-PRESSE..

ETIQUETAS alfabetico