SECCION Crisis monetaria: US/EURO, dolar vs otras monedas

Gráfico del tipo de cambio del Dólar Americano al Euro - Desde dic 1, 2008 a dic 31, 2008

Evolucion del dolar contra el euro

US Dollar to Euro Exchange Rate Graph - Jan 7, 2004 to Jan 5, 2009

V. SECCION: M. PRIMAS

1. SECCION:materias primas en linea:precios


[Most Recent Quotes from www.kitco.com]


METALES A 30 DIAS click sobre la imagen
(click sur l´image)

3. PRIX DU CUIVRE

  Cobre a 30 d [Most Recent Quotes from www.kitco.com]

4. ARGENT/SILVER/PLATA

5. GOLD/OR/ORO

6. precio zinc

7. prix du plomb

8. nickel price

10. PRIX essence


petrole on line

Find out how to invest in energy stocks at EnergyAndCapital.com.

azucar

azucar
mercados,materias primas,azucar,precios y graficos azucar i otros
Mostrando entradas con la etiqueta CAMBIOCLIMATICO. Mostrar todas las entradas

28 ago 2015

PERU:LA TORMENTA PERFECTA por carlos parodi,

Economía para todos

CARLOS PARODI

Economía Peruana: ¿La Tormenta Perfecta?

La economía peruana podría estar ad portas de una “tormenta perfecta”, es decir, una confluencia de un conjunto de eventos (externos e internos) que impedirían una recuperación en los siguientes meses. Veamos qué eventos se están juntando para configurar la “tormenta perfecta”: 
  1. La economía china presenta altos niveles incertidumbre al punto que se ha llegado a cuestionar sus cifras de crecimiento para este año;  algunos señalan que este año crecería solo 3.5% a pesar que la cifra oficial apunta a 6.8%. La explosión de la burbuja de las acciones en esta semana, así como su contagio global, es una prueba más de los desequilibrios de la economía china. Como resultado no solo cayeron las bolsas, sino también los precios de las materias primas en general. Lo que cuesta entender es que las autoridades chinas no solo otorgaron créditos fáciles a personas naturales para que inviertan en bolsa sin saber nada sobre el tema, sino que también pensaron que si la bolsa caía podían solucionar el problema comprando acciones desde el gobierno. Un desconocimiento total del funcionamiento de los mercados. Impacto sobre el Perú: caída de precios de metales, menor cantidad de dólares y aumento en el tipo de cambio. Resultado: inflación. 
  2. El aumento en la tasa de interés de los Estados Unidos en la reunión del 14 de setiembre y un posterior aumento en noviembre. Ambos están casi confirmados, a pesar que los resultados preliminares no muestran mejorías sustanciales en la economía estadounidense.  Impacto en el Perú: salida de capitales, menor oferta de dólares y elevación del tipo de cambio. Resultado: inflación. 
  3. El fenómeno del niño, que ha sido anunciado como “muy fuerte”, lo que significa problemas en la producción de alimentos, daños a la infraestructura, etc. Recuerde, estimado lector, que el último considerado en la misma categoría ocurrió en 1998 y el anterior en 1983. Resultado: caída de la producción agrícola, inflación y necesidad de mayor gasto público para enfrentar al desastre natural. 
  4. La eventual degradación de la clasificación de nuestra bolsa de valores de “emergente” a “fronteriza”, lo que significa que debido al escaso movimiento de liquidez que tiene, entre otros factores, no es recomendable para los inversionistas; los expertos en bolsa aluden a una fuerte salida de capitales. Impacto sobre el Perú: aumento en el tipo de cambio y traslado a la inflación. La decisión final se conocerá el 30 de setiembre por lo que a pesar de los anuncios aun es reversible, pero ya es una mala señal la probabilidad de la degradación.   
  5.  Turbulencia política interna, acentuada en los últimos meses. Impacto: expectativas negativas que profundizan la contracción de la inversión.
Si juntamos los elementos anteriores, el panorama se presenta preocupante. Ciertamente se podrá decir, que a lo mejor algunos de los factores descritos no se cumplirán; es verdad, pero lo que no se puede negar es que cada día que pasa se vuelven más probables.  ¿Estamos preparados?

10 ago 2012

Fwd: Macroperu Sequía en USA


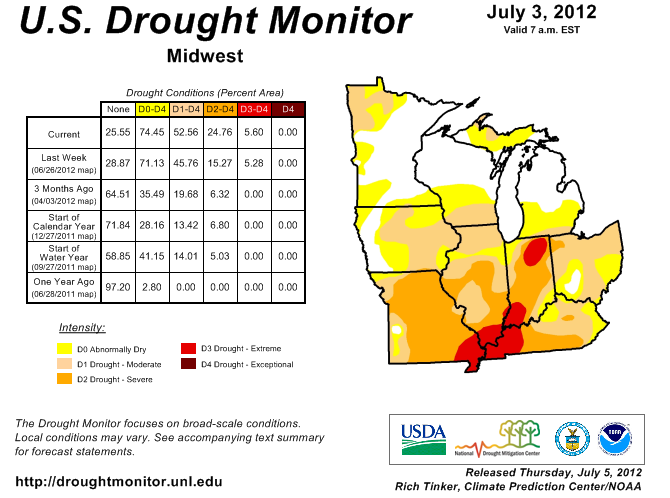
Midwest Drought Sends Grain Prices Soaring And A Look At Other Commodities

July 9, 2012  | 3 comments  |  includes: CORN, DBC, SOYB, WEAT
(click to enlarge)
Source: MRRCC Midwest Drought Information Center
The historical Midwest drought is gaining more and more market attention and threatens to challenge one of the worst U.S. grain disasters ever. It has not been since 1988, and perhaps even the dust bowl years of 1936, that it has been this dry and hot across the U.S. grain belt. Given the present weather pattern the next couple weeks at least, Steinback's "Grapes of Wrath" may unfortunately depict what is going to happen to some American farmers, though of course in a bit less relative scale to the Great Depression years of the mid 1930s.
The Dust Bowl days in Iowa in 1936 (top picture) and the recent Colorado Fires (bottom picture).
The incredible dry soils over the Plains to Indiana is only acting to feed a hot-dry hot pressure ridge, even in the face of El Nino conditions. Normally during early El Nino events this is not supposed to happen.
SOURCE: Wikipedia
Corn and Soybean Prices on a Tear
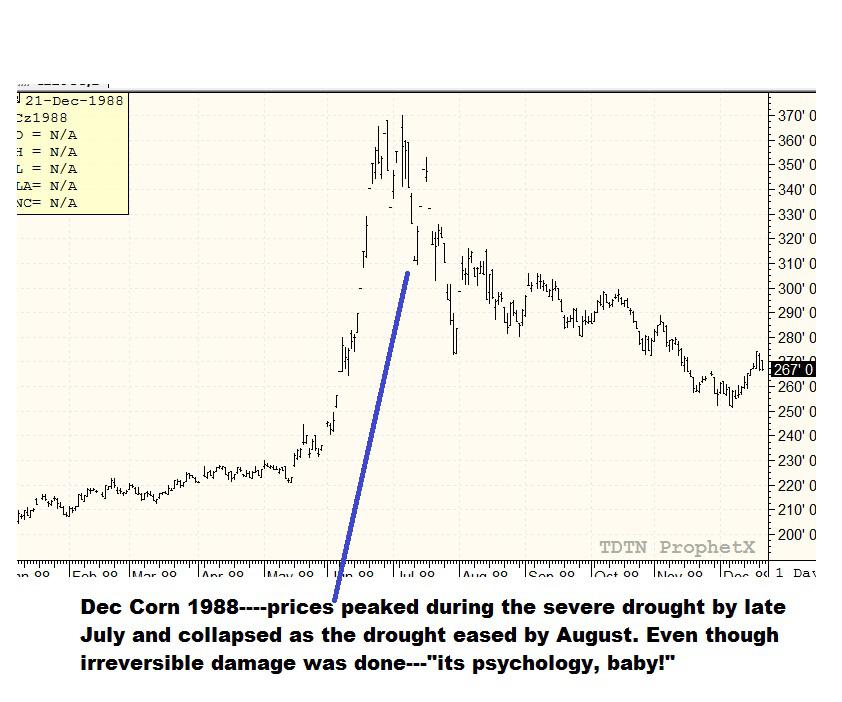
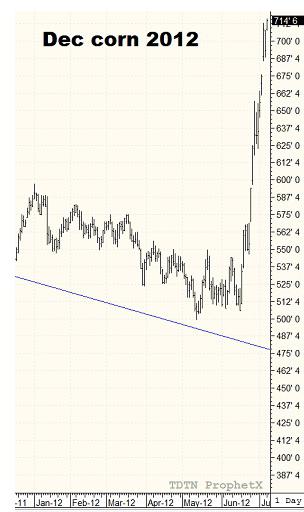
U.S. corn and soybean crop conditions continue to fall and may fall another 7-10% in this afternoon's USDA weekly crop report. This reality and the likelihood of further reductions in the next week or two means the percentage price move in corn and soybeans might even surpass that of 1988 (below)
(click to enlarge)
(click to enlarge)
December corn following the same price pattern as 1988.
One possible big difference? The summer's drought eased in August, 1988 sending grain prices south, but this summer, there are NO signs of a general change in the weather pattern. This could mean higher grain prices still and also cause some adjustments to our national Ethanol program.
Source of charts--DTN/Prophet X
Commodities Affected by the Weather
The Corn ETF (CORN) continues to surge and still has another 5-10% in it the next few weeks given the U.S. drought that I expect to worsen. Other grain prices will follow. Wheat has rallied some 15% as well the last few weeks and worries over recent floods in Ukraine, following drought conditions earlier are adding to the woes in this market.Soybeans have a chance to challenge $17 later this summer if this drought continues another month or so. Given certain teleconnections I look at and global warming, I do not see this drought breaking any-time soon, so this is a real possibility.
World supplies of sugar are fairly robust but a very weak Indian Monsoon is going to threaten oilseed crops and at least 40% of the nation's sugar cane crop the next few weeks. With wet weather returning to Sao Paulo and Parana, Brazil, this could further impede the quality of the sugar crop. With India and Brazil being huge players in the world sugar market, these two weather scenarios are looking more and more like 2009, whensugar prices soared some 30% during the summer months. While I do not expect sugar prices to soar nearly as much, selling October $1900-$2000 puts may be a conservative safe play in this market, as prices will at least, not fall out of bed.

Coffee prices have staged a modest rally after falling to a year and a half low of $1.50/lb two weeks ago. The initial 40% collapse in coffee prices the last year, has been due, not only to worries over the European economy and weakened global demand but the onset of the largest Brazilian coffee crop ever. Most recently, heavy rains in N. Brazil have lowered the quality of the Brazil crop and hence, we have had a bit of a rally.
December cotton prices rallied off their 2-3 year of 67 cents/lb. due in part to the worsening U.S. cotton crop, the slow Indian Monsoon and oversold market and rebound in some outside markets. Excellent drought easing rains in China and an improvement this week for rainfall in Texas and the Delta were key reasons for the late week sell off last week. If it were not for the improved U.S. and China weather situation, I would think cotton would be a buy due to my expectations of further crop issues in India in the coming weeks.
Natural gas prices reached the highest point in months late last week ($3.06 basis the nearby August contract), but gave up those gains due to our forecasts of cooler weather this week in the eastern U.S. and rain cooled air in the deep south and Texas, following record breaking heat. I do not think prices will break below the $2.50 basis August contract, given a return of warmer weather again to many consuming areas in the eastern U.S. and Midwest this weekend and next week, but as far as forecasting a major bull move, I am not sure this is in the cards given the still huge supplies and the odds of an El Nino type "weak" second half of the hurricane season.
Disclosure: I have no positions in any stocks mentioned, and no plans to initiate any positions within the next 72 hours.
.

__,_._,___

15 ago 2011

¿Qué ocurre en el Mundo?

De Bruno Seminario

Por nuestro amigo Oscar Blanco pudimos conocer el año pasado el Cisne Negro y si lo menciono ahora es porque el argumento general de esta obra me parece pernitenentes para entender la actual coyuntura mundial.   Para entender el desarrollo del proceso tenemos que volver al III y IV trimestre del año pasado, pues fue en esa fecha donde emergió el primer evento extraordinario : se perdió la cosecha de trigo de Rusia, Argentina , Australia, y el clima hizo disminuir la producción agrícola en Estados Unidos. Todo ello empujo hacia arriba el precio de los alimentos.  ¿Que provocó el fenómeno,? Todo parece indicar que el responsable fue lel extraño del comportamiento del sol y el irregular comportamiento de las manchas solares. La última vez que ocurrio este evento fue al finalizar el siglo XVIII , cuando se registró en el mundo una alteración climática similar. Jevons, uno de los fundadores de la economía neoclasico, propueso años más tarde una teoría estelar de lñas fluctuaciones económicas que liga el comportamiento de las estrellas con el cielo con el comportamiento de los negocios.  Como la idea le pareció demasiado extraña a los  ingleses , un pueblo bastante sensato, la idea fue olvidado , pero pcontó con bastante simpatizantes en Estados Unidos. La economía estelar, en relidad,  es el antecedente más antiguo de los esquemas para seguir la coyuntura., pero  abandono el tema para no irme por las ramas.  En cualquier caso,  miositró con claridadd de que el comportamiento del sol  y de sus manchas no era tan regualr como se pensaba. A intervalos poco frecuentes, las mancghas y la radiacion solar puede mostrar un comportamiento aberrante. Mencio el tema porque las alteraciones climaticas con que se inció el ño pueden tener un c+aratcer mas permante que lo anticipado y porque es el primer vento poco frecuente. El segundo es la  revolución en el oriente Medio que ha determinado hasta ahora la caida del gobiernoo de Tunez  y Egipto9, la guerra civil en LiLibia, problemas en el Yemne, la invasión de Arabia Saudita ade Bahrain, y que hintrodujo presiones en el precio del petróleo. Otro evnto poco frecuente: las dictaduras rabaes son suelen bastante longevas y es probable que la revoucion produzca efun fectos que puede prolongarse por varios años. Resulta, sin embargo, interesante notar que lque puede existir cierta correlacion entre estos ventos, un hecho importante porque  la  vanrianza de sus  fecto combinados es mayor que la de sus fecto individual. Pero  el aumento el precio del pteróleo tambien puso en accion dos procesos:  ahora se dedica una parta de la produccion agricola del mundo para producir energía; tambien promovio la  insesata idea de que rea pposible cubrir con energia nuclear la escacez de combustibles. En realidad, loEstados Unidso, Europa, China y Japón, pensaban expandir sula producción dde energia nuclear para cubrir sus necesidades de nergia. Optimistas planes que elevaron la rentabilidad de lso gigantes que producen energía en lso paises del priemr mundo, pero que quedo totaaklmente desacretida por el terrmoto de Jpón, un vento poco frecuente  , y, que puede ser el denonante de varios procesos  y de una revisón sustancial del diseño básico del mundo global. ¡Como entender los fectos del terremto? Debemos notarm, que hay una difrencia sustancial entre un terremoto y un huracán, y, que tambien que el espacio donde ocurre el desatre nuclaer tiene cierta importancia para entender su efecto. Tambien los efectos efectos que provoca porque ellos dterminan no sólo la magnituda de la fase de reconstruccion sino que tambnien su prpro¿prpia viabilidad. Paar entender el efecto del terremoto9 tenemos que empezar distingueinedo palzos  porque sus pueden ser diferentes en el corto, mediano y largo plazo. En el corto plazo, la producción de Japón puede experimentar un descenso importante, sepor la escases de nergia, la destrustrucción de los puertos, y la contaminación radioactiva. El gren problema es que esta reduccion en la producción no ssólo afetcra a Japón. La economía Japonesea desempeñaun papel crucial en varias cadenas internacionales de producción. Japón produce sólo en Japon  partes para autos, memorias para coputadoras, chips que se meplean en telefonos inteligenmtes, apartos de televisón, etc. Todas estas industrias pueden experimentar problemas en el corto plazo. ¿Cuando puede durar el corto plazo ? Si somos optimistas unos quinece meses, es decir, un tiempo sufientemente largo para cerar problemas en toda la cadena mundial de producción. En realidad, el jemplo dmeustro algo mas fundamental: que las cadenas logisticas que se desarrolalron en los años 90s, y que son la expresión m{as caratceirsticas del proceso de  globalizacion, no colpasan cuando ocurre un vento poco comun. Tambien que el valor de todas las empresas que crecieron gracias ellas esta mal calculado pues enfrenta riesgos mayores que lo que parece a primewra vsiat.  Cua ndo el mercado corrija su apreciacion del riego es probable que se rviesen la ciotizacion de la misma, un proceso que limiara la ineversión en ella. Derspues de todo no son tan rentables como se anticpaban. Estas empresas s, oinan algunaos, son bastante similaesa las hipotetcas basuras, quees decuir, nno pueden aguantar una presion estyrema . Pero este no es el únco efecto, Japel lugar donde ha ocurre el shock tiene importancia, porque Japón  tanmbien desmpeña aun papel crucial en la oferta de fiondos mundiales.  Pose casi un trillon dde ineversiones en estados Unidos, un cifra que experimentara una reduccion cuando el gobierno y las compañias de seguro, retiren el dinero para cubrir sus obligaciones en Japón. Proporciiona fiondos indirde forma indirecta,   mediante inversión extranajera a las economais asiaticas mas pequenas y a los especualdores que llevan su planta a Londres y de ahi a Nueva York.  CEl reacomodo que experimenta todo este circuito puede provocar una conmosión similar a la que experimentamos cuando ocurrio la crisisis asiatica. 


Lo dejo ahi

No he considerado para nada el probefecto de la contaminación nuclear y  del gfterremoto que puede ocurrir en California. 


24 jun 2011

Por Que se Viene Colapso de Burbuja en Mercados Emergentes

Factores de la burbuja en los mercados emergentes han sido la expansion economica mundial y exceso de oferta de capitales y liquidez, altos precios de los commodities y dolar debil.
Colapso vendra por menores flujos de capitales de inversion del primer mundo, crack en precios de los commodities y dolar fuerte.
http://seekingalpha.com/article/274131-why-an-emerging-market-bubble-may-be-on-the-horizon


Why an Emerging Market Bubble May Be on the Horizon
by: Steven M. Rogé June 9, 2011   
In recent years, emerging markets have attracted significant attention and capital, neither of which was undeserved. First, they gained attention because they provided unique investment opportunities in developing countries with tremendous growth potential, unlike "stodgy" options such as the United States and the United Kingdom. Second, with the advent and popularization of ETFs, investing in emerging markets was easier than it ever had been before, and large amounts of capital shifted to take advantage of these opportunities. However, we believe a reality check may be in order, and in the next few minutes we will walk you through our current thesis on emerging markets; but first, a capital markets refresher.
While we cannot predict returns or what will unfold in the near-term, we hold fast to two core beliefs that dictate our investment thesis:

1. Capital markets theory dictates that whenever there is arbitrage (or, in general, above-average investment opportunities) funds will flow toward this opportunity in order to make a profit, and

2. Since capital markets cannot predict values perfectly, history has shown many times that too much money will flow toward the opportunity until it is overvalued, creating an unsustainable bubble.

We have seen this pattern repeated time and time again. Within the past dozen years we have separately seen both technology companies and real estate become the "hot" sectors, only to become overvalued and subsequently crash. While each sector proved to be a good investment opportunity at the outset and attracted large amounts of capital (Belief 1), too much money flowed to these opportunities, creating a bubble (Belief 2). Based on the underlying tenets of capital market theory and what we have witnessed throughout history, we believe that there is another bubble lurking about on the verge of popping.
We see a bubble in emerging market equities. While we believe that the growth in emerging market investing was justified due to economic expansion opportunities and capital flow, higher commodity prices, and a weaker dollar, these once-promising markets may soon face headwinds from all three factors.
In explaining our case, we will provide evidence from our three key factors, which encouraged the historical growth and investment opportunities of emerging markets, but which now may lead to a collapse. It is also important to recognize that these three factors will not bring down the entire country, or even the bond markets; we are strictly focused on the collapse of emerging market equities.

The Case for Growth
Opportunities for economic expansion by emerging market countries is a great investment thesis—the United States, though not an emerging market, created unsurpassed wealth for its citizens during an incredibly long period of economic expansion from the 1940s through 2000, despite bumps along the road. After seeing the wealth that the US created, many investors would jump at the chance to get in on the ground floor of an emerging market in hopes that similar economic expansion and wealth creation could be realized.
Relative to our two other factors, economic expansion of emerging market countries has unfolded over a much longer time horizon, most notably over the past few decades. Both technology advances and the spread of capitalism have encouraged this growth through the sharing of ideas and technologies and increasing import/export markets. Technology in particular has made it cheaper and easier to start businesses across the globe, and small businesses often provide the backbone for many countries' economies. Needless to say, as businesses and investment opportunities pop up and investors can communicate quickly across the globe, capital begins to migrate toward these investments.
In addition to general economic expansion, many emerging market countries have enjoyed strong growth because of their commodity-rich geography. Using the Dow Jones Emerging Market classifications, emerging markets include the oil-dependent countries such as United Arab Emirates, Qatar and Oman and mining countries such as Brazil, Peru and Argentina. Many of these emerging market countries are very dependent upon their global natural resource exports for continued economic growth, and thus are very sensitive to any price changes in the commodity. The oil countries have built up staggering wealth as both developed and emerging markets are voracious oil consumers and prices continue to be high.
While the dollar has bounced back and forth over the past few years relative to other global currencies, the underlying trend has been a weakening dollar with no fiscal or monetary policies to support a strengthening of the dollar. This is especially apparent with the Fed's QE2 program, which essentially is just creating dollars out of thin air, further depressing the value of each dollar. The flipside to a declining dollar is that other currencies strengthen against the dollar, thus, returns on international investments can be even higher when converted back into dollars because the foreign currency is now stronger. Also, many global commodities (oil for example) are priced in the global marketplace in US currency, so as the dollar declines, oil prices increase, further helping those oil-rich emerging markets.
Needless to say, the opportunities for economic expansion of commodity-rich countries, compounded by a weakening dollar, has propelled many emerging markets to valuation levels that may no longer make sense as these three factors turn around.

The Case for Collapse

While emerging markets will still grow in the long-term, the world is still feeling the aftershocks of the recent financial crisis, decreasing growth and investment opportunities. In addition, natural disasters such as earthquakes, tsunamis and typhoons have left part of the world just trying to recover, let alone grow. The United States specifically, as one of the largest exporters of capital, still requires rock-bottom interest rates and dollar-printing machines to keep capital flowing
 

As investors chase these foreign opportunities, it is possible that some emerging markets have become overvalued relative to mature markets. For example, consider the current value of the iShares MSCI EAFE Index ETF (EFA) relative to its emerging market counterpart, the iShares MSCI Emerging Market Index (EEM). EFA holds securities from countries such as the UK, Japan, Germany and France; only ten countries make up nearly 90% of the index, with a combined GDP of nearly $20 trillion. Similarly, the EEM fund invests approximately 90% of its assets in ten countries such as China, Brazil, Taiwan and Russia, with a combined GDP of only $12.5 trillion. However, both funds each have roughly $40 billion under management, implying that investors are overweighting emerging markets significantly relative to mature markets.
Anther piece of evidence pointing to an overflow of capital to the emerging markets is the fact that the Vanguard Emerging Markets Stock Index ETF (VWO) was the most popular index fund in the United States in 2010, attracting more than $19 billion in capital, making the SPDR Gold Trust ETF (GLD) a distant second as it pulled in less than $6 billion . In an even more disparate comparison than the iShares example above, VWO manages over $65 billion to invest in emerging markets, while Vanguard's EAFE ETF (VEA) manages less than $9 billion.
While previously we discussed how natural resources helped the emerging markets prosper, a downturn in commodity prices can equally harm these markets. This wouldn't be so alarming if commodity prices were not so high right now, but unfortunately they now have a long way to fall if the tide turns. One of the biggest commodities most investors watch is oil, which is currently hovering around $100. Nearly all investors remember the time when oil spiked a few years ago to over $140, only to come crashing down to the $30s. Similarly, oil reached an inflation-adjusted average of above $100 in 1980 , and fell below $30 (inflation-adjusted) within 6 years.
The sharp rise in oil prices, especially relative to the anemic global economic growth, should be cause for concern. Since bottoming out in 2009, oil is up more than 150%, which is obviously unsustainable. Many other commodities important to emerging markets have increased extraordinarily as well, and when we hear reports than speculators artificially add $10 or more to a barrel of oil, we can assume the same is happening with other commodities. Simply removing the speculators and letting supply/demand take its course may bring commodities down to more reasonable levels, thus dampening returns for many emerging markets.
Finally, commodities should decrease against the strengthening of the US Dollar. As we discussed before, commodities priced in USD benefit as the dollar falls; however, they can just as easily be harmed by a strong dollar. Compounding this effect, a strong US Dollar would decrease returns made on foreign investments, thus making foreign markets (both developed and emerging) less attractive than domestic investments. While we have yet to see any direct information on how the government plans to support the dollar, we may see an effect from the completion of the QE2 program. By slowing the flow of dollars, we hope to see a stronger dollar emerge.
While a strong dollar would hurt all foreign investments, the double-whammy of weaker commodity prices and a stronger dollar would most likely hurt the emerging markets worse due to their relative lack of currency strength. If these events begin to unfold, investors who have piled right into emerging market funds in staggering numbers may just as quickly head for the exits. Emerging market funds have certainly enjoyed an admirable run, but it may be time to think about rebalancing your portfolio to underweight these markets— that way, when things do go wrong, you will be among the few who avoid hearing the sound of a bubble popping in your portfolio. 
__._,_.___
 

26 jun 2010

PINE: nuevo indicador para INEI y BCR ¿lo conocerán?,Alarco

PINE 

"El PINE se obtiene como la diferencia entre el Producto nacional neto menos los costos por agotamiento de los recursos naturales y los costos por degradación del medio ambiente. Los costos por agotamiento expresan la pérdida de recursos en la medida en que la incorporación de nuevas reservas es inferior al ritmo de extracción. Los costos por degradación son las estimaciones monetarias para restaurar el medio ambiente."

Bienestar, producto y medio ambiente

Germán Alarco Tosoni
Investigador principal CENTRUM Católica

La tasa de crecimiento del producto bruto interno (PBI) se ha convertido en el criterio fundamental de autoevaluación del desempeño en el actual gobierno y hasta, erróneamente, como elemento de juicio para validar el modelo económico. El PBI es un indicador relevante y útil para medir el nivel de actividad económica, llevar a cabo comparaciones entre diferentes economías y a través del tiempo. Sin embargo, omite la distinción entre los ingresos generados por residentes y no residentes en el país, no es un reflejo exacto de la calidad de vida, elude toda la problemática distributiva y tiene una perspectiva exclusiva en el corto plazo. A nivel internacional hay otros referentes sobre la mesa, tales como los indicadores de desarrollo humano (IDH) y el producto interno neto ecológico (PINE).

PBI como indicador relativo

El PBI mide el nivel de actividad económica para un espacio geográfico determinado, a diferencia del Producto nacional bruto (PNB) que lo establece para los residentes en el país. Esto que parece una trivialidad, no lo es en la práctica para el caso peruano. El PNB deduce del PBI las utilidades de las empresas transnacionales propiedad de extranjeros menos las remesas recibidas del exterior. En 2008 y 2009 estas utilidades fueron US$ 8,346 y 7,064 millones respectivamente. En el primer trimestre del 2010 ascendieron a US$ 2,258 millones, equivalentes a casi el 6% del PBI.

Este es un agregado de la contabilidad nacional que suma los ingresos por remuneraciones, de los independientes de la ciudad y del campo y de los perceptores de utilidades de empresas, rentas, alquileres, intereses netos y otras cuentas. Sin embargo, no permite diferenciar entre quienes son los mayores o menores beneficiarios en tiempos de crecimiento o crisis. Por otra parte, lamentablemente, desde que el INEI elabora estas cuentas, no se puede distinguir entre los ingresos de los independientes y las utilidades de las empresas, ya que todo se agrega en el denominado excedente de explotación.

Una mayor diferencia entre las tasas de interés activas y pasivas es una contribución contable directa al PBI, pero en realidad es negativa para el aparato productivo. La construcción de viviendas más caras frente a ingresos de la población creciendo menos no es una buena fórmula para el bienestar. Mayores gastos en seguridad privada, ante la insuficiencia de la prestada por el gobierno, genera más valor agregado por las remuneraciones, pero implican un sobrecosto para las empresas. El contar con grupos electrógenos evita caídas en la producción, pero a un costo superior de la energía proporcionada a través de la red eléctrica.

Más ventas de vehículos incrementa el producto, pero esta contribución positiva puede ser neutralizada por las externalidades negativas (afectaciones) generadas por la congestión. Esta provoca mayores consumos de combustibles, emisiones de CO2 más altas, más accidentes y menor posibilidad de crear riqueza. No nos hemos referido ahora a la metodología para estimar el PBI peruano, pero subsisten algunos problemas. Tampoco a la ilusión monetaria que se produce cuando medimos el PBI en dólares corrientes, en circunstancias en que se aprecia nuestra moneda.

IDH y el producto ecológico

Los IDH son una alternativa como medida de la calidad de vida. Son elaborados por el Programa de Naciones Unidas para el Desarrollo (PNUD) y constituyen una medida simplificada del desarrollo humano. Evalúan el progreso medio conseguido por el país en tres dimensiones básicas. La primera relativa a disfrutar de una vida larga y saludable evaluada a través de la esperanza de vida al nacer. El segundo, disponer de educación a través de la tasa de alfabetización y la tasa bruta de matriculación en primaria, secundaria y terciaria. En tercer lugar, contar con un nivel de vida digno medido a través del PBI per cápita en términos de poder adquisitivo en dólares americanos.

El producto neto ecológico toma en cuenta el desgaste de los activos totales de la economía. Aquí se consideran los económicos tradicionales derivados de la actividad productiva (activos de las empresas), los activos no producidos como las reservas de recursos naturales (mineros, hidrocarburos y otros) y los ambientales correspondientes al aire, agua y suelo. El PINE se obtiene como la diferencia entre el Producto nacional neto menos los costos por agotamiento de los recursos naturales y los costos por degradación del medio ambiente. Los costos por agotamiento expresan la pérdida de recursos en la medida en que la incorporación de nuevas reservas es inferior al ritmo de extracción. Los costos por degradación son las estimaciones monetarias para restaurar el medio ambiente.

Reflexiones finales

El gobierno no tiene que ufanarse demasiado con relación a los resultados del PBI. Su calificación es mediocre, tanto cuando se habla de los otros indicadores para medir el desarrollo humano, como cuando se comenta del producto interno neto ecológico. Las externalidades negativas generadas por el "progreso" están a la vista de todos. La despreocupación por el mediano y largo plazo es objetiva cuando se aceleran los ritmos de extracción y de exportación de los hidrocarburos (especialmente del gas natural) y de los productos mineros en general por encima de las cifras relativas a la incorporación de nuevas reservas. Un mismo nivel de producción a mayores precios, más producción que genera muchas externalidades negativas y más extracción de recursos naturales que reducen el acervo neto de activos no renovables no son la fórmula perfecta para todos los peruanos de ahora y del mañana.
._,_.___

21 sept 2009

matieres premieres:rebond

La poursuite du rebond des matières premières dépendra de la reprise
.
Les anticipations des marchés sur la reprise économique ont soutenu les titres des sociétés productrices de matières premières
TABLE RONDE ANIMÉE PAR CLÉMENCE FUGAIN | JDF HEBDO | 12.09.2009 | Mise à jour : 22H31
Après avoir connu un retournement brutal à la fin de 2008, les cours des matières premières ont fortement rebondi au deuxième trimestre, sous l'impulsion de la demande chinoise. Conséquence : l'appétit des investisseurs pour cette classe d'actifs plus risquée est revenu.
Mais, depuis plusieurs semaines, les cours semblent marquer une pause, alors que les statistiques économiques laissent présager que la reprise est proche.
Le Journal des Finances a réuni plusieurs experts pour savoir quelle attitude adopter à l'égard du secteur.
LE JOURNAL DES FINANCES. Qu'est-ce que la crise a changé ?
ANNE RUFFIN (Gérante commodities au Crédit Agricole AM): Lors des précédentes crises, les producteurs de matières premières étaient assez réticents à diminuer leurs volumes de production car ils raisonnaient en termes de parts de marché. Mais, après dix années de consolidation, la mentalité a évolué. L'effet de rareté est désormais pris en compte, ce qui explique par exemple que malgré l'effondrement du prix du baril de pétrole, au plus dur de la crise, son cours est resté trois fois supérieur à celui atteint lors de la crise de 1999.
Les acteurs du secteur se sont très rapidement adaptés à l'arrêt brutal de la demande mondiale, avec comme objectif de protéger les prix autant que possible.
JEAN-BERNARD GUYON (Stratégiste matières premières chez Global Gestion): Nous en sommes venus à une situation d'oligopole où les producteurs, moins nombreux, sont devenus aptes à influencer fortement le processus de formation des prix. Il y a eu donc une inversion du rapport de forces.
SÉBASTIEN LAGARDE (Gérant chez Axa IM): Avec l'effondrement de la demande mondiale, les sociétés productrices se sont retrouvées confrontées à un déstockage sans précédent de la part de leurs clients. Les baisses massives de volumes semblent aujourd'hui terminées, mais les sociétés travaillent aujourd'hui en flux tendus. Les entreprises n'ont pas encore réellement commencé à reconstituer leurs stocks de précaution. C'est donc un mouvement inverse à celui observé en Chine, qui multiplie les achats depuis plusieurs mois.
THOMAS THIROIN (Gérant fonds européen à La Banque Postale): La crise a eu un véritable impact sur la discipline du secteur.
La question de la dette des sociétés est devenue primordiale, ce qui était loin d'être le cas ces dernières années.

JEAN-BERNARD GUYON : La dette a été, en effet, déterminante. Les sociétés clientes ont désormais comme optique de clôturer l'exercice avec des stocks au plus bas et de pallier ainsi le manque de liquidités. Les entreprises en mauvaise santé financière n'ont parfois pas résisté ou, dans le meilleur des cas, ont dû se refinancer.
LE JOURNAL DES FINANCES. Un rebond durable des cours est-il envisageable au second semestre ?
ANNE RUFFIN : Le rebond a été enclenché par le restockage initié par la Chine, provoquant l'orientation à la hausse de plusieurs indicateurs. Mais il s'agit surtout d'achats opportunistes compte tenu de leurs besoins sur le long terme. Pour autant, il est difficile aujourd'hui de savoir si l'économie mondiale est réellement repartie.
Les pays matures restent toujours dans l'attente d'un signe de reprise des commandes. Et les entreprises continuent de fonctionner en flux tendus.
Il ne faut pas oublier, en plus, que, sur ce marché, il y a toujours une frange non négligeable de spéculation qui amplifie les mouvements économiques, à la hausse ou à la baisse. Après plusieurs mois de fort rebond, on assiste aujourd'hui à une phase de digestion plutôt bienvenue.
JEAN-BERNARD GUYON : Ce qu'il faut souligner, c'est que l'indice des métaux de base à Londres (LMEX) a tout de même rebondi de 90 % par rapport à ses plus bas. L'intervention des acteurs du secteur financier a repris dans la mesure où les taux d'intérêt sont bas, accélérant ainsi le mouvement haussier. Mais la caractéristique actuelle intéressante est le niveau de stocks plus faible que celui observé au cours des précédentes récessions.
Ensuite, c'est une reprise qui va être différenciée selon les matières. Par exemple, le redémarrage de la production chinoise de charbon thermal a fait retomber les prix récemment.

SÉBASTIEN LAGARDE : Et, inversement, les Chinois ont fermé plusieurs mines de plomb ces derniers mois, pour des raisons environnementales, alors que leurs besoins ne baissent pas. Ce qui explique que le cours du plomb figure parmi ceux qui ont le plus rebondi.
THOMAS THIROUIN : A court terme, certains indicateurs sont assez alarmants (hausse des taux d'utilisation remontés à 75 %, contre 50 % en début d'année, hausse des stocks de matières premières en Chine, baisse des importations chinoises en juillet : - 30 % pour le cuivre). On a plus assisté à un phénomène de restockage que de vraie reprise de la demande finale.
En outre, si les niveaux de prix restent élevés, on peut craindre que la Chine ne continue à remettre en production certains de ses sites. Cela aurait pour effet d'accroître la pression sur les prix et de les faire repartir à la baisse. C'est notamment ce qui s'est passé avec le minerai de fer. La hausse de la production a entraîné un repli de 20 % des prix spots.
SÉBASTIEN LAGARDE : L'évolution des prix sur les prochains mois va aussi dépendre de la nature du redémarrage des pays matures, à savoir s'il s'effectue en V ou en W.
Dans un premier temps, on devrait assister à une remise en marche des capacités de production mises en sommeil depuis un an, par exemple dans l'acier aux Etats-Unis, qui pourrait limiter temporairement la hausse des prix.
LE JOURNAL DES FINANCES. La demande chinoise peut-elle suffire à tirer la demande mondiale ?
THOMAS THIROUIN : Non, la demande chinoise n'est pas suffisante pour tirer la demande mondiale. Il faut une véritable reprise de la demande globale.
Par ailleurs, la légère amélioration de la demande d'acier au cours des derniers mois est également due aux différents stimuli, comme la prime à la casse. Mais, une fois que ces primes auront disparu, la demande pourrait rebaisser.
A côté de cela, il y a des vrais besoins en infrastructures en Chine et dans les pays émergents.
ANNE RUFFIN : Les marchés émergents ont agréablement surpris par leur résistance avec des progression du PIB qui sont toujours de l'ordre de 6 à 8 %, mais cela reste insuffisant. Le secteur devrait toutefois profiter des plans de relance dans les infra-structures.
Pour l'instant, ils n'ont pas encore démarré. Cependant, les besoins sont incontestables même dans les pays matures. Cela va donc créer à terme des besoins de matières premières colossaux.
Au final, le secteur industriel pourrait redevenir le moteur de la croissance mondiale.
Mais, pour le moment, on attend toujours une reprise des carnets de commandes dans les économies matures.
SÉBASTIEN LAGARDE : On constate en plus que les Chinois ne se contentent pas d'acheter des stocks de matières premières mais multiplient les acquisitions, que ce soit dans les minerais ou dans le pétrole. Après avoir échoué dans des opérations d'envergure comme Rio Tinto, ils se concentrent désormais sur des petites sociétés dont le capital est éclaté ou qui ne sont pas considérées comme stratégiques pour les Etats où elles sont implantées.

Jean-Bernard Guyon : A elle seule, elle n'aura pas la force de tirer la demande mondiale, si ce n'est sur certaines matières premières.

LE JOURNAL DES FINANCES. A quoi doit-on s'attendre pour 2010 ?
JEAN-BERNARD GUYON : C'est très difficile de se prononcer car il y a encore beaucoup de conjecture sur la nature de la reprise. D'ailleurs, alors que nous sommes déjà à plus de la moitié de 2009, il y a encore une certaine incertitude sur le scénario 2009.
Il risque également à terme de se reposer la question de l'inflation qui provoquerait une poussée supplémentaire des matières premières, même si pour l'instant ce scénario est écarté.
Mais la véritable question de fond est de savoir si cette crise va se résoudre comme en 2000 par une reprise des économies au même niveau qu'avant ou si ça va se traduire par une réduction permanente des potentiels de croissance des économies mondiales. Si c'est le second cas qui prévaut, en ce qui concerne les matières premières, on ne devrait pas avoir d'importantes flambées des cours.

ANNE RUFFIN : Nous avons fini de nous faire peur, pour le moment tout du moins, mais il faudrait une reprise économique mondiale saine pour que les cours repartent à la hausse. Et, pour l'instant, nous n'en sommes pas là.
Depuis le début de l'été, nous sommes en pleine phase de questionnement, à savoir si la reprise sera très rapide ou non et quand elle interviendra réellement.

SÉBASTIEN LAGARDE : Le mouvement va rester très différent selon les matières : il sera fonction du rebond de la demande mais aussi de la discipline des producteurs. Seule une baisse très prononcée du dollar pourrait conduire à une reprise synchronisée de toutes les matières premières.
THOMAS THIROUIN : A plus long terme, je suis positif sur le secteur. De plus, celui qui permet le mieux de jouer la thématique émergents est le marché chinois.
En revanche, à court terme, mieux vaut rester prudent. Les cours sont montés très vite et les capacités réduites en moyenne de 20 %. Si la demande revenait et que les capacités de production sont remises en route, on pourrait assister à de nouvelles pressions sur les prix.
Hormis peut-être sur le cuivre, dont la production n'a baissé que de 5 à 6 % depuis le début de la crise et dont les fondamentaux restent bons. Le cours se rapproche de celui d'avant-crise. Il reste en plus un indicateur macroéconomique assez fiable.
ANNE RUFFIN : Nous sommes tous d'accord sur les fondamentaux du secteur à long terme. Il vaut donc mieux se positionner sur le secteur un peu trop tôt que trop tard et rater la hausse !

LE JOURNAL DES FINANCES. Le mouvement de consolidation du secteur va-t-il se poursuivre ?
THOMAS THIROUIN : Il y a en effet des rumeurs d'acquisition tous les jours dans le secteur. Compte tenue des contraintes actuelles, il est plus intéressant de racheter un concurrent que de lancer de nouvelles prospections.
ANNE RUFFIN : C'est un secteur sur lequel il y a sans arrêt de nouveaux entrants. Aujourd'hui, pour les sociétés de taille moyenne, le seul moyen de grossir rapidement, pour éviter de devenir soi-même une cible, est de fusionner avec des plus petits acteurs.
SÉBASTIEN LAGARDE : C'est pourquoi il peut être intéressant de se positionner sur certains acteurs cotés du marché.
JEAN-BERNARD GUYON : Les primes sont toutefois nettement moins intéressantes aujourd'hui. Elles ne sont généralement plus que de l'ordre de 20 %, sauf exception.

LE JOURNAL DES FINANCES. Qu'en est-il des matières premières agricoles ?
SÉBASTIEN LAGARDE : La production a atteint un niveau record cette année en Amérique du Nord. C'est ce que reflète la baisse des cours de l'ordre de 20 % en 2009.

THOMAS THIROUIN : Actuellement, les fondamentaux sont mauvais. Les prix des matières agricoles sont incroyablement bas, en repli de 30 à 40 %, les récoltes ayant été bonnes.

ANNE RUFFIN : En revanche, les valeurs du secteur sont aujourd'hui en hausse de 40 %.

SÉBASTIEN LAGARDE : Mais il y a des différences au sein même du secteur. Par exemple, le sucre, du fait des fortes sécheresses en Inde, a vu son cours s'envoler. Aujourd'hui, il a déjà bondi de plus de 100 %.
JEAN-BERNARD GUYON : Un retournement à la hausse n'est toutefois pas à écarter. En effet, si pour 2009, les récoltes s'annoncent bonnes, nous ne sommes pas à l'abri d'une ou deux mauvaises récoltes.
Si c'était le cas, les prix repartiraient en flèche, parce que globalement les niveaux de stocks sont relativement bas par rapport au passé.
On ne peut donc pas vraiment dire qu'il y a une surabondance des produits agricoles.
ANNE RUFFIN : Les esprits sont encore marqués par les événements de l'an dernier. Une seule mauvaise récolte serait suffisante pour relancer la flambée des prix des matières agricoles.

14 jul 2009

PERU:le NIÑO est de retour, Le monde

El Niño est de retour après trois ans d'absence.

Jeudi 9 juillet, la National Oceanic and Atmospheric Administration (NOAA) a annoncé que cet événement climatique, qui revient tous les trois à cinq ans, était bel et bien de nouveau à l'oeuvre dans le Pacifique tropical. Les chercheurs de la NOAA ne se prononcent pas encore sur son intensité mais assurent qu'il d


El Niño est la phase chaude d'une oscillation couplée de l'océan et de l'atmosphère. Il a été baptisé ainsi au XIXe siècle par les pêcheurs péruviens, qui remarquaient ses effets au moment de Noël - en espagnol, El Niño signifie l'enfant, en référence à la nativité.

Il est caractérisé par une augmentation des températures du Pacifique tropical qui peut atteindre 5 oC - comme ce fut le cas en 1998, au cours du Niño le plus intense jamais enregistré. Ce réchauffement s'accompagne d'une série d'effets parfois catastrophiques pour les populations rurales, de l'Amérique du Sud à l'Australie en passant par l'Asie du Sud-Est.

Des précipitations accrues dans certaines régions d'Argentine ou du Brésil perturbent les récoltes et provoquent parfois de meurtrières coulées de boue. En Indonésie et en Australie, ce sont des sécheresses parfois dramatiques qui sont enregistrées. Aux Etats-Unis, El Niño est susceptible de favoriser de violentes tempêtes hivernales en Californie et dans le sud du pays.

D'autres effets, plus subtils, ont des conséquences non moins redoutables : l'augmentation de la température des eaux de surface du Pacifique tropical entrave la remontée des eaux profondes riches en nutriments. Du coup, au large des côtes péruviennes et chiliennes, les planctons cessent de prospérer, les poissons qui s'en nourrissent aussi. La fragilisation de toute la chaîne alimentaire induit une forte réduction des prises de pêche.

Les effets en cascades ne s'arrêtent pas là : la réduction de l'activité biologique dans l'océan entraîne la réduction des populations d'oiseaux de mer, d'où une fragilisation momentanée de l'industrie du guano - prélevé pour être transformé en fertilisants agricoles...

Cependant, "contrairement à une croyance populaire, tous les effets d'El Niño ne sont pas négatifs", explique la NOAA dans son communiqué. Il "procure des précipitations hivernales bénéfiques dans le sud-ouest aride" des Etats-Unis et "réduit les risques d'incendies en Floride".

Depuis quelques années, le monde financier s'intéresse de près à la prévision d'El Niño : celui-ci peut permettre d'anticiper les évolutions à moyen terme des cours de certaines matières premières.

Par exemple, le "courant de l'enfant Jésus" procure des hivers doux sur l'Amérique du Nord et réduit l'activité cyclonique dans le bassin atlantique. Ces deux effets devraient faire baisser les tensions sur les marchés des énergies fossiles : les hivers doux sont peu propices à d'importantes dépenses de chauffage et la réduction des cyclones sur l'Atlantique devrait prémunir les infrastructures pétrolières du Golfe du Mexique contre les destructions et, partant, la réduction des capacités de raffinage américaines.

Au plan climatique, l'irruption du Niño devrait faire grimper les températures moyennes globales de l'année en cours : certains s'attendent à une année 2009 bien placée au palmarès des années les plus chaudes.

Stéphane Foucart

10 jul 2009

Fwd: El Niño is back. No se refieren a Alan Garcia

enviado por daniel penaflor

El Nino Conditions Affect Weather Worldwide

Randolph E. Schmid, Associated Press

July 9, 2009 -- El Nino is back.

Government scientists said Thursday that the periodic warming of water in the tropical Pacific Ocean, which can affect weather around the world, has returned.

The Pacific had been in what is called a neutral state, but forecasters at the National Oceanic and Atmospheric Administration say the sea surface temperature climbed to 1.8 degrees Fahrenheit above normal along a narrow band in the eastern equatorial Pacific in June.

In addition, NOAA's Climate Prediction Center said temperatures in other tropical regions are also above normal, with warmer than usual readings as much as 975 feet below the ocean surface.

In general, El Nino conditions are associated with increased rainfall across the east-central and eastern Pacific and with drier than normal conditions over northern Australia, Indonesia and the Philippines.

A summer El Nino can lead to wetter than normal conditions in the intermountain regions of the United States and over central Chile. In an El Nino year there tend to be more Eastern Pacific hurricanes and fewer Atlantic hurricanes.

Related Content:


The forecasters said they expect this El Nino to continue strengthening over the next few months and to last through the winter of 2009-2010.

"Advanced climate science allows us to alert industries, governments and emergency managers about the weather conditions El Nino may bring so these can be factored into decision-making and ultimately protect life, property and the economy," NOAA Administrator Jane Lubchenco said in a statement.

NOAA officials noted that not all El Nino effects are negative. For example, it can suppress Atlantic hurricanes and bring needed moisture to the arid Southwest .

But it can also steer damaging winter storms to California and increase storminess across the southern United States.

The warming of the ocean can also lead to a reduction in the seafood catch off the West Coast, and fewer fish can also impact food sources for several types of birds and marine mammals.

A recent study by researchers at Georgia Tech suggests there may actually be two forms of El Nino, depending on whether the warming is stronger in the eastern or central pacific.

While the current warming seems to be strongest in the east, the more traditional form, government forecasters did not categorize it.

If the Georgia Tech study is correct, this would be the type of El Nino that reduces hurricanes in the Atlantic and Caribbean. The other form, centered farther west, reportedly seems to promote Atlantic storms.

Related Links:


Discovery Earth Wide Angle: Climate Tipping Points

Discovery Earth

National Oceanic and Atmospheric Administration

National Weather Service


--
Eduardo Daniel Peñaflor Rivas
Kenyan Address
Convent Road N40, Nairobi Kenya,
Home +254 4348400
Mobile +254 714222821

ENTREVISTAS TV CRISIS GLOBAL

NR.: Director, no presidente ---------------------------------------------- Bruno Seminario 1 ------------------------- Bruno Seminario 2 -------------------- FELIX JIMENEZ 1 FELIZ JIMENEZ 2 FELIX JIMENEZ 3, 28 MAYO OSCAR DANCOURT,ex presidente BCR ------------------- Waldo Mendoza, Decano PUCP economia ---------------------- Ingeniero Rafael Vasquez, parlamentario 24 set recordando la crisis, ver entrevista en diario

Etiquetas

Peru:crisis impacto regional arequipa,raul mauro

Temas CRISIS FINANCIERA GLOBAL

QUIEN SOY?
claves para pensar la crisis

MATERIAS PRIMAS
-Metales
-Cobre
- plata
- oro
- zinc
- plomo
- niquel
- petroleo

-Tipo de cambio

- LA CRISIS

- BOLSA VALORES
- BANCOS
- PBI PAISES
- USA: DEFICIT GEMELOS
- UE: RIEN NE VA PLUS

CONTAGIO: CANALES

- PERU: DIAGRAMA DE CONTAGIO
- PERU: IMPACTO EN BOLSA
- MEXICO: HAY CRISIS?

LA PRENSA
COMENTARIO DE HOY

- DIARIOS DE HOY
NLACES

Coyuntura
Bancos centrales
Paginas Recomendadas

BLOGS

economiques
Interes

VIDEO

- Economia videos
- Crisis financiera global

TRICONTINENTAL

- AFRICA: daniel
- EUROPA: helene
- ASIA:
- AMERICA

COLUMNAS AMIGAS

Chachi Sanseviero

ETIQUETAS
por frecuencia de temas
por alfabetico

EVENTOS

FOTOS DEL PERU

GONZALO EN LA RED

JOBS
VOZ ME CONVERTIDOR
CLIMA
SUDOKU
PICADURAS

LOGO

LIBRO de GONZALO

La exclusion en el Peru

-Presentacion

- introduccion

- contexo economico

- crisis de la politica

- excluidos de las urbes

- excluidos andinos

- contratapa

VIDEOS ECONOMICOS
Crisis Enero 2009
Krugman
Globalizacion 1
Globalizacion 2
Crisis Brasil
Crisis bancaire
Karl marx revient

TODOS LOS DERECHOS RESERVADOS

GOOGLE INFORMA


PRESS CLIPPINGS-RECORTES PRENSA-PRESSE..

ETIQUETAS alfabetico